23. Sept. 2690 Min. Lesezeit
Herausgegeben von Vaapad Capital
Veröffentlicht: 23. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Herausgegeben von Vaapad Capital
Veröffentlicht: 23. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Wie ein goldgedecktes Geld eine Zivilisation zur Abundanz tragen könnte – und warum es seine Geldfunktion für die Grundversorgung dabei verlieren darf
Wir betrachten Wirtschaftswachstum heute fast automatisch als eine Welt steigender Zahlen. Das Bruttoinlandsprodukt soll wachsen, Löhne und Unternehmensumsätze sollen steigen. Höhere Immobilienpreise gelten vielen Eigentümern als Zeichen ihres Erfolgs. Geldmenge und Kreditvolumen wachsen, und in vielen Währungsräumen strebt die Geldpolitik einen moderaten Anstieg des allgemeinen Preisniveaus an. In diesem Umfeld fällt es schwer, sich Fortschritt ohne größere nominale Beträge vorzustellen.
Dabei ist nominales Wachstum nicht dasselbe wie realer Fortschritt. Eine Gesellschaft wird wohlhabender, wenn sie mehr und bessere Güter mit weniger Aufwand herstellen kann, Krankheiten wirksamer behandelt, Energie zuverlässiger bereitstellt und Menschen mehr Möglichkeiten eröffnet. Keine dieser Leistungen setzt logisch voraus, dass auch die Menge ihrer Rechnungseinheiten steigt.
Vielleicht könnte Fortschritt in einer anderen Geldordnung deshalb ganz anders aussehen: Der Lohn bleibt gleich, die Preise fallen, die Kaufkraft steigt. Das ist keine Prognose für jeden Beruf oder jedes Gut. Es ist der Ausgangspunkt eines Gedankenexperiments: Was geschähe, wenn sofort verfügbares Geld vollständig durch Gold gedeckt wäre, während Investitionen durch ausdrücklich überlassenes Kapital und offen geteiltes Risiko finanziert würden?
Die Reihenfolge der Ursachen ist dabei entscheidend. Technologie ist der Motor der Abundanz; Gold ist die Brücke dorthin. Maschinen, Energie und Wissen erzeugen die zusätzlichen Güter, nicht das Geldmetall. Die Geldordnung entscheidet jedoch darüber, ob dieser Motor Treibstoff bekommt: ob Ersparnisse ihre Kaufkraft behalten und deshalb in reale Kapitalbildung fließen können, ob Investitionen an einer ehrlichen Alternative gemessen werden, ob Schulden begrenzt bleiben und ob für alle dieselben monetären Regeln gelten. Diese Fieldnote begründet, warum eine Vollgolddeckung diese vier Bedingungen besser erfüllt als eine Fiat-Ordnung – und warum sie den Weg zur Abundanz deshalb besser trägt.
Eine solche Ordnung könnte mehrere Rückkopplungen miteinander verbinden. Produktivität erhöht die Kaufkraft der Ersparnisse. Höhere Goldkaufkraft regt zusätzliche Förderung an. Neue Förderung bremst die weitere Aufwertung. Technik verbessert gleichzeitig die Güterproduktion und den Zugang zum Geldmetall. Diese Beziehungen könnten einen Teil der Koordination übernehmen, die heute durch diskretionäre Geldpolitik erfolgt.
Die These dieser Fieldnote lautet nicht, dass Geld sich abschafft. Sie lautet: Gold verliert seine Geldfunktion für die Grundversorgung, weil seine Knappheit an die technischen Fähigkeiten der Zivilisation gekoppelt ist. Dieselben Verfahren, die Nahrung, Energie und Wohnraum billiger machen, erschließen auch tiefere Lagerstätten und ärmere Erze. Wird die Welt reicher, kann das Metall sich schrittweise aus dem Alltag zurückziehen. Für die Knappheiten, die bleiben – Land an begehrten Orten, einzigartige Güter, Aufmerksamkeit, Lebenszeit –, bleibt Geld bestehen.
Die Fieldnote unterscheidet dabei drei Ebenen: historische Erfahrungen mit Goldbindungen; ökonomische Zusammenhänge, die unter benannten Voraussetzungen gelten; und ein langfristiges Szenario, in dem Automatisierung und bessere Energieversorgung materielle Knappheit stark verringern. Die Vorbehalte, die jedes Glied dieser Kette betreffen, sind in einem eigenen Kapitel gebündelt, damit das Argument in den übrigen Kapiteln ungeteilt laufen kann.
Gold wäre hier kein Gegenstand ewiger Verehrung. Seine Aufgabe wäre die Koordination einer Welt, in der Ressourcen, Güter und Zeit noch knapp sind.
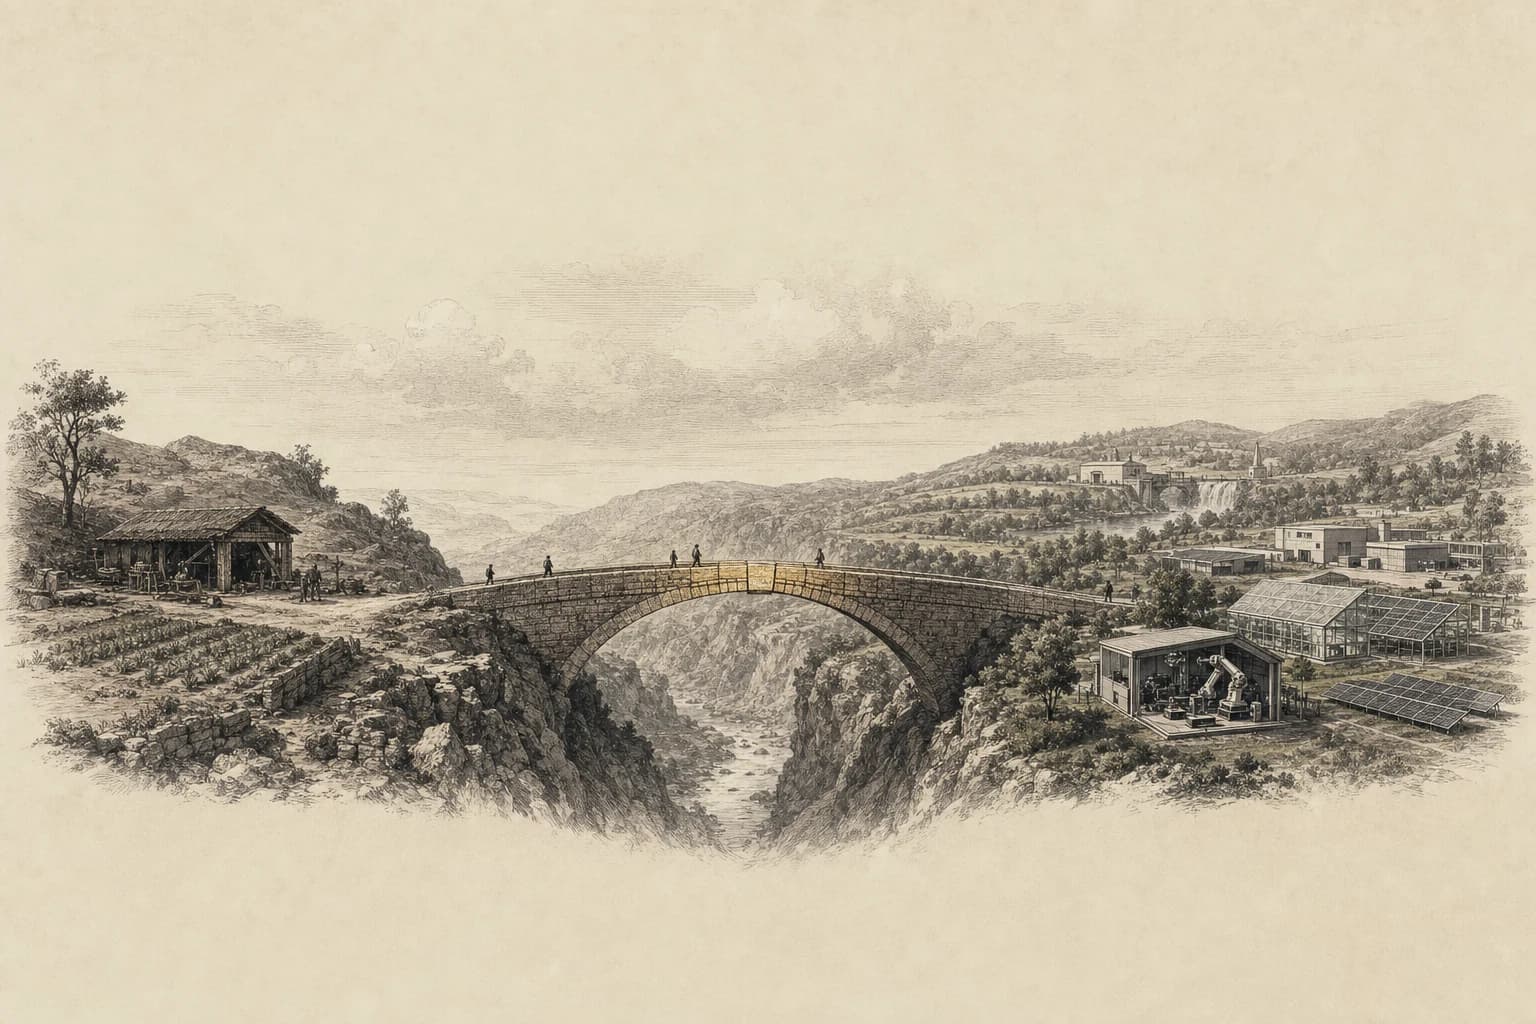
Gold wäre die technologische Brücke zwischen Knappheit und Abundanz.
Eine solche Brücke wäre erfolgreich, wenn sie Menschen zu einem besseren Leben verhilft. Ihr Wert würde sich daran messen, was sie ermöglicht – bis hin zu einer Welt, in der Geld für immer weniger Dinge gebraucht wird.
Geld ist kein Naturgesetz. Es ist eine menschliche Technologie, mit der wir Austausch organisieren und Ansprüche auf knappe Ressourcen ausdrücken. Nahrung, Werkzeuge, Rohstoffe, Wohnraum und menschliche Arbeitszeit stehen nicht unbegrenzt zur Verfügung. Ein allgemein akzeptiertes Tauschmittel erleichtert ihre Verteilung: Wer Brot kaufen möchte, muss dem Bäcker nicht genau das anbieten können, was dieser gerade benötigt. Geld trennt den eigenen Verkauf vom späteren Kauf.
Gold bringt dafür eine ungewöhnliche Verbindung physischer Eigenschaften mit. Es ist knapp, haltbar, teilbar, transportierbar und bei gleichem Feingehalt austauschbar. Seine Echtheit lässt sich prüfen; seine Herstellung verlangt Aufwand. Vor allem kann niemand zusätzliches Gold durch einen Beschluss hervorbringen. Was als Geld in Umlauf kommt, muss zunächst gefunden, gewonnen und verarbeitet werden.
In seiner einfachsten Form braucht dieses Geld keinen Emittenten: Eine Goldmünze ist kein Versprechen auf Gold. Sie ist das Gold. Wer echtes Metall unmittelbar besitzt, hält keine Forderung gegen einen Schuldner. Eine Zahlung durch seine Übergabe kann deshalb ohne späteres Rückzahlungsversprechen abgeschlossen sein. Lagerung, Diebstahl und Echtheitsprüfung bleiben praktische Aufgaben. Das Gegenparteirisiko eines Zahlungsversprechens entsteht erst wieder, wenn an die Stelle des eigenen Metalls ein Anspruch auf fremde Verwahrung tritt.
Der klassische internationale Goldstandard, der sich im späten 19. Jahrhundert durchsetzte und 1914 zerbrach, war kein allgemeines System hundertprozentiger Reserven. Währungen waren zu festen Paritäten in Gold einlösbar. Darüber bestanden jedoch Banknoten, Bankeinlagen und ein umfangreiches Kreditwesen. Die sofort fälligen Ansprüche konnten die verfügbaren Goldreserven übersteigen. Goldbindung bedeutete deshalb nicht, dass jeder gleichzeitig sein gesamtes Geld abheben konnte.
Ein konkretes Beispiel ist der ursprüngliche Federal Reserve Act von 1913. Für Federal Reserve Notes verlangte er eine Goldreserve von mindestens 40 Prozent; für Einlagen bei den Reservebanken mindestens 35 Prozent in Gold oder gesetzlichem Geld. Diese Regeln betrafen bestimmte Zentralbankverbindlichkeiten, keine hundertprozentige Deckung sämtlicher Bankguthaben. Federal Reserve Act, § 16
Das Gedankenexperiment dieser Fieldnote setzt strenger an: Alle als sofort verfügbares Geld ausgegebenen Ansprüche sollen vollständig durch eindeutig zugeordnetes physisches Gold gedeckt und einlösbar sein. Ein Zahlungsanbieter dürfte dieselbe Unze nicht mehreren Kunden zugleich als jederzeit verfügbares Guthaben versprechen. Eine bloße Golddeckung der Zentralbankbasis wäre dafür unzureichend, wenn Geschäftsbanken darüber erneut ungedeckte, sofort fällige Zahlungsmittel schaffen könnten.
Kredit bliebe möglich. Wer Gold für einen vereinbarten Zeitraum verleiht, tauscht seine gegenwärtige Verfügbarkeit gegen eine Forderung auf spätere Rückzahlung. Diese Forderung ist ein Kreditrisiko und kein jederzeit einlösbares Goldguthaben. Vollreserve bedeutet somit nicht, jede Schuld mit Gold zu besichern, sondern Zahlungsverwahrung und Finanzierung sauber zu trennen.
Eine moderne globale Industriewirtschaft mit dieser konsequenten Architektur hat es bisher nicht gegeben. Gegenstand ist ein alternatives System und die Prüfung seiner Mechanismen, keine Rückkehr zu einem historisch verwirklichten Ideal.
Nehmen wir eine stark vereinfachte Wirtschaft mit 100 Geldeinheiten und einer jährlichen Produktion von 100 gleichartigen Gütereinheiten. Jede Geldeinheit wird im betrachteten Zeitraum einmal ausgegeben. Der durchschnittliche Preis beträgt dann eine Geldeinheit je Gut. Bessere Maschinen, Wissenschaft, Energie und Organisation verdoppeln anschließend die Produktion auf 200 Gütereinheiten. Die Geldmenge bleibt bei 100.
Bleiben die Ausgabenhäufigkeit und die übrigen Annahmen unverändert, kann sich der Durchschnittspreis halbieren. Eine Geldeinheit kauft nun zwei Güter. Die reale Produktion ist um 100 Prozent gewachsen, obwohl kein zusätzliches Geld entstanden ist. Wirtschaftswachstum erscheint als steigende Kaufkraft.
Die Beziehung lässt sich als M × V = P × Y ausdrücken: Geldmenge mal Umlaufgeschwindigkeit entspricht Preisniveau mal realem Produktionsvolumen. Diese Gleichung beschreibt einen Zusammenhang; sie garantiert weder konstante Umlaufgeschwindigkeit noch eine reibungslose Preisanpassung. Menschen können mehr Kasse halten, Zahlungsweisen ändern sich und Preise reagieren unterschiedlich schnell.
Der grundlegende Punkt bleibt: Mehr reale Güter erfordern nicht zwingend mehr nominale Geldeinheiten. Wohlstand entsteht durch höhere und bessere Produktion. Geld macht diesen Fortschritt verrechenbar; es erzeugt ihn nicht.
Bei dauerhaft steigenden Verbraucherpreisen bedeutet ein über zwanzig Jahre unveränderter Lohn einen Verlust an Kaufkraft. Deshalb verbinden wir materiellen Fortschritt fast automatisch mit einer höheren Zahl auf der Gehaltsabrechnung. In einer Wirtschaft mit langfristig fallenden Preisen könnte derselbe Fortschritt anders sichtbar werden.
Ein Arbeitnehmer verdient beispielsweise zwanzig Jahre lang 10 Gramm Gold pro Monat. Verdoppelt sich in dieser Zeit die verfügbare reale Produktion je Einwohner, wächst das Geldangebot deutlich langsamer und schlägt sich der Fortschritt entsprechend in seinem Warenkorb nieder, könnten diese 10 Gramm schließlich doppelt so viele Güter kaufen. Der nominale Lohn wäre gleich geblieben; der reale Lebensstandard hätte sich erheblich verbessert.
Dennoch verschiebt das Beispiel den Maßstab: Wie viel Lebensstandard kann ein Mensch mit einer Stunde seiner Arbeit kaufen? Diese Frage misst den wirtschaftlichen Fortschritt genauer als die bloße Höhe seines nominalen Einkommens.
Angenommen, eine neue landwirtschaftliche Technologie halbiert die Produktionskosten eines Nahrungsmittels. Ein Teil des Gewinns kann den Käufer unmittelbar erreichen, indem dessen Preis fällt. Er muss dafür weder Aktien des Herstellers besitzen noch erst eine Lohnerhöhung aushandeln. Der Weg vom Fortschritt zum Lebensstandard kann wesentlich kürzer sein als die Kette aus höheren Unternehmensgewinnen, steigenden Aktienkursen und späteren Einkommenszuwächsen.
Dasselbe Prinzip gilt für Energie, Transport, Maschinen, Wohnungsbau, Medizin, Kommunikation und Fertigung. Wo mehr Leistung mit weniger realem Aufwand entsteht, eröffnet sich Spielraum für niedrigere Preise. Ob er genutzt wird, hängt wesentlich vom Wettbewerb ab. Monopole, knappe Grundstücke, geschlossene Märkte oder andere Engpässe können dafür sorgen, dass Kostenvorteile bei Produzenten oder Eigentümern verbleiben.
Unter wirksamem Wettbewerb könnte man die steigende Kaufkraft als monetäre Produktivitätsdividende verstehen: Auch wer lediglich Geld hält, kann mit diesem Bestand mehr erwerben. Sie erreicht Geldhalter allerdings entsprechend ihren Beständen und ihrem Konsum, nicht als gleichen Betrag für jeden Menschen.
Gold erzeugt diese Dividende nicht. Maschinen, Wissen und Arbeit erzeugen die zusätzlichen Güter. Die Geldordnung würde den Fortschritt in diesem Modell über deren sinkende Preise sichtbar machen.
Steigt das Preisniveau, verliert unverzinstes Geld Kaufkraft. Daraus entsteht für den Sparer ein wiederkehrender Auftrag: verdienen, zurücklegen, anlegen und genügend Rendite erzielen, um den Wert des Erarbeiteten zu bewahren. Wer Finanzwissen besitzt, Zugang zu Kapitalmärkten hat, bereits Vermögenswerte hält oder günstigen Kredit erhält, kann mit dieser Aufgabe oft besser umgehen als jemand, dessen Spielraum auf ein kleines Kontoguthaben beschränkt ist.
In dem hier untersuchten System wäre einfaches Sparen wieder eine tragfähige langfristige Strategie. Wächst die reale Produktion um zwei Prozent und die monetär verfügbare Goldmenge langsamer, entsteht bei unveränderter Umlaufgeschwindigkeit Raum für fallende Preise. Das Verhältnis von Geldangebot, Geldnachfrage und Güterproduktion bestimmt, wie viel davon beim Sparer ankommt.
Ein Arbeitnehmer müsste dann nicht zwangsläufig Kapitalmarktrisiken übernehmen, um bereits erarbeitete Kaufkraft zu konservieren. Er könnte investieren, weil er eine unternehmerische Chance sieht oder ein Vorhaben unterstützen möchte. Das bloße Halten von Geld wäre eine ernsthafte Alternative.
Der Anspruch ist grundlegend: Sparen soll einen verlässlichen Platz in der Lebensplanung haben, ohne einen dauernden Wettlauf gegen Kaufkraftverlust zu verlangen.
Geld funktioniert, weil Menschen erwarten, dass andere es auch künftig annehmen. Seine Brauchbarkeit beruht deshalb auf einer Verbindung aus Erfahrung, gesellschaftlicher Akzeptanz, Zahlungsinfrastruktur und verlässlichen Regeln. Langfristig erhaltene oder steigende Kaufkraft könnte diese Verbindung stärken.
Der Nutzer würde erfahren: Wenn ich einen Teil meiner Arbeit in diesem Geld aufbewahre, kann der Fortschritt der Wirtschaft dessen Kaufkraft erhöhen. Das könnte die Bereitschaft fördern, zu sparen, längerfristige Verträge in derselben Einheit abzuschließen und sie bei Verkäufen weiter zu akzeptieren. Produktivität, Kaufkraft, Vertrauen und Verbreitung könnten sich so gegenseitig stützen.
Darin liegt ein monetärer Netzwerkeffekt. Je mehr Menschen das Geld verwenden, desto nützlicher wird es für den Einzelnen; je verlässlicher es sich bewährt, desto eher bleibt seine Verwendung bestehen. Seine Werthaltigkeit würde einen Teil der Arbeit übernehmen, die ansonsten durch institutionelle Glaubwürdigkeit geleistet werden muss.
Wenn Geld morgen mehr kaufen kann, warum heute etwas ausgeben? Der Einwand trifft einen realen Anreiz: Erwartete Preisrückgänge machen das Warten attraktiver. Manche Anschaffung würde später erfolgen, manches wenig überzeugende Angebot fände keinen Käufer. Soweit dadurch unnötiger Verbrauch sinkt und Entscheidungen sorgfältiger ausfallen, entspricht das der Absicht des Modells.
Menschen sparen jedoch, um irgendwann über reale Dinge verfügen zu können. Nahrung lässt sich nicht zwanzig Jahre aufschieben. Wohnraum, Energie, Medizin und Werkzeuge werden heute gebraucht. Auch eine Reise, eine Begegnung oder ein Konzert besitzt einen zeitgebundenen Wert. Wir kaufen Computer, obwohl wir erwarten, später mehr Rechenleistung für denselben Betrag zu erhalten. Der Nutzen der gegenwärtigen Verwendung kann den Gewinn des Wartens übersteigen.
Hinzu kommt ein möglicher Gegenanreiz: Je stärker die Kaufkraft vorhandener Ersparnisse steigt, desto leichter wird eine gewünschte Anschaffung erreichbar. Ein gesunkenes Preisniveau kann Ausgaben wieder attraktiver machen. Daraus folgt allerdings kein sicherer Zeitpunkt, an dem der Konsum von selbst anspringt. Wer weitere Preisrückgänge, Arbeitslosigkeit oder Unsicherheit erwartet, kann weiterhin zurückhaltend bleiben.
Das Modell muss deshalb zwischen geduldigem Sparen und einem abrupten Einbruch der Nachfrage unterscheiden. Dass Menschen Bedürfnisse haben, widerlegt die Vorstellung eines vollständigen Konsumstopps. Es widerlegt noch keine zeitweilige wirtschaftliche Krise.
Gold ist knapp, seine wirtschaftlich verfügbare Menge aber nicht fixiert. Die jährliche Förderung entspricht heute rund anderthalb bis zwei Prozent des oberirdischen Bestands. Diese Quote wird oft wie eine Naturkonstante behandelt. Sie ist keine. Sie ist das Ergebnis heutiger Preise: Bei heutiger Kaufkraft je Unze lohnt sich der Abbau nur oberhalb bestimmter Erzgehalte, nur an bestimmten Orten und nur mit einem bestimmten Kapitaleinsatz. World Gold Council: oberirdische Goldbestände
Wächst die Güterproduktion schneller als das monetäre Goldangebot, steigt die Kaufkraft des Metalls, und die Rechnung jedes Produzenten verändert sich. Dieselbe Unze bezahlt nun mehr Maschinen, Energie und Arbeit. Eine Kaufkraft je Unze, die für die vollständige Deckung heutiger Zahlungsmittel nötig wäre – zur Veranschaulichung etwa 100.000 Dollar je Unze in heutigem Geld –, würde die Grenze des Abbauwürdigen drastisch verschieben. Erz mit einem Bruchteil des heutigen Mindestgehalts würde zur Lagerstätte. Halden, Rückstände und stillgelegte Minen würden wieder wirtschaftlich. Kapital, Fachkräfte und Maschinen würden in die Branche strömen. Die Knappheit des Geldmetalls erzeugt den Anreiz, seine Bereitstellung zu erhöhen – und zwar umso stärker, je knapper es wird.
Wie stark diese Reaktion ausfallen kann, zeigt die Geschichte. Nach den Funden in Kalifornien 1848 und Australien 1851 stieg die durchschnittliche jährliche Weltförderung von rund 0,67 Millionen Unzen in den 1830er-Jahren auf rund 6,35 Millionen Unzen in den Jahren 1851 bis 1855 – das Neunfache innerhalb von anderthalb Jahrzehnten und das Dreieinhalbfache des Durchschnitts der 1840er-Jahre. Kalifornien allein förderte von 1848 bis 1857 im Schnitt 76 Tonnen jährlich, in einem einzigen Jahr mehr als die Vereinigten Staaten in den 55 Jahren zuvor insgesamt. Encyclopædia Britannica 1911: Gold, Tabelle I · EH.net: California Gold Rush Ein jährlicher Zufluss von zehn Prozent des Bestands und mehr ist unter den Preisen einer Vollgolddeckung deshalb nicht abwegig. Die Grenze der Rückkopplung liegt nicht in der Menge, sondern in der Geschwindigkeit: Exploration, technische Studien, Genehmigungen, Finanzierung und Bau beanspruchen Jahre. World Gold Council: Gold Mining
Die Angebotselastizität wirkt daher auf drei Zeitskalen verschieden. Säkular ist sie potenziell sehr stark: Über Jahrzehnte kann die Förderung jeder Kaufkraftsteigerung folgen. Zyklisch ist sie zu langsam: Auf einen plötzlichen Ansturm auf Gold antwortet keine Mine innerhalb eines Jahres. Kurzfristig trägt deshalb das Preisniveau die Anpassung – die Kaufkraft des Goldes steigt, bis die Förderung nachzieht. Genau diese Arbeitsteilung zwischen Preis und Menge erlaubt eine Reaktion auf steigende monetäre Nachfrage, ohne dass eine zentrale Stelle die gewünschte Geldmenge festsetzen muss.
Die Rechnung wirkt auch in die Gegenrichtung. Neue Entdeckungen oder bessere Förderverfahren können den Goldzufluss erhöhen. Wächst dadurch der monetäre Bestand stärker als die Nachfrage nach ihm und die Güterproduktion, kann die Kaufkraft des Goldes fallen. Die Einnahmen einer Mine kaufen dann weniger reale Produktionsmittel.
Unter diesen Bedingungen geraten zunächst die teuersten Projekte unter Druck. Exploration und Investitionen werden zurückgenommen, Erweiterungen verschoben und manche Minen stillgelegt. Sinkende Rentabilität begrenzt den weiteren Zufluss. Knappheit begünstigt zusätzliche Produktion; ein Überangebot schwächt ihren Anreiz.
Entscheidend ist die Unterscheidung zwischen Bestand und Zufluss. Eine geschlossene Mine vernichtet das bereits geförderte Gold nicht. Sie bremst lediglich dessen zukünftige Vermehrung. Hinzu kommt eine Mechanik, die oft übersehen wird: Die Flussrate sinkt mit wachsendem Bestand von selbst. Jeder Förderschub vergrößert den Bestand, an dem die nächste Jahresförderung gemessen wird. Ein Zufluss, der heute zehn Prozent ausmacht, macht bei verdoppeltem Bestand nur noch fünf Prozent aus, selbst wenn die Minen unverändert weiterarbeiten.
Das realistische Bild ist deshalb kein Plateau, sondern ein Förderschub, der sich selbst erschöpft: Hohe Kaufkraft löst einen Schub aus, der Schub vergrößert den Bestand, der größere Bestand verkleinert die relative Bedeutung jeder weiteren Unze, und sinkende Kaufkraft bremst schließlich die Förderung. Die negative Rückkopplung ist eine marktwirtschaftliche Bremse des Angebotswachstums – wirksam über Jahre, nicht über Monate.
Die vorhandene geologische Goldmenge und die wirtschaftlich zugängliche Goldmenge sind zwei verschiedene Größen. Eine frühe Gesellschaft konnte vor allem oberflächennahes Metall sammeln oder einfache Vorkommen bearbeiten. Ihre technische Grenze war enger als die Grenze der natürlichen Ressource.
Untertagebau, Pumpen, Sprengstoffe, Dampfmaschinen und Elektrizität erweiterten diese Reichweite. Geophysik, moderne Bohrtechnik und Verfahren wie die Cyanidlaugung erschlossen weitere Lagerstätten. Heute können Automatisierung, Sensorik, dreidimensionale Lagerstättenmodelle und KI-gestützte Auswertung die Suche, Planung und Verarbeitung verbessern. Material, das mit früheren Verfahren nicht wirtschaftlich nutzbar war, kann dadurch zu Erz werden.
Technologischer Fortschritt kann folglich gleichzeitig die Güterproduktion und den Zugang zum Geldmetall erweitern. Das ist für die These entscheidend: Die technische Entwicklung wirkt auf beide Seiten des monetären Verhältnisses.
Mit wachsender wirtschaftlicher Leistungsfähigkeit entstehen mehr Güter, mehr Handel, stärkere Spezialisierung und längere Produktionsketten. Die Nachfrage nach verlässlicher Verrechnung wächst. Gleichzeitig verfügt dieselbe Gesellschaft über bessere Maschinen, leistungsfähigere Energiequellen, genaueres geologisches Wissen und bessere Verarbeitungstechnik. Sie kann damit einen größeren Teil der natürlichen Goldressource erschließen.
In diesem Zusammenhang liegt ein evolutionäres Argument für Gold: Die Fähigkeiten, die eine komplexere Wirtschaft ermöglichen, können auch ihre materielle Geldbasis erweitern. Geldmetall und Güterwelt sind keine voneinander vollständig getrennten Sphären. Beide werden durch menschliches Wissen und technischen Aufwand zugänglich gemacht.
Eine reichere Zivilisation benötigt dafür nicht automatisch mehr Tonnen Gold. Höhere Kaufkraft, kleinere Rechnungseinheiten, häufigere Verwendung und effizientere Zahlungsabwicklung können mit einem gegebenen Bestand mehr Transaktionen ermöglichen. Die Aussage betrifft die mögliche Erweiterung des Angebots, nicht einen festen Metallbedarf je Einheit Bruttoinlandsprodukt.
Es besteht keine mathematische Kopplung zwischen Wirtschaftsleistung und Goldförderung. Der Zusammenhang ist offener: Eine leistungsfähigere Gesellschaft kann auf mehr Ressourcen zugreifen und zugleich mit den vorhandenen Ressourcen besser umgehen. Genau diese Anpassungsfähigkeit ist Teil des Modells.
Die bisherigen Mechanismen bilden ein zusammenhängendes Gefüge. Steigt die reale Produktion schneller als das monetäre Goldangebot, können die Preise fallen und die Kaufkraft des Goldes steigen. Diese Kaufkraft kann neue Förderung rentabel machen und damit das spätere Angebotswachstum erhöhen.
Wächst der Goldbestand dagegen zu schnell, kann seine Kaufkraft sinken. Schlechtere Fördermargen bremsen dann Exploration und neue Mineninvestitionen. Starke Geldhaltung kann zunächst die Preise drücken, zugleich aber die reale Kaufkraft vorhandener Ersparnisse erhöhen und bestimmte Anschaffungen wieder erschwinglich machen. Technischer Fortschritt erweitert schließlich sowohl die Güterproduktion als auch den Zugang zu bislang unwirtschaftlichen Goldressourcen.
Die These beruht auf mehreren ineinandergreifenden Rückkopplungen, nicht auf einer einzelnen perfekten Stellschraube. Anpassung würde aus den Entscheidungen von Konsumenten, Sparern, Unternehmern und Produzenten entstehen.
Gold ist in diesem Entwurf mehr als ein Rohstoff, den eine Geldordnung zufällig verwendet. Es ist ihre monetäre Technologie. Seine Eigenschaften übernehmen einen Teil der Begrenzungs- und Vertrauensfunktionen, die andernfalls institutionell hergestellt werden müssen.
Seine Knappheit und der Aufwand seiner Gewinnung erschweren eine beliebige Ausweitung. Seine Haltbarkeit erlaubt Speicherung über Generationen. Teilbarkeit, Standardisierung und Austauschbarkeit erleichtern Handel. Seine Förderökonomie eröffnet eine Angebotsreaktion auf veränderte Kaufkraft, während technischer Fortschritt die Grenzen des Zugänglichen verschiebt.
In diesem begrenzten Sinn lässt sich Gold als physikalischer Algorithmus zur Koordination von Knappheit verstehen. Der Ausdruck ist eine Metapher: Das Metall berechnet weder ein optimales Preisniveau noch einen gesellschaftlich gerechten Verteilungsplan. Es setzt materielle Bedingungen, innerhalb derer Menschen entscheiden.
Eine solche Ordnung könnte ohne zentrale Feinsteuerung der Geldmenge auskommen. Verlässliche Institutionen wären trotzdem nötig, um Eigentum, Verwahrung, Vertragsdurchsetzung und die tatsächliche Deckung von Zahlungsansprüchen zu sichern. Die physische Grenze ersetzt nicht jede Regel. Sie gibt den Regeln einen überprüfbaren Anker.
Ein Geld, dessen Kaufkraft langfristig steigt, verändert den Umgang mit festen Schulden. Wer heute 100 Gramm Gold leiht und sie in dreißig Jahren zurückzahlen muss, schuldet weiterhin 100 Gramm. Diese können dann erheblich mehr Güter repräsentieren. Der Gläubiger trägt zwar weiterhin ein Ausfallrisiko; der Schuldner kann aber nicht auf eine automatische Entlastung durch Geldentwertung bauen.
Das macht langfristigen Hebel anspruchsvoller. Menschen, Unternehmen und Staaten müssten genauer prüfen, welche Verpflichtungen sie über Jahrzehnte tragen können. Im Modell ist diese Hürde ausdrücklich gewollt: Weniger Verschuldung kann die Abhängigkeit von Refinanzierung verringern und die Gefahr reduzieren, dass ein Ausfall über viele miteinander verbundene Bilanzen weitergereicht wird. Damit könnte auch der Bedarf an monetären Rettungsaktionen sinken.
Dabei sind reale Schuldenlast und laufende Zahlungsfähigkeit zu unterscheiden. Bleibt ein Einkommen bei 10 Gramm monatlich, erhöht die steigende Kaufkraft allein nicht das Verhältnis einer festen Goldrate zu diesem Einkommen. Fallen dagegen nominale Löhne oder Unternehmensumsätze, während die Rate gleich bleibt, wird die Bedienung schwieriger. Gerade dieser Fall kann eine Abwärtsspirale aus Notverkäufen, Ausfällen und weiterem Ausgabenrückgang auslösen.
Die Stärke einer geringeren Verschuldung liegt deshalb vor allem in einer zuvor darauf ausgerichteten Finanzstruktur. Eine hoch verschuldete bestehende Wirtschaft abrupt in sinkende Preise zu überführen, wäre etwas anderes. Der Übergang müsste die vorhandenen Verträge und ihre Tragfähigkeit berücksichtigen; die gewünschte Disziplin darf nicht mit einem kostenlosen Systemwechsel verwechselt werden.
Eine geringere Attraktivität fester Schulden bedeutet nicht, dass Unternehmen ohne Kapital bleiben müssten. Ersparnisse können weiterhin in produktive Vorhaben fließen. Auch klar befristete Kredite bleiben möglich, wenn der Kapitalgeber während der Laufzeit auf die eigene Verfügbarkeit verzichtet. Daneben könnten Beteiligungsformen relativ wichtiger werden.
Bei Eigenkapital teilen Investor und Unternehmer den wirtschaftlichen Erfolg und das Verlustrisiko. Gewinnbeteiligungen knüpfen die Vergütung an tatsächlich erzielte Ergebnisse. Partnerschaften können Kapital und Arbeit zusammenbringen; Genossenschaften ermöglichen Menschen, gemeinsam Einrichtungen oder Unternehmen zu finanzieren, die ihnen selbst nutzen. Crowdfunding verteilt die Unterstützung auf viele Beteiligte.
Stiftungen und Mäzenatentum ergänzen dieses Spektrum dort, wo ein gesellschaftlich wertvolles Vorhaben keine ausreichende finanzielle Rendite verspricht. Familien- und Gemeinschaftskapital kann auf Vertrauen und langfristigen Beziehungen aufbauen. Auch diese Formen benötigen nachvollziehbare Absprachen und Schutz vor Missbrauch. Persönliche Nähe allein macht eine Finanzierung weder erfolgreich noch fair.
Der grundlegende Unterschied lautet: Kapitalbereitstellung muss nicht immer eine feste Rückzahlungsforderung erzeugen. Risiken können stärker gemeinsam getragen werden. Damit rückt der stärkste Einwand gegen das Modell in den Blick: Wenn bloßes Geldhalten bereits reale Kaufkraftgewinne verspricht, steigt die Hürde für jede Investition. Das folgende Kapitel behandelt ihn eigens.
Der Einwand lautet: Wenn Geld von selbst an Kaufkraft gewinnt, muss jede Investition diesen Gewinn übertreffen. Wächst die Produktivität um zwei Prozent, rentiert bloßes Halten real mit zwei Prozent, und ein Projekt muss mehr bringen. Das trifft langfristige, riskante Vorhaben am härtesten – Fusionsreaktoren, Robotik, Grundlagenforschung –, also genau jene, die Abundanz erzeugen sollen. Würde ein Goldsystem den Motor, den es antreiben will, im Leerlauf halten?
Zunächst zur Größenordnung. Die Hürde ist die Wachstumsrate der Wirtschaft, nicht mehr. Eine Investition muss die durchschnittliche Produktivitätsentwicklung übertreffen, um sich zu lohnen. Das ist keine Verzerrung, sondern die Definition einer sinnvollen Kapitalverwendung: Ein Projekt, das weniger schafft als der Durchschnitt, sollte nicht finanziert werden. In einer Fiat-Ordnung existiert dieselbe Hürde, nur versteckt: Investoren verlangen eine nominale Rendite über Inflation und Zins, und die Zentralbank verschiebt diese Schwelle nach Belieben. Unter Gold ist sie sichtbar, stabil und für alle gleich.
Zweitens zur Höhe der Erträge. Die Vorhaben, um die es geht, versprechen keine drei Prozent, sondern Vielfache. Eine Technologie, die die Kosten von Energie oder Fertigung um neunzig Prozent senkt, erzeugt eine reale Rendite, gegen die eine Hürde von zwei Prozent unerheblich ist. Was die Hürde aussortiert, sind Projekte, die nur bei Nullzins und Kreditschwemme überleben: Umschichtungen bestehender Vermögenswerte, Hebelgeschäfte, marginale Erweiterungen. Riskante Vorhaben werden ohnehin nicht einzeln, sondern in Portfolios finanziert, deren wenige Erfolge die vielen Fehlschläge tragen; eine Hürde von zwei Prozent ändert an dieser Rechnung nichts. Vorhaben mit echtem Nutzen werden gerade bei steigender Kaufkraft leichter finanzierbar, weil ihre Erträge in einem Geld anfallen, das mehr kauft, und weil Maschinen, Energie und Vorprodukte über die Laufzeit billiger werden. Je länger ein Projekt läuft, desto günstiger wird sein späterer Kapitalaufwand.
Drittens zur Form der Finanzierung. Bei Eigenkapital gibt es keinen festen Kupon, der die Hürde übertreffen müsste; der Investor erhält einen Anteil an dem, was tatsächlich entsteht. Sein Kalkül gilt dem erwarteten realen Ertrag und dem Risiko, nicht einer nominalen Zielrendite. Gewinnbeteiligungen und Partnerschaften binden Kapital und Arbeit an dasselbe Ergebnis. Genossenschaften finanzieren, was ihre Mitglieder selbst benötigen – ein Energienetz, eine Werkstatt, eine Klinik; ihre Hürde ist der Gebrauchswert, nicht eine Rendite über Marktniveau.
Viertens zum Mäzenatentum. Gerade bei steigender Kaufkraft wird es billiger, Forschung zu tragen, die keine finanzielle Rendite verspricht. Ein Stiftungsvermögen, das seine Kaufkraft von selbst erhält, muss keine Rendite jagen, um seinen Zweck über Jahrzehnte zu erfüllen. Forschung mit Zeithorizonten von dreißig Jahren ist für solche Träger leichter finanzierbar als für einen Fonds, der jedes Jahr die Inflation schlagen muss. Die Geldordnung senkt damit die Kosten der Geduld – und Geduld ist, was Fusion und Grundlagenforschung vor allem brauchen.
Die Investitionshürde ist deshalb kein Konstruktionsfehler, sondern das Filterkriterium des Modells. Sie lässt Projekte durch, die reale Möglichkeiten schaffen, und hält Projekte auf, die nur nominale Ansprüche verschieben. Dass dieses Kriterium in einer Welt sichtbarer Kosten strenger wirkt als in einer Welt versteckter Subventionen, ist beabsichtigt.
Eine Geldordnung kann Menschen nicht moralisch machen. Sie kann aber verändern, welche Verhaltensweisen wirtschaftlich besonders attraktiv sind. In einem Umfeld rasch wachsenden Kredits und steigender Vermögenspreise können günstiger Zugang zur Finanzierung und hoher Hebel erhebliche Vorteile schaffen. Wer diese Mittel nicht besitzt, nimmt an der Entwicklung unter anderen Bedingungen teil.
Eine Ordnung, die ungedeckte Zahlungsmittelschöpfung begrenzt und langfristige Verschuldung weniger begünstigt, könnte diesen Vorteil verringern. Gemeinsame Investitionen, freiwillige Unterstützung und Beteiligungen würden dadurch relativ mehr Gewicht erhalten. Kapitalgeber müssten häufiger nach dem tatsächlichen Nutzen und dem tragfähigen Ertrag eines Vorhabens fragen.
Kooperation wäre damit kein verpflichtendes moralisches Programm. Sie könnte eine wirtschaftlich vernünftige Antwort auf anders gesetzte Anreize werden. Menschen könnten Risiken zusammen tragen oder einen Teil ihrer gesicherten Ersparnisse für Zwecke einsetzen, deren Wert sich nicht vollständig in einer finanziellen Rendite ausdrückt.
Fairness bedeutet in diesem Modell nicht, dass alle Menschen gleich viel besitzen müssen. Fähigkeiten, Interessen, Entscheidungen und Lebenswege unterscheiden sich. Wer ein wichtiges Problem löst, ein erfolgreiches Unternehmen aufbaut oder ein erhebliches Risiko übernimmt, kann dadurch sehr vermögend werden. Eine harte Geldordnung steht diesem Ergebnis nicht entgegen.
Ihr Anspruch liegt bei den Regeln: Niemand soll kraft eines privilegierten Zugangs zusätzliche, ungedeckte Zahlungsansprüche schaffen und damit die Kaufkraft anderer beanspruchen können. Die Deckungspflicht soll für alle gelten. Ein Sparer soll seine Kaufkraft bewahren können, ein Investor soll sein Risiko offen tragen und ein Unternehmer durch ein nachgefragtes Angebot verdienen.
Auch dieser Anspruch hat eine materielle Seite. Gold muss überprüfbar vorhanden sein; Verwahrer dürfen Einlösbarkeit nicht bloß behaupten. Rechtsschutz und Zugang zur Zahlungsinfrastruktur müssen funktionieren. Sonst verschiebt sich Privilegierung nur von der Geldschöpfung zur Kontrolle der Tresore oder Zahlungswege.
Gleiche monetäre Regeln beseitigen außerdem keine Erbschaften, Monopole oder ungleichen Ausgangsvermögen. Fallende Preise begünstigen Geldhalter nach Maßgabe ihrer Bestände. Der Fairnessbegriff ist deshalb klar begrenzt: Die Geldordnung soll keine zusätzliche privilegierte Anspruchserzeugung ermöglichen. Andere Verteilungsfragen bleiben eigenständige gesellschaftliche Aufgaben.
Wenn ungedeckte Geldschöpfung und stark gehebelte Finanzierung weniger Raum erhalten, verändert sich ein Teil der Wege zu großem Vermögen. Gewinne aus kreditgetriebener Vermögenspreisinflation, extremem Hebel, besonders billiger Refinanzierung oder bevorzugtem Zugang zu neuem Kredit könnten an Bedeutung verlieren. Genau diese Verschiebung gehört zur Absicht des Entwurfs.
Große Vermögen blieben möglich. Sie könnten weiterhin aus Innovation, höherer Produktivität, unternehmerischem Risiko und freiwilligem Austausch entstehen. Ein Unternehmen, das Energie billiger bereitstellt, bessere Medikamente entwickelt oder mehr Wohnraum mit weniger Aufwand baut, schafft einen realen Vorteil. Eine Geldordnung, in der Konsumenten Kostenersparnisse als höhere Kaufkraft erfahren, würde diesen Erfolg keineswegs verhindern.
Der Anspruch ist eine veränderte Gewichtung: Wirtschaftlicher Erfolg soll stärker von einem überzeugenden Angebot und bewusst getragenem Risiko abhängen. Ungleichheit kann bestehen, ohne dass die Geldordnung selbst unterschiedliche Regeln für die Erzeugung von Zahlungsansprüchen vorsieht.
Die Kapitel bis hierher haben vier Beiträge beschrieben, die eine Geldordnung zum Weg in die Abundanz leisten kann. Sie lassen sich nun bündeln und mit der heutigen Ordnung vergleichen. Technologie ist der Motor; die Frage ist, welche Geldordnung den Motor besser versorgt.
Kapitaldisziplin. Unter Gold ist Geldhalten eine reale Alternative. Kapital fließt nur dorthin, wo ein Vorhaben mehr verspricht als der Durchschnitt der Wirtschaft. Unter Fiat verliert gehaltenes Geld planmäßig an Kaufkraft; Sparer werden in Risiko gedrängt, und Kapital sucht Vermögenspreise statt Produktion. Die Hürde existiert dort ebenfalls, wird aber von der Geldpolitik gesetzt und verschoben, statt aus der Produktivität der Wirtschaft zu folgen.
Zeitpräferenz. Ein Geld, das Kaufkraft bewahrt, verlängert den Horizont: Sparen für Jahrzehnte ist möglich, ohne Finanzexperte zu sein. Ein Geld, das planmäßig entwertet wird, verkürzt ihn: Wer wartet, verliert. Fusion, Infrastruktur und Grundlagenforschung brauchen Jahrzehnte. Eine Ordnung, die Warten bestraft, bestraft die Finanzierung genau dieser Vorhaben.
Schuldenbegrenzung. Ein Goldkredit bleibt in Gramm geschuldet; keine Inflation entlastet den Schuldner. Hebel ist teurer, Kettenreaktionen werden kürzer, Rettungen seltener – und mit ihnen die Erwartung der Rettung. Unter Fiat verbilligt die Aussicht auf nominale Entwertung und Zentralbankliquidität die Verschuldung und macht Hebel zum bevorzugten Weg zu Vermögen. Kapital fließt in die Kontrolle bestehender Werte, nicht in die Schaffung neuer.
Gleiche monetäre Regeln. Unter Vollgolddeckung kann niemand ungedeckte Ansprüche schaffen. Die Produktivitätsdividende erreicht jeden Geldhalter unmittelbar über fallende Preise. Unter Fiat empfangen Staat, Banken und Vermögensbesitzer neues Geld zuerst; die Kostensenkungen des Fortschritts kommen als Margen, Vermögenspreise und Staatsfinanzierung an, bevor sie – wenn überhaupt – als niedrigere Preise beim Verbraucher ankommen. Ein Inflationsziel von zwei Prozent bedeutet praktisch: Produktivitätsgewinne, die das Preisniveau senken würden, werden monetär aufgesogen.
Fiat kann Fortschritt finanzieren; das zeigen die vergangenen fünfzig Jahre. Es finanziert ihn jedoch über Kredit, Vermögenspreise und die Erwartung staatlicher Absicherung – und es unterbricht das letzte Glied der Kette, in dem Fortschritt als Kaufkraft bei den Menschen ankommt. Gold ist die bessere Brücke, weil seine Anreize in dieselbe Richtung zeigen wie der Motor: Ersparnis wird zu realem Kapital, reales Kapital zu Produktivität, Produktivität zu fallenden Preisen, fallende Preise zu neuer Ersparnis. Eine Ordnung, die jedes dieser Glieder stützt, trägt den Weg zur Abundanz besser als eine, die das letzte Glied planmäßig durchtrennt.
Wenn ein solches Geldsystem langfristige Orientierung begünstigen könnte, warum hat es sich nicht dauerhaft durchgesetzt? Ein Teil der Antwort liegt in der politischen Macht. Die Bindung einer Währung an Gold begrenzt die Möglichkeit, zusätzliche staatliche Ausgaben durch Geldschöpfung zu finanzieren. Besonders deutlich wird diese Grenze, wenn ein Staat innerhalb kurzer Zeit Millionen Soldaten ausrüsten, Waffen und Munition herstellen, Fabriken und Schiffe bauen sowie Energie, Nahrungsmittel und Rohstoffe beschaffen will.
In unserem hypothetischen Vollgoldsystem müsste er dafür vor allem Steuern erhöhen, Ersparnisse leihen oder Ressourcen direkt beanspruchen. Diese Wege machen erhebliche Teile der Belastung unmittelbar sichtbar. Zusätzliche Geldschöpfung eröffnet dagegen die Möglichkeit, nominale Kaufkraft bereitzustellen, bevor entsprechende Steuereinnahmen fließen. Bei ausgelasteten Produktionskapazitäten kann sich die Belastung später in steigenden Preisen und sinkender Kaufkraft zeigen.
Der Erste Weltkrieg beschädigte deshalb auch die monetäre Ordnung. Zahlreiche europäische Kriegsparteien setzten die Goldkonvertibilität aus oder schränkten sie praktisch ein. Das geschah nicht überall auf dieselbe Weise; insbesondere blieb der US-Dollar an Gold gebunden. Zudem waren die historischen Goldstandards keine durchgängigen Vollreservesysteme. Federal Reserve History
Die grundlegende Spannung bleibt: Eine glaubwürdige Goldbindung beschränkt auch staatlichen Finanzierungsspielraum. Sie verhindert jedoch weder Krieg noch die Mobilisierung gewaltiger Ressourcen durch Steuern, Schulden und Zwang.
Geldschöpfung erzeugt zunächst weder Panzer noch Öl oder Weizen. Sie baut auch keine Fabrik. Sie verändert die nominalen Ansprüche, mit denen Menschen und Institutionen um reale Ressourcen konkurrieren. Wenn der Staat mit zusätzlichem Geld Stahl kauft, kann er dadurch Ressourcen an sich ziehen, die anderen Verwendungen fehlen. Wie stark das Preise erhöht, hängt unter anderem davon ab, ob Stahlwerke bereits ausgelastet sind oder ihre Produktion noch ausweiten können.
Dieser Unterschied ist wesentlich. Bei ungenutzten Kapazitäten kann zusätzliche Nachfrage auch mehr reale Produktion ermöglichen. Wo Arbeitskräfte, Rohstoffe oder Maschinen bereits vollständig eingesetzt sind, verschiebt sie vor allem deren Verwendung. Die realen Kosten einer staatlichen Entscheidung verschwinden in keinem der beiden Fälle; ihre Verteilung und ihr zeitliches Auftreten können sich jedoch verändern.
Hartes Geld könnte den unmittelbaren Zusammenhang zwischen Ausgaben, Steuern und Kreditaufnahme sichtbarer machen. „Realwirtschaftliche Ehrlichkeit“ wäre dafür der Anspruch: Wer Ressourcen beansprucht, sollte deren Kosten offenlegen.
Nach dem Ersten Weltkrieg versuchten mehrere Staaten, zur alten monetären Ordnung zurückzukehren. Doch die Ausgangslage hatte sich verändert: Schulden waren stark gewachsen, Preisniveaus hatten sich verschoben, Handelsbeziehungen und Kapitalströme verliefen anders. Teilweise wurden frühere Goldparitäten wiederhergestellt, obwohl sie zu den neuen Verhältnissen nur unter erheblichen Anpassungen passten.
Die Verteidigung einer überhöhten Parität konnte eine restriktive Geldpolitik, sinkende Preise und steigende Arbeitslosigkeit erzwingen. Zugleich erhöhte Deflation die reale Last nominal festgeschriebener Schulden. Notverkäufe, Kreditverluste und Bankenzusammenbrüche konnten sich gegenseitig verstärken. Dieser von Irving Fisher beschriebene Mechanismus erklärt, warum fallende Preise in einer hoch verschuldeten Wirtschaft eine andere Wirkung entfalten können als Kostensenkungen durch bessere Maschinen. Irving Fisher, 1933
Der Goldstandard war dabei ein wichtiger Übertragungsmechanismus, keine vollständige Erklärung der Weltwirtschaftskrise. Länder, die ihn früher verließen, erholten sich im Allgemeinen früher. Ben Bernanke, 2004
Unser theoretisches Vollgoldsystem unterscheidet sich davon: Gold wäre selbst die Rechnungseinheit, ohne staatlich verteidigte Parität einer separaten Papierwährung. Damit entfiele ein bestimmtes Wechselkursproblem. Schuldenkrisen, Liquiditätsengpässe und wirtschaftliche Anpassungskosten wären jedoch weiterhin möglich. Die Wahl der Rechnungseinheit ersetzt keine tragfähigen Institutionen.
Die 1944 vereinbarte Ordnung von Bretton Woods brachte keine einfache Rückkehr zum klassischen Goldstandard. Vereinfacht verlief ihre Verbindung über drei Ebenen: Gold bildete den Anker des US-Dollars, und andere Währungen hielten feste, grundsätzlich anpassbare Wechselkurse zum Dollar. Für die offizielle Umwandlung galt ein Preis von 35 Dollar je Feinunze Gold.
Entscheidend war, wer dieses Recht ausüben konnte. US-Bürger konnten ihre Banknoten nicht beliebig bei der Zentralbank gegen Gold eintauschen. Die maßgebliche internationale Konvertibilität galt für ausländische offizielle Währungsinstitutionen, insbesondere Zentralbanken. Auch die vorgesehenen internationalen Zahlungsbeziehungen wurden erst schrittweise nach dem Krieg wiederhergestellt. Internationaler Währungsfonds
Gold blieb damit ein letztgültiges Mittel zum Ausgleich zwischen Währungsbehörden. Zugleich konnten Dollarbestände und Kreditforderungen darüber hinaus wachsen. Nicht jeder Dollar war ein unmittelbar von seinem jeweiligen Besitzer einlösbarer Goldschein. Dennoch hing das Vertrauen in das System davon ab, dass die USA die berechtigten Umtauschansprüche dauerhaft erfüllen konnten. In dieser Verbindung aus elastischem Kredit und festem Goldversprechen lag die zentrale Spannung des Systems.
In den 1960er-Jahren trafen mehrere Entwicklungen zusammen. Die USA finanzierten den Vietnamkrieg und große staatliche Programme; ihre Wirtschaft und das internationale Kreditgeschäft expandierten. Die Inflation zog insbesondere in der zweiten Hälfte des Jahrzehnts an. Zugleich sammelten sich im Ausland immer mehr Dollarbestände, während die offizielle Goldparität bei 35 Dollar je Feinunze blieb. Federal Reserve History: The Great Inflation
Die Spannung bestand nicht allein darin, dass eine wachsende Wirtschaft mehr Geld verwendete. Problematisch wurde das Verhältnis zwischen den im Ausland gehaltenen Dollaransprüchen, dem Vertrauen in ihre Kaufkraft und den Goldreserven, mit denen die USA ihr internationales Umtauschversprechen absicherten. Ausländische Zentralbanken konnten auf sinkendes Vertrauen reagieren, indem sie Dollar gegen Gold tauschten. Dadurch nahm gerade die Reserve ab, auf der das Versprechen beruhte.
Es entstand ein Dilemma: Der internationale Zahlungsverkehr benötigte Dollarliquidität, doch wachsende Dollarbestände konnten Zweifel an deren Goldkonvertibilität verstärken. Kriegsausgaben und staatliche Programme waren Teil dieser Entwicklung. Die gesamte Krise darauf zu reduzieren, würde jedoch die Zahlungsbilanz, internationale Kapitalbewegungen und die Konstruktion des Währungssystems ausblenden. Federal Reserve History: Dollar und Goldkonvertibilität
Ein monetäres System kann unter erheblichen wirtschaftlichen Spannungen stehen, lange bevor seine Regeln offiziell geändert werden. Investoren müssen nicht auf eine Regierungserklärung warten, um einen solchen Wechsel für möglich zu halten. In diesem Zusammenhang sind Goldminenaktien interessant: Ihr Wert konnte Erwartungen über künftige Goldpreise, Förderkosten und Gewinne aufnehmen, während der offizielle Goldpreis zunächst feststand.
Das bedeutet allerdings nicht, dass jede Kursbewegung einer Goldmine eine bevorstehende Abkehr vom Goldstandard bewies. Fördermengen, neue Lagerstätten, Kosten, Steuern und politische Risiken beeinflussen diese Unternehmen ebenfalls. Die mögliche Vorwegnahme eines Regimewechsels ist ein plausibler Bewertungsmechanismus; für die Erklärung konkreter Aktienrenditen wären gesonderte Daten nötig.
Auch der Goldmarkt selbst blieb nicht bis 1971 einheitlich fixiert. Nach dem Zusammenbruch des London Gold Pool im März 1968 entstand ein zweigeteiltes System: Zwischen Währungsbehörden blieb die offizielle Parität bestehen, während der private Marktpreis freier schwanken konnte. Der Bruch vollzog sich also in Etappen. Die politische Entscheidung von 1971 beendete eine Verbindung, die wirtschaftlich bereits sichtbar unter Druck stand. Federal Reserve History: Gold Pool und zweigeteilter Goldmarkt
Am 15. August 1971 schloss Präsident Richard Nixon das sogenannte Gold Window. Die USA suspendierten die offizielle Umwandlung von Dollar in Gold. Damit entfiel das zentrale internationale Einlösungsversprechen von Bretton Woods. Nach weiteren Versuchen, feste Wechselkurse zu erhalten, gingen die großen Währungen 1973 weitgehend zu flexiblen Kursen über. Die Freigabe des privaten Goldpreises 1968, das Ende der offiziellen Konvertibilität 1971 und der Übergang zum weitgehenden Wechselkurs-Floating 1973 sind deshalb auseinanderzuhalten. Federal Reserve History
Für die großen Währungen begann eine Ordnung ohne festen Rücktauschanspruch in ein monetäres Metall. Ihr Wert stützte sich auf die Leistungsfähigkeit der Wirtschaft, staatliche und rechtliche Institutionen, die Nachfrage nach der Währung und das Vertrauen in ihre Geldpolitik.
Auch Goldgeld hatte schon immer Institutionen benötigt: Eigentumsrechte, Münzstandards, Banken und verlässliche Verträge. Neu war daher nicht die institutionelle Grundlage des Geldes selbst. Neu war die globale Reichweite einer Ordnung, deren große Währungen auf den früheren metallischen Konvertibilitätsanker verzichteten.
Gold und Silber erfüllten über Jahrtausende unterschiedliche monetäre Funktionen. Sie zirkulierten als Münzen, dienten zum Ausgleich größerer Zahlungen oder bildeten die Grundlage von Einlösungsversprechen. Daneben existierten Kreditgeld, Bankeinlagen, teilweise gedeckte Noten und zeitweise auch nicht konvertierbares Papiergeld. Geldgeschichte war nie ausschließlich die Geschichte von Edelmetallen.
Dennoch ist die heutige weltweite Verbreitung dauerhaft nicht in Gold konvertierbarer großer Währungen vergleichsweise jung. Seit den entscheidenden Brüchen der frühen 1970er-Jahre ist etwas mehr als ein halbes Jahrhundert vergangen. In diesem begrenzten Sinn lässt sich das globale Fiat-System als junges historisches Experiment bezeichnen.
Die Bezeichnung entscheidet jedoch nicht über seinen Erfolg. Ein altes System ist nicht allein wegen seines Alters überlegen, und eine neue Ordnung muss nicht zwangsläufig scheitern. Ebenso sollte ein hypothetisches Vollgoldsystem seine eigene Neuartigkeit offenlegen: Es wäre keine schlichte Wiederherstellung einer jahrtausendelang unveränderten Praxis. Der historische Vergleich öffnet den Blick für Alternativen; er ersetzt ihre Prüfung nicht.
Ein fairer Vergleich muss erklären, warum ein elastisches Geldsystem attraktiv ist. Zentralbanken können in Krisen zusätzliche Liquidität bereitstellen, den Zahlungsverkehr stützen und verhindern helfen, dass vorübergehende Finanzierungsengpässe in eine Kette von Zusammenbrüchen übergehen. Geld- und Fiskalpolitik können zudem auf einen starken Einbruch der Nachfrage reagieren. Unter einer bindenden Goldkonvertibilität ist dieser Spielraum enger.
Wenn viele Akteure gleichzeitig Zahlungsmittel benötigen, kann eine Zentralbank diese in ihrer eigenen Währung schaffen. Das ist ein erheblicher Vorteil. Er bedeutet allerdings nicht, dass sie beliebig reale Ressourcen erzeugen oder jedes insolvente Unternehmen wirtschaftlich gesund machen kann. Liquidität hilft gegen einen Zahlungsengpass; fehlendes Vermögen oder dauerhaft untragbare Geschäftsmodelle sind andere Probleme.
Ein solches System erleichtert auch die Finanzierung staatlicher Defizite. Nominales Einkommenswachstum kann bestehende Schulden tragbarer machen, soweit Zinsen und vertragliche Anpassungen diesen Effekt nicht aufheben. Die gewonnene Handlungsfähigkeit ist real. Mit ihr entstehen jedoch Anreize, die eine Geldordnung ebenfalls berücksichtigen muss.
Wenn Banken, Investoren oder Staaten damit rechnen, im Ernstfall aufgefangen zu werden, kann sich ihre Risikobereitschaft verändern. Banken könnten mehr Fremdkapital einsetzen, Anleger höhere Risiken akzeptieren und Staaten zusätzliche Schulden aufnehmen. Hinter ihren Entscheidungen steht dann die Erwartung einer Institution, die große Mengen nominaler Liquidität bereitstellen kann.
Daraus kann eine sich verstärkende Rückkopplung entstehen: Größere Rettungsfähigkeit begünstigt höhere Risiken, diese erhöhen den möglichen Rettungsbedarf, und spätere Eingriffe können wiederum die Erwartung weiterer Unterstützung festigen. Eine erfolgreiche Stabilisierung der Gegenwart kann so die Voraussetzungen für neue Schwierigkeiten schaffen.
Eigenkapitalanforderungen, glaubwürdige Verlustbeteiligung und die Abwicklung gescheiterter Unternehmen können diese Rückkopplung begrenzen. Die relevante Frage lautet, wer Risiken trägt und wer Verluste übernimmt. Unser alternatives Modell setzt darauf, diese Verantwortung enger zusammenzuführen.
Unternehmenspleiten, Fehlinvestitionen, Missernten, Naturkatastrophen und Spekulationsblasen wären auch in einem Vollgoldsystem möglich. Menschen verfügen nicht über vollständiges Wissen; sie können Erwartungen falsch einschätzen und gleichzeitig ähnliche Risiken eingehen. Knappes Geld beseitigt diese Ursachen wirtschaftlicher Krisen nicht.
Eine stärkere Finanzierung durch Eigenkapital könnte jedoch bestimmte Kettenreaktionen abschwächen. Geht ein Unternehmen unter, tragen seine Eigentümer Verluste. Je geringer seine Schuldenverbindungen sind, desto weniger Gläubiger werden unmittelbar mitgerissen. Der Weg vom Unternehmensausfall über eine geschwächte Bank zu weiteren Zahlungsengpässen und staatlicher Unterstützung könnte dadurch kürzer werden.
Dazu gehört eine klare Trennung von Zahlungsverkehr und riskanter Finanzierung. Vollständig reservierte Zahlungsguthaben blieben zuverlässig verfügbar, während Anleger über gesonderte Kredit- und Beteiligungsverträge bewusst Risiken tragen. Das Ziel wäre eine andere Verteilung der Krisenfolgen, nicht ihre Abschaffung.
Viele heutige Zentralbanken verstehen Preisstabilität als einen niedrigen, mittelfristig verlässlichen Anstieg des allgemeinen Preisniveaus. Die Europäische Zentralbank strebt beispielsweise mittelfristig 2 Prozent Inflation an. Das soll unter anderem Abstand zu anhaltender Deflation schaffen. Es ist ein Ziel für einen Preisindex, keine Zusage, dass jeder einzelne Preis langsam steigt. EZB: Zwei-Prozent-Inflationsziel
Unser alternatives Modell setzt einen anderen Schwerpunkt: Die Geldeinheit soll knapp bleiben, während sich Produktivitätsgewinne stärker in sinkenden Güterpreisen zeigen dürfen. Werden bei unveränderten nominalen Gesamtausgaben 2 % mehr reale Güter und Leistungen angeboten, könnte das durchschnittliche Preisniveau rechnerisch ungefähr 2 % sinken. Eine solche Veränderung müsste keinen Wohlstandsverlust darstellen.
Der entscheidende Gedanke: Eine stabile Wirtschaft muss nicht daran zu erkennen sein, dass ihre Güter jedes Jahr teurer werden.
Preise können fallen, weil Nachfrage und Kredit einbrechen. Sie können aber auch sinken, weil Unternehmen dieselben Güter mit weniger Aufwand herstellen. Beide Entwicklungen verändern das Preisniveau, ihre wirtschaftliche Bedeutung unterscheidet sich jedoch erheblich.
Wenn eine Maschine deutlich leistungsfähiger wird und die Herstellungskosten eines Produkts um 30 % senkt, entsteht zunächst ein realer Effizienzgewinn. Ob der Verkaufspreis entsprechend fällt, hängt von Wettbewerb, Nachfrage und anderen Kosten ab. Der Gewinn kann ebenso in höhere Löhne, zusätzliche Investitionen oder größere Unternehmensmargen fließen. Billigere Produktion eröffnet einen Wohlstandsgewinn; dessen Verteilung steht damit noch nicht fest.
Unser Modell würde produktivitätsbedingte Preisrückgänge ausdrücklich zulassen. Es müsste zugleich berücksichtigen, dass auch solche Veränderungen einzelne Schuldner unter Druck setzen können, wenn ihre Einnahmen sinken und ihre Zahlungsverpflichtungen unverändert bleiben. Eine breite historische BIS-Untersuchung findet keinen allgemeinen Gleichlauf von Güterpreisdeflation und wirtschaftlichem Zusammenbruch; besonders problematisch waren häufig Vermögenspreisstürze in Verbindung mit Verschuldung. BIS: The costs of deflations
Die Ursache des Preisrückgangs und die Finanzierungsstruktur gehören deshalb gemeinsam in die Betrachtung.
Die entscheidende Frage wäre weniger, wie schnell ein nominaler Geldbetrag wächst, als wie viele reale Güter und Leistungen eine Arbeitsstunde kaufen kann. Die heutige Wirtschaftsstatistik unterscheidet bereits zwischen nominalem und realem Wachstum. Im Alltag und in politischen Debatten dominieren dennoch häufig steigende Löhne, Umsätze und Vermögenswerte als sichtbare Erfolgsgrößen.
Stellen wir uns vor, jemand verdient weiterhin zehn Gramm Gold im gleichen Zeitraum. Gleichzeitig kostet Nahrung nur noch die Hälfte, Energie wird um 70 % und Transport um 80 % billiger; Maschinen werden um 90 % produktiver. Soweit diese Fortschritte bei dieser Person ankommen, wächst ihre reale Kaufkraft erheblich, obwohl ihr in Gold gemessener Lohn unverändert bleibt.
Als gesellschaftliche Zielgröße zählt, was Menschen mit ihrer Zeit und ihren Einkommen tatsächlich erreichen können: bessere Versorgung, mehr Handlungsmöglichkeiten und mehr frei verfügbare Lebenszeit.
Wenn Geld seine Kaufkraft langfristig erhält oder steigert, könnte das den Anreiz verändern, einen Kauf vorzuziehen. Ein Produkt müsste stärker begründen, warum sein Nutzen heute größer ist als der Wert aufgeschobenen Konsums. Langlebigkeit, Reparierbarkeit und Qualität könnten dadurch an Gewicht gewinnen. Ein Gerät, das viele Jahre zuverlässig arbeitet, würde sich leichter gegenüber einer kurzlebigen Anschaffung behaupten.
Umweltschutz entsteht daraus nicht von selbst; billiger werdende Produktion kann zusätzlichen Verbrauch auslösen, und Goldförderung beansprucht selbst Ressourcen. Der Beitrag der Geldordnung ist enger und deshalb belastbar: Eine verlässliche Möglichkeit, Kaufkraft in die Zukunft zu übertragen, stützt längere Planungshorizonte. Was eine Gesellschaft mit diesem Horizont anfängt, entscheidet sich an Preisen für Umweltschäden, technischen Standards und ihren Prioritäten.
In einer Wirtschaft mit häufig sinkenden Güterpreisen könnten Unternehmen einen steigenden nominalen Umsatz noch weniger als selbstverständlich betrachten. Um ihre wirtschaftliche Stellung zu erhalten, müssten sie mehr produzieren, die Qualität verbessern, Kosten senken oder etwas Neues schaffen. Ein niedrigerer Preis wäre dabei nicht notwendig ein Zeichen des Scheiterns. Er könnte Ausdruck einer erfolgreichen Verbesserung sein.
Auch heute garantiert Inflation weder Umsatzwachstum noch Gewinne. Der Unterschied unseres Modells läge darin, dass technische Fortschritte stärker durch fallende Preise sichtbar werden dürften. Unternehmen müssten ihre Finanzierung darauf abstimmen, etwa durch mehr Eigenkapital, flexible Kosten und vorsichtig bemessene feste Zahlungsverpflichtungen.
Das könnte eine anspruchsvolle Wettbewerbsordnung begünstigen, in der dauerhafter Nutzen stärker zählt als nominale Expansion.
Von hier aus lässt sich das Gedankenmodell weiter in die Zukunft verfolgen. Technologie verbessert Bergbau, Landwirtschaft, Fertigung, Energieversorgung, Transport und Informationsverarbeitung. Zunehmend übernehmen autonome Systeme ganze Produktionsschritte: Roboter fertigen Güter, KI unterstützt den Entwurf neuer Maschinen, und Maschinen diagnostizieren oder beheben die Fehler anderer Maschinen. Autonome Minen könnten Rohstoffe erschließen, während verbesserte Recyclingverfahren mehr Materialien zurückgewinnen.
In einem solchen Szenario könnten die Grenzkosten vieler Güter stark fallen. Die Herstellung einer zusätzlichen Einheit würde immer weniger menschliche Arbeitszeit und andere knappe Inputs beanspruchen. Das wäre ein erheblicher Schritt in Richtung materieller Abundanz.
Grenzkosten sind jedoch nicht Gesamtkosten. Forschung, Fabriken, Rechenanlagen, Wartung und die Erneuerung des Kapitalstocks müssten weiterhin finanziert werden. Auch ist eine nahezu vollständige Rückgewinnung bei manchen Materialkreisläufen eher denkbar als bei anderen; verstreute Stoffe und Prozessverluste setzen Grenzen. Die Vision braucht keine perfekte Maschine. Sie setzt eine weitreichende, anhaltende Senkung des Aufwands für reale Versorgung voraus.
Fast jede physische Produktion benötigt Energie. Bergbau und Metallurgie, Landwirtschaft und Entsalzung, Transport und Recycling hängen davon ab, nutzbare Energie am richtigen Ort und zur richtigen Zeit bereitzustellen. Eine Zivilisation mit sehr günstiger, reichlich verfügbarer und emissionsarmer Energie könnte deshalb auch die wirtschaftliche Knappheit zahlreicher anderer Ressourcen vermindern.
Lagerstätten mit niedrigeren Erzgehalten könnten nutzbar werden. Meerwasser ließe sich in größerem Umfang aufbereiten. Aufwendige Trenn- und Recyclingverfahren könnten sich eher lohnen, und der Energieanteil der Transportkosten könnte sinken. Energieabundanz wäre damit ein starker Hebel für größere materielle Verfügbarkeit.
Physische und ökologische Grenzen bleiben: Anlagen, Netze, Speicher und Flächen sind nötig, Entsalzung erzeugt Abfallströme, Bergbau greift in Ökosysteme ein. Der tragfähige Kern lautet deshalb: Billige Energie kann viele Knappheiten lockern. Ob daraus nachhaltige Abundanz entsteht, hängt davon ab, wie diese Energie gewonnen und eingesetzt wird.
Der technische Fortschritt könnte schließlich auch den monetären Anker verändern. Neben oberflächennahen Lagerstätten erschließt er tiefere Minen und Erze mit sehr geringen Goldgehalten. Manche heute unwirtschaftliche Quelle könnte künftig nutzbar werden. Selbst die Gewinnung aus Meerwasser lässt sich als fernes Gedankenexperiment betrachten, ohne damit ihre technische oder wirtschaftliche Tragfähigkeit zu unterstellen.
Noch weiter reicht die Möglichkeit außerirdischer Ressourcen. Metallreiche Asteroiden könnten eines Tages erschlossen werden. Ob daraus große, günstig verfügbare Goldmengen entstehen, hängt jedoch von tatsächlichen Vorkommen, Förderverfahren und den Kosten der Verarbeitung und des Transports ab. Metallreichtum allein beweist keine wirtschaftlich nutzbare Goldlagerstätte.
Entscheidend wäre das Verhältnis neuer Förderung zum vorhandenen Bestand. Ein Förderschub verändert diesen Bestand zunächst schrittweise, und mit jedem Schub sinkt das Gewicht der nächsten Unze. Stiege die verfügbare Menge dennoch dauerhaft sehr schnell, verlöre Gold einen wesentlichen Teil seiner Knappheit. Die angebotsseitige Rückkopplung des Modells würde damit seine eigene monetäre Grundlage herausfordern – das ist die Kopplung, die Gold von einem absolut knappen Geld unterscheidet, und zugleich der Kern des monetären Paradoxes in Stufe XIV.
Wenn Gold technologisch so leicht verfügbar würde, dass seine bisherige Knappheit weitgehend verschwindet, könnte es als verlässlicher Wertspeicher an Eignung verlieren. Für Menschen mit Goldguthaben wäre das zunächst ein Vermögensrisiko. Verträge und Preise müssten sich anpassen; ein solcher Wechsel wäre nicht allein deshalb reibungslos, weil ihm technischer Fortschritt zugrunde liegt.
In unserem Evolutionsmodell eröffnet sich dennoch eine optimistische Deutung. Vielleicht gehört die verbesserte Goldgewinnung zu einem breiten Fortschritt, der zugleich Energie, Rohstoffe, Produktion und Transport sehr günstig macht. Dann würde die sinkende Knappheit des Geldmetalls eine Gesellschaft begleiten, in der viele materielle Bedürfnisse leichter erfüllt werden können.
Der Erfolg läge nicht im Ende der Goldknappheit selbst, sondern in der umfassenderen Fähigkeit, Menschen besser zu versorgen. Geld wäre in dieser Entwicklung das Koordinationsmittel, nicht die Ursache der Abundanz.
Geld beantwortet unter anderem die Frage, wer auf knappe Ressourcen zugreifen kann. Wollen zehn Menschen etwas, das nur einmal verfügbar ist, braucht eine Gesellschaft Regeln der Zuteilung. Preise sind ein solcher Mechanismus; daneben existieren etwa Wartelisten, gemeinsame Nutzung, Losverfahren oder öffentliche Bereitstellung. Geld erfüllt zugleich weitere Funktionen: Es ermöglicht Zahlungen, macht Werte vergleichbar und überträgt Kaufkraft über die Zeit.
Wenn sich ein Gut in fast beliebiger Menge vervielfältigen lässt, kann sein Preis stark sinken. Eine zusätzliche Kopie einer digitalen Datei zeigt bereits, wie gering die unmittelbaren Kosten einer weiteren Einheit sein können. Dennoch mussten die ursprünglichen Inhalte, Programme und die Infrastruktur erst entstehen.
Nahezu kostenlose Vervielfältigung macht kostenlose Nutzung deshalb möglich, aber nicht unvermeidlich. Urheberrechte, Zugangskontrollen oder Marktmacht können Preise erhalten; laufende Pflege verursacht weitere Kosten. Die ökonomische Frage verschiebt sich: Wie lassen sich Entwicklung und Bereitstellung finanzieren, wenn die zusätzliche Nutzung selbst kaum noch Ressourcen beansprucht?
Stellen wir uns vor, Solarenergie oder künftig auch Fusionsenergie wäre sehr günstig verfügbar. Autonome Landwirtschaft könnte reichlich Nahrung erzeugen, Roboter könnten Gebäude errichten und Fahrzeuge große Teile des Transports übernehmen. KI könnte Wissen und Bildungsangebote zugänglicher machen, während automatisierte Verfahren die Medizin unterstützen. Weitere Maschinen würden Rohstoffe fördern und recyceln.
In diesem Szenario könnten immer mehr grundlegende Leistungen bereitstehen, ohne dass jede einzelne Nutzung eine Zahlung auslöst. Gemeinschaftliche Einrichtungen, öffentliche Versorgung oder andere Finanzierungsformen könnten die verbleibenden Kosten tragen. Geld verlöre dann für Teile des alltäglichen Zugangs an Bedeutung, ohne verboten oder vollständig abgeschafft zu werden.
Technische Leistungsfähigkeit allein genügt dafür nicht. Wohnungen benötigen geeignete Grundstücke und Infrastruktur; medizinische Versorgung bleibt von verlässlicher Qualität und teilweise menschlicher Zuwendung abhängig. Auch muss entschieden werden, wem die automatisierten Anlagen gehören und wer ihre Leistungen nutzen darf. Aus preiswerter Produktion wird erst dann gesellschaftliche Abundanz, wenn ausreichende Kapazität und breite Zugänglichkeit zusammenkommen.
Selbst eine weitgehend automatisierte Gesellschaft würde bestimmte Knappheiten behalten. Land an einem begehrten Ort lässt sich nicht beliebig vervielfältigen. Ein originales Kunstwerk bleibt einzigartig. Menschliche Aufmerksamkeit und Lebenszeit sind begrenzt, ebenso der Zugang zu empfindlichen Naturgebieten oder besonderen Erfahrungen.
Für solche Güter wären weiterhin Regeln nötig. Vielleicht würden Preise und Geld bestehen bleiben; vielleicht gewännen andere Formen der Zuteilung an Gewicht. Eine Welt mit sehr günstiger Grundversorgung müsste nicht zugleich eine Welt ohne Eigentum, Austausch oder Interessenkonflikte sein.
Die entscheidende Schwelle unseres Modells läge an einer anderen Stelle: Nahrung, grundlegender Wohnraum, Energie, Gesundheitsversorgung, Transport und die Herstellung vieler alltäglicher Güter wären verlässlich und ohne existenzbedrohende Kosten zugänglich. Das bedeutet nicht, dass jeder Wunsch an jedem Ort sofort erfüllbar wäre. Es bedeutet, dass ein fehlendes laufendes Einkommen nicht länger automatisch die materielle Lebensgrundlage gefährden müsste. Geld könnte weiter besondere Ansprüche koordinieren, während seine Rolle bei der täglichen Existenzsicherung abnimmt.
Eine solche Gesellschaft wäre nicht buchstäblich unendlich reich. Mit „Post-Scarcity“ wäre hier gemeint, dass zentrale materielle Bedürfnisse mit einem vergleichsweise geringen Anteil der verfügbaren Arbeit und Ressourcen gedeckt werden können und diese Versorgung breit zugänglich ist. Knappheit bliebe bestehen, verlöre aber einen Teil ihrer Macht über den Alltag.
Menschen müssten dann womöglich weniger Lebenszeit darauf verwenden, Einkommen allein zur Sicherung ihrer Existenz zu verdienen. Arbeit könnte sich stärker auf Forschung, Kunst und Entdeckung, soziale Tätigkeit, Kreativität, Philosophie und freiwillige Projekte richten. Auch Sorgearbeit und persönliche Beziehungen könnten mehr Raum erhalten, ohne dass ihr Wert von einem Marktpreis abhängt.
Der Zweck wirtschaftlicher Tätigkeit könnte sich verschieben: von der ständigen Abwehr materieller Not hin zur Gestaltung von Möglichkeiten. Der Maßstab wäre, wie viel Freiheit eine produktive Gesellschaft ihren Mitgliedern tatsächlich eröffnet.
Wo jeder mit geringem Aufwand eine weitere Einheit eines Gegenstands herstellen oder erhalten kann, verliert das Horten großer Mengen seinen Sinn. Zehntausend Exemplare verschaffen wenig Vorteil, wenn ein anderes ebenso leicht verfügbar ist. Exklusives Eigentum an alltäglichen Gütern könnte dadurch einen Teil seiner bisherigen wirtschaftlichen Bedeutung verlieren.
Anders verhält es sich bei den Voraussetzungen der Produktion. Wer Energieanlagen, Fabriken, Rechenkapazität, Grundstücke oder entscheidendes Wissen kontrolliert, könnte auch bei sehr niedrigen Herstellungskosten Zugang beschränken. Materielle Fülle hebt Eigentumsfragen daher nicht auf; sie verschiebt deren Schwerpunkt von einzelnen Produkten zu Infrastruktur, Nutzungsrechten und Entscheidungsmacht.
Wo Knappheit fortbesteht, bleiben Eigentum und andere verlässliche Zugangsregeln relevant. Wo sie abnimmt, werden gemeinsame Nutzung und großzügige Bereitstellung leichter. Wie weit Preise und exklusive Ansprüche das Leben noch koordinieren müssen, wäre dann keine rein technische Frage. Es wäre eine gesellschaftliche Entscheidung darüber, ob die Möglichkeiten der Produktion auch zu gemeinsam nutzbaren Möglichkeiten des Lebens werden.
In einer Welt extremer Knappheit verlangt Großzügigkeit einen spürbaren Verzicht. Wer gerade genug Nahrung für die eigene Familie besitzt, kann anderen nur helfen, indem er die eigene Versorgung einschränkt. Mit wachsender Produktivität kann sich dieses Verhältnis verändern: Je leichter ein zusätzliches Gut herzustellen ist, desto geringer werden die materiellen Kosten des Teilens.
Eine autonome Farm könnte zusätzliche Mahlzeiten zu sehr niedrigen Kosten bereitstellen. Reichliche, preiswerte Energie würde es erleichtern, andere mit Strom und Wärme zu versorgen. Eine KI könnte sehr vielen Menschen zugleich Unterricht anbieten, ohne für jeden weiteren Lernenden eine zusätzliche Lehrkraft zu benötigen. Im weitesten Gedankenexperiment könnte eine entsprechend ausgebaute Infrastruktur sogar eine Milliarde Lernende erreichen. Infrastruktur und menschliche Betreuung bleiben nötig, doch der zusätzliche Aufwand könnte stark sinken.
Daraus ergibt sich eine mögliche Rückkopplung: Technischer Fortschritt senkt Grenzkosten, vergrößert das verfügbare Angebot und verbilligt das Teilen. Wo Menschen diese Möglichkeit nutzen, nimmt freiwillige Bereitstellung zu und die Bedeutung einzelner Geldtransaktionen ab. Altruismus müsste nicht erzwungen werden, sondern würde wirtschaftlich leichter. Der zuvor beschriebene Übergang von Schuld zu Beteiligung ließe sich damit weiterdenken: Aus Beteiligung könnte mehr Kooperation entstehen, aus Kooperation mehr freiwillige Bereitstellung und daraus eine breiter zugängliche Abundanz.
Zu Beginn steht eine eng umrissene Vorstellung monetärer Fairness: Niemand soll seine eigene Kaufkraft durch privilegierte Geldschöpfung zulasten anderer erhöhen können. Das ist eine Aussage über Regeln, noch keine über gleiche Ausgangsbedingungen. Auch ein vollständig gedecktes System kann mit stark konzentriertem Goldbesitz beginnen und erhebliche Vermögensunterschiede fortschreiben.
Die nächste Ebene betrifft die Finanzierung. Kapitalgeber und Unternehmer sollen das tatsächliche Risiko ihrer Entscheidungen stärker gemeinsam tragen, statt Gewinne zu privatisieren und Verluste anderen aufzubürden. Eine weitere Ebene entsteht, wenn Produktivitätsfortschritte über niedrigere Preise möglichst viele Menschen erreichen. Das verlangt Wettbewerb, Zugang und entsprechende Einkommen.
In einer weitgehend von materieller Abundanz geprägten Wirtschaft würde sich die Frage nochmals verschieben: Grundlegender Wohlstand müsste immer weniger über Zahlungsfähigkeit zugeteilt werden. Nahrung, Energie oder Wissen wären so reichlich verfügbar, dass ihr Zugang nicht mehr an einer hohen finanziellen Hürde scheitert. Fairness entwickelte sich damit von verlässlichen Regeln für den Umgang mit Knappheit zur Verringerung jener Knappheiten, die Menschen überhaupt erst voneinander abhängig machen.
Aus dieser Perspektive erschöpft sich gesellschaftliche Fairness nicht darin, einen gegebenen Bestand dauerhaft neu zu verteilen. Ihr langfristiger Anspruch wäre, mehr Menschen Zugang zu den Dingen zu verschaffen, die sie tatsächlich benötigen. Eine zentrale Aufgabe lautet deshalb, Knappheit selbst zu reduzieren.
Wenn Wohnungen wesentlich billiger gebaut werden können, sinkt der Aufwand für ausreichenden Wohnraum. Günstige Energie kann den Bedarf an laufender Unterstützung bei Energiekosten verringern. Eine reichliche Nahrungsmittelproduktion erleichtert Versorgung, und automatisierte Diagnose sowie bestimmte Behandlungen könnten medizinische Leistungen verbreitern. In all diesen Fällen erweitert Technologie die realen Möglichkeiten, innerhalb derer Verteilungspolitik handelt.
Produktion und Zugang bleiben allerdings unterschiedliche Aufgaben. Billiges Bauen vermehrt kein begehrtes Stadtzentrum; reichliche Nahrung erreicht Bedürftige nur mit funktionierender Logistik und entsprechenden Rechten. Die Verringerung von Knappheit ersetzt deshalb nicht jede Verteilungsentscheidung. Sie kann deren Härte jedoch vermindern. Der normative Maßstab wäre, nicht nur nach einer möglichst gerechten Aufteilung des Mangels zu fragen, sondern danach, wie immer weniger Menschen unter diesem Mangel leben müssen.
Gold wäre in diesem Modell kein Endziel der Zivilisation, sondern eine Brückentechnologie. Solange wichtige Ressourcen knapp sind, benötigen Menschen Mittel, um Werte aufzubewahren, Tausch zu koordinieren, wirtschaftliche Entscheidungen vergleichbar zu machen und verfügbare Ressourcen verschiedenen Verwendungen zuzuordnen. Gold könnte hierzu aufgrund seiner Haltbarkeit, Teilbarkeit und begrenzten Vermehrbarkeit beitragen.
Verwahrung, Prüfung, Einlösung und verlässliche Eigentumsrechte müssten dafür sorgen, dass die physische Begrenzung auch zu einer glaubwürdigen monetären Regel wird.
Die gedachte Aufgabe lautet: Gold hilft, Knappheit zu organisieren, während Technologie die Knappheit vieler Güter verringert. Seine Seltenheit wäre kein Wert, den eine Gesellschaft um seiner selbst willen bewahren müsste. Sie wäre eine nützliche Eigenschaft in einer bestimmten Entwicklungsphase. Wenn sich das wirtschaftliche Problem verändert, darf sich auch das Werkzeug verändern, mit dem Menschen es bearbeiten.
Ein ungewöhnlicher Maßstab für gutes Geld wäre daher sein Beitrag dazu, dass Menschen langfristig weniger von Geld abhängig sind. Die Leitfrage lautet dann nicht nur, wie eine Währung möglichst dauerhaft bestehen kann. Sie lautet auch, welche monetäre Ordnung eine Gesellschaft dabei unterstützt, ihre grundlegende Versorgung mit immer geringerem materiellen Aufwand sicherzustellen.
Ein System, das verlässliches Sparen ermöglicht, produktive Investitionen begünstigt, Fehlinvestitionen begrenzt und übermäßige Verschuldung eindämmt, könnte langfristige Kapitalbildung erleichtern. Wenn Wettbewerb die daraus entstehenden Produktivitätsgewinne über niedrigere Preise weitergibt, würde mehr Kaufkraft bei den Menschen ankommen. Das wäre die erhoffte Verbindung zwischen monetärer Disziplin und wachsender realer Versorgung.
Der größte Erfolg eines solchen Geldsystems könnte darin liegen, seine eigene Bedeutung für die Grundversorgung zu vermindern. Das bedeutet kein Verschwinden von Geld: Für verbleibende Knappheiten bleibt es nötig. Schon wenn immer weniger existenzielle Entscheidungen vom Kontostand abhängen, wäre viel erreicht. Das Ideal wäre eine monetäre Technologie, deren Erfolg daran erkennbar wird, dass immer mehr Lebensbereiche ohne sie zugänglich werden.
Die Hypothese lässt sich in sechzehn Stufen darstellen. Die späteren Stufen hängen von institutionellen Entscheidungen, technischem Fortschritt und dessen Zugänglichkeit ab.
Menschen verfügen über knappe reale Güter. Direkter Tausch kann schwierig sein, weil Wünsche, Zeitpunkt und verfügbare Mengen selten genau zusammenpassen. Neben anderen Formen sozialer Koordination entstehen verschiedene Arten von Warengeld. Ein allgemein akzeptiertes Gut erleichtert es, Leistung heute abzugeben und den Gegenwert später für etwas anderes zu verwenden.
Gold und Silber eignen sich durch ihre physikalischen Eigenschaften als haltbare Wert- und Tauschmedien. Sie lassen sich teilen, transportieren und prüfen. Das Geld besteht selbst aus einem knappen materiellen Gut, das auch außerhalb seiner Geldfunktion verwendet werden kann. Seine Akzeptanz verbindet diese Eigenschaften mit Erwartungen über seine spätere Verwendbarkeit.
Wird Gold zur gemeinsamen Rechnungseinheit, macht es unterschiedliche Güter und Leistungen miteinander vergleichbar. Seine natürliche Begrenztheit und die Kosten seiner Förderung erschweren eine beliebige Ausweitung des Angebots. Zugleich reagiert die Förderung auf wirtschaftliche Anreize. Das Angebot ist damit weder politisch beliebig vermehrbar noch vollkommen starr; es besitzt eine durch Geologie, Technik und Kosten begrenzte Elastizität.
Im gedachten System stehen sofort einlösbaren Geldansprüchen tatsächlich entsprechende Goldbestände gegenüber. Über dem Goldbestand werden keine ungedeckten, jederzeit einlösbaren Zahlungsansprüche aufgebaut; Finanzierung müsste als eigenes, mit Risiko verbundenes Geschäft erkennbar bleiben. Produktivitätswachstum braucht dann keine gleich große monetäre Expansion. Bei sonst passenden Bedingungen könnte es sich stärker in sinkenden Preisen und steigender Kaufkraft ausdrücken.
Wenn die Gütermenge schneller wächst als das verfügbare Geld und niedrigere Kosten an Käufer weitergegeben werden, gewinnen Ersparnisse an realer Kaufkraft. Auch ein unveränderter nominaler Lohn könnte mehr Waren und Dienstleistungen erschließen. Geldhaltung würde damit an Produktivitätsfortschritten teilhaben, ohne dass jeder Sparer einzelne Unternehmen auswählen muss.
Kann Geld seine Kaufkraft erhalten oder steigern, muss eine Investition einen überzeugenden zusätzlichen Nutzen versprechen. Sie muss Ertrag, Risiko und den Verzicht auf verfügbare Mittel rechtfertigen. Kapitalgeber würden Projekte stärker an dieser Alternative messen. Die Hoffnung lautet, dass weniger schwache Vorhaben finanziert werden, während produktive Unternehmen weiterhin hohe reale Renditen erzielen und das dafür notwendige Kapital gewinnen können.
Langfristige feste Schulden repräsentieren bei steigender Geldkaufkraft mehr reale Güter. Fallen dabei die nominalen Einnahmen der Schuldner, können sie schwerer zu bedienen sein. Das könnte ihre Attraktivität begrenzen und die Nachfrage nach Eigenkapital, Gewinnbeteiligungen, Partnerschaften, Genossenschaften und freiwilliger Finanzierung erhöhen. Weniger Fremdkapital würde manche Verstärkungseffekte bei Verlusten abschwächen. Risiken verschwänden dadurch nicht; sie würden stärker von denen getragen, die zugleich an möglichen Gewinnen beteiligt sind.
Gleiche Deckungs- und Einlösungsregeln sollen verhindern, dass privilegierter Zugang zu neu geschaffenem ungedecktem Geld bestimmte Teilnehmer systematisch bevorzugt. Sparer wären vor dieser Form der Verwässerung geschützt. Vermögen könnte dennoch sehr ungleich verteilt sein, insbesondere bei konzentriertem Goldbesitz am Anfang. Der Anspruch betrifft deshalb zunächst gleiche monetäre Regeln. Er behauptet weder gleiche Vermögen noch das Ende aller wirtschaftlichen Machtunterschiede.
Mehrere Gegenkräfte könnten ineinandergreifen. Steigende Produktivität kann die Kaufkraft von Gold erhöhen und zusätzliche Förderung rentabel machen. Ein stark wachsendes Goldangebot könnte wiederum seine Kaufkraft drücken und marginale Minen unrentabel werden lassen. Auch Hortung könnte eine Gegenbewegung auslösen: Werden Güter in Gold gerechnet attraktiver, nimmt der Anreiz zum Ausgeben zu.
Bessere Verfahren könnten tiefere Minen, Lagerstätten mit geringerem Goldgehalt, höhere Ausbeuten und bislang unzugängliche Vorkommen wirtschaftlich nutzbar machen. Die erschließbare Goldmenge würde mit der Leistungsfähigkeit der Zivilisation wachsen, allerdings nicht automatisch im gleichen Tempo wie die übrige Produktion. Genehmigungen, Umweltfolgen und lange Investitionszeiten blieben relevant.
KI, Robotik und autonome Produktion könnten den menschlichen Arbeitsaufwand für zahlreiche Güter und Dienstleistungen reduzieren. Wo dadurch Gesamtkosten sinken und Anbieter die Einsparungen weitergeben, würden diese Leistungen auch in Gold gerechnet günstiger. Reale Kaufkraft könnte steigen.
Sehr günstige, reichlich verfügbare Energie könnte Förderung, Recycling, Transport, Entsalzung und industrielle Produktion verbilligen. Viele heute teure Verfahren würden wirtschaftlich interessanter. Dadurch ließen sich zusätzliche Wasser- und Rohstoffquellen nutzen, während die Kosten zahlreicher Alltagsgüter sinken könnten. Energieabundanz wäre ein starker Beschleuniger.
Niedriggradige Lagerstätten und leistungsfähiges Recycling könnten den nutzbaren Rohstoffbestand erweitern. Hinzu kämen möglicherweise Tiefseeressourcen und langfristig außerirdische Vorkommen, sofern ihre Nutzung technisch, ökologisch und wirtschaftlich tragfähig wäre. In einem weitreichenden Szenario würde sogar Gold leichter zugänglich. Seine ökonomische Knappheit könnte trotz endlicher physischer Gesamtmenge abnehmen.
Der technische Fortschritt, den die Geldordnung begleiten soll, könnte schließlich ihre materielle Grundlage verändern. Würde Gold sehr viel leichter verfügbar, verlöre seine Begrenztheit als monetärer Anker an Bedeutung. Zugleich könnten andere materielle Güter reichlicher werden. Die erhoffte Parallelität wäre, dass Gold gerade dann weniger gebraucht wird, wenn es weniger geeignet erscheint. Garantiert ist diese zeitliche Übereinstimmung jedoch nicht; auch eine neue monetäre Lösung könnte erforderlich werden.
Nahrung, Energie, Information, Transport, grundlegender Wohnraum und viele Produktionsgüter könnten für zusätzliche Nutzer zu sehr niedrigen Kosten bereitgestellt werden. Niedrige Grenzkosten bedeuten dabei noch nicht, dass Aufbau und Erhalt der Infrastruktur kostenlos sind. Werden diese Voraussetzungen gemeinsam oder dauerhaft tragfähig finanziert, könnten trotzdem immer größere Teile des Alltags ohne einzelne monetäre Zugangshürden auskommen.
Am Ende der Hypothese steht eine weitgehende Entkopplung grundlegender materieller Existenz von Zahlungsfähigkeit. Essen, Wohnen, Energie, medizinische Versorgung und Wissen wären breit zugänglich. Geld könnte für einzigartige Güter und verbleibende Knappheiten bestehen bleiben, etwa für begehrte Orte, menschliche Aufmerksamkeit oder Zeit. Entscheidend wäre, dass es immer seltener darüber bestimmt, ob jemand überhaupt sicher und würdig leben kann.
Die Hypothese richtet den Blick auf eine Entwicklung, nicht auf die ewige Bewahrung einer bestimmten Geldform. Sie beginnt mit Knappheit und der Aufgabe, diese zwischen Menschen vorhersehbarer und fairer zu koordinieren. Gold wäre das zunächst gewählte Werkzeug. Wenn die dazugehörigen Regeln produktive Investitionen und langfristige Kapitalbildung fördern, könnten sie eine wachsende technische Leistungsfähigkeit unterstützen.
Aus besseren Verfahren könnte ein reichlicheres Güterangebot entstehen. Wo dieses Angebot tatsächlich zugänglich wird, verliert der Preis als Instrument der Zuteilung an Bedeutung. Und wo weniger über Preise zugeteilt werden muss, sinkt auch der Bedarf an Geld. Der gedachte Endpunkt ist deshalb eine Gesellschaft, die ihr ursprüngliches monetäres Werkzeug für immer weniger Aufgaben benötigt. „Ende“ bezeichnet hier die abnehmende Reichweite einer Funktion, keinen festgelegten Termin und keinen zwangsläufigen vollständigen Geldverzicht.
Gold besitzt in dieser Theorie keinen metaphysischen Rang. Es ist interessant, weil bestimmte Eigenschaften des Materials zu einem wirtschaftlichen Problem passen. Seine Eignung muss deshalb an Ergebnissen gemessen werden: an Verlässlichkeit, Kosten, Zugang, Stabilität und dem Spielraum für produktive Zusammenarbeit.
Sollte ein anderes Werkzeug diese Aufgaben besser erfüllen, gäbe es keinen sachlichen Grund, Gold allein aus Traditionsbindung festzuhalten. Dasselbe gilt, wenn die Aufgaben selbst kleiner werden. Eine Gesellschaft müsste keine künstliche Abhängigkeit von Gold bewahren, nur um die historische Bedeutung ihres Geldes zu erhalten.
Gold soll menschliches Handeln erleichtern. Sein Erfolg zählt im Verhältnis zu diesem Zweck.
Der erwünschte Endzustand wäre nicht, dass jeder möglichst große Goldbestände besitzt. Das würde den Maßstab weiterhin bei der Menge eines Tauschmittels belassen. Das Ziel wäre vielmehr, dass Menschen für ein gutes Leben immer weniger Geld oder Gold benötigen, weil die entscheidenden Dinge verlässlich verfügbar sind.
Materieller Wohlstand zeigt sich in ausreichender Nahrung, sicherem Wohnraum, Energie, Mobilität, medizinischer Versorgung und Zugang zu Wissen. Milliarden Geldeinheiten sind dafür kein ausreichender Maßstab. Freiheit von Knappheit bedeutet, dass Menschen ihre Lebensentscheidungen zunehmend nach Bedürfnissen und Fähigkeiten treffen können, ohne an vermeidbaren materiellen Zugangshürden zu scheitern.
Geld macht wirtschaftliche Ansprüche vergleichbar; Preise koordinieren Entscheidungen unter Knappheit und spiegeln zugleich Nachfrage und Marktmacht. Geld hilft damit beim Umgang mit begrenzten Möglichkeiten, während technischer Wohlstand diese Möglichkeiten erweitert.
Eine erfolgreiche Wirtschaft wäre aus dieser Sicht daran zu messen, wie viele nützliche Dinge sie mit weniger Aufwand verfügbar macht. Größere nominale Geldmengen können diesen Erfolg begleiten, sind aber kein Ersatz für ihn. Entscheidend ist, ob Menschen leichter an das gelangen, was ihr Leben verbessert.
Der Anspruch wäre, immer mehr Güter so günstig und reichlich bereitzustellen, dass ihre Finanzierung im Alltag an Bedeutung verliert. Geld behielte seinen Nutzen für verbleibende knappe Bereiche. Seine geringere Bedeutung für die Grundversorgung wäre jedoch selbst ein Ausdruck wachsenden Wohlstands.
Steigende Hauspreise, Aktienkurse, Umsätze, Löhne und nominale Wirtschaftsleistung gelten als Zeichen des Erfolgs. Trotz der fachlichen Unterscheidung von realem und nominalem Wachstum werden größere Geldbeträge mit größerem Wohlstand verwechselt. Steigende Vermögenspreise nützen Eigentümern und erschweren zugleich anderen den Zugang.
Die wichtigere Frage lautet, wie viel menschliche Arbeit ein Haus, eine Mahlzeit, eine Kilowattstunde oder eine medizinische Behandlung kostet. Senkt eine Technologie den Preis einer Leistung relativ zur dafür nötigen Arbeitszeit um neunzig Prozent, entsteht ein erheblicher Wohlstandsgewinn – auch wenn der nominale Umsatz der Branche fällt. Die Stärke des Systems wäre, solche Fortschritte in der Kaufkraft sichtbar zu machen. Größere Zahlen wären nur relevant, wenn ihnen eine reale Verbesserung gegenübersteht.
In einer ausbalancierten Ordnung wäre nominales Wachstum kein Selbstzweck. Weder Geldmenge noch Löhne, Preise, Schulden oder Umsätze müssten jedes Jahr steigen, damit das System funktioniert. Die Wirtschaft könnte monetär stationär und technologisch dynamisch sein: Ein Betrieb stellt mit demselben Aufwand bessere Produkte her, eine Familie erwirbt mit demselben Einkommen mehr. Eine begrenzte Geldbasis bedeutet keinen Stillstand realer Möglichkeiten.
Hohe Verschuldung zwingt Unternehmen, Haushalte und Staaten, ihre nominalen Einnahmen laufend zu steigern, weil größere Einkommen bestehende Verpflichtungen tragbar machen. Bleibt das Wachstum aus, werden alte Finanzierungsentscheidungen zur Last der Gegenwart. Würde Finanzierung stärker über Eigenkapital und variable Beteiligungen erfolgen, könnten Zahlungen mit den tatsächlichen Ergebnissen schwanken. Weniger feste Verpflichtungen nehmen den Wachstumsdruck, der aus bereits eingegangenen Schulden entsteht; eine Phase schwacher Produktivität löst dann seltener eine Kette von Ausfällen aus.
Innovation bliebe erwünscht, weil sie den Lebensstandard verbessert – nicht, weil sie frühere Versprechen nachträglich tragfähig machen muss. Wachstum würde wieder als Folge echter Verbesserung bewertet: mehr Qualität, mehr verfügbare Zeit und mehr Möglichkeiten aus demselben Einsatz.
Darin könnte der tiefste Stabilitätsmechanismus überhaupt liegen. Eine Architektur, deren Belastbarkeit nicht von fortgesetzter nominaler Expansion abhängt, verbindet eine begrenzte Geldbasis, tragfähige Verpflichtungen, geringen Fremdkapitaleinsatz und die Möglichkeit sinkender Preise bei höherer Produktivität. Stabile nominale Löhne wären mit steigender realer Kaufkraft vereinbar. Unternehmen könnten erfolgreich sein, ohne dass jeder Effizienzgewinn in höheren Umsatz münden muss. Technischer Fortschritt dürfte Wachstum erzeugen, wäre aber nicht nötig, um eine immer größere Last fester Zahlungsversprechen zu tragen. Ernteausfälle, gescheiterte Technologien und Irrtümer blieben möglich; sie würden nur nicht mehr durch eine anfällige Finanzierungsstruktur vervielfacht.
Der Ausgangspunkt war eine Goldmünze: ein physisches Objekt, das Zusammenarbeit erleichtert, wenn Ressourcen knapp sind und persönliches Vertrauen nicht ausreicht. Daraus ist eine Kette geworden. Begrenzte Vermehrbarkeit schützt Kaufkraft und erleichtert Sparen. Eine verlässliche Sparalternative erhöht die Anforderungen an Investitionen. Weniger feste Schulden reduzieren den Hebel, Beteiligungsmodelle verbinden Risiko mit Gewinnchance, gleiche monetäre Regeln schließen eine Quelle privilegierter Bereicherung. Produktive Investitionen bringen bessere Technik hervor; sinkende Preise geben die Gewinne weiter; steigende Goldkaufkraft regt Förderung an und erweitert die Geldbasis. Automatisierung senkt den Arbeitsaufwand, günstige Energie erleichtert die Rohstoffgewinnung, und wachsende Abundanz verringert den Bedarf an monetärer Zuteilung.
Die Gegenüberstellung „Gold oder Fiat?“ erfasst deshalb nur einen Teil der Frage. Sie lautet: Welche monetäre Architektur trägt eine Zivilisation am besten von schwerer materieller Knappheit zu breiter Versorgung? Gold verbindet physische Begrenztheit mit wirtschaftlicher Elastizität – nicht per Beschluss vermehrbar, aber nicht unveränderlich.
Der normative Anspruch an diese Ordnung bleibt klar. Arbeitnehmer sollen sich mit ihrer Arbeit mehr leisten können. Sparer sollen Kaufkraft bewahren können, ohne dafür Finanzexperten werden zu müssen. Investoren dürfen hohe Gewinne erzielen, sollen dafür aber Risiken tragen und Nutzen schaffen. Unternehmerischer Erfolg soll auf Leistung beruhen, nicht auf der Möglichkeit, private Hebel mit gesellschaftlichen Verlustgarantien abzusichern. Staatliche Ressourcenverwendung soll sichtbar finanziert werden. Technologischer Fortschritt soll das Leben verbessern, ohne dass fortgesetzte nominale Expansion zur Bedingung jeder Stabilität wird.
Das Ziel wäre weniger Knappheit. Geld würde dort an Bedeutung verlieren, wo es immer weniger zuzuteilen gibt. Der stärkste Ausdruck dieses Ideals lautet: Das perfekte Geld wäre nicht das Geld, das um jeden Preis für immer besteht. Es wäre das Geld, das eine Zivilisation dabei unterstützt, irgendwann möglichst wenig Geld zu brauchen – und für die Grundlagen eines würdigen Lebens keines mehr.
Ein möglicher Übergang müsste nicht mit gemeinsamem Idealismus beginnen. Er könnte zunächst von Angst, Sicherheitsbedürfnis und Gewinnstreben getragen werden. Würde das Vertrauen in eine Fiatwährung durch hohe Inflation, Überschuldung oder eine schwere Währungskrise beschädigt, könnten Menschen versuchen, ihre Kaufkraft durch den Erwerb knapper Vermögenswerte zu schützen. Gold wäre eine mögliche Wahl, weil auch andere ihm künftig Wert beimessen könnten.
Steigende Nachfrage könnte seine Kaufkraft erhöhen, weitere Käufer anziehen und seine Akzeptanz als Vermögensreserve oder Zahlungsmittel verbreitern. Aus individuellen Schutzentscheidungen könnte so ein größeres monetäres Netzwerk entstehen.
Zudem schafft ein Goldpreisanstieg noch keine faire Geldordnung. Er begünstigt zunächst die vorhandenen Besitzer. Erst transparente, allgemein geltende Regeln könnten den Übergang mit dem beschriebenen Fairnessanspruch verbinden. Das Paradox bestünde darin, dass eigennütziges Verhalten eine Ordnung hervorbringen könnte, die bestimmte Formen privilegierter Bereicherung später weniger belohnt.
Eine tragfähige Wirtschaftsordnung sollte nicht davon abhängen, dass alle Beteiligten altruistisch handeln. Der Miner möchte Gewinn erzielen, der Sparer Kaufkraft bewahren und der Unternehmer mit seinem Vorhaben erfolgreich sein. Konsumenten suchen passende Produkte zu günstigen Preisen; Investoren meiden schlechte Projekte, weil sie ihr Vermögen nicht verlieren wollen.
Solche Motive könnten unter geeigneten Regeln gegenläufige Reaktionen erzeugen. Höhere Goldkaufkraft macht zusätzliche Förderung attraktiver. Sinkende Kaufkraft begrenzt die Wirtschaftlichkeit neuer Förderung; sie lässt zunächst den Zuwachs des Goldbestands abnehmen, nicht automatisch den vorhandenen Bestand. Höhere Produktivität kann Preise senken und dadurch Kaufkraft verbreitern. Unüberzeugende Investitionen können Kapital verlieren, weil Geldhaltung eine verfügbare Alternative bleibt.
Wettbewerb, Haftung und wirksame Grenzen gegen Betrug und die Abwälzung von Schäden bleiben notwendig. Der Anspruch lautet, normale menschliche Motive so einzuordnen, dass persönlicher Vorteil häufiger mit produktiver Leistung und der Belastbarkeit des Gesamtsystems zusammenfällt.
Gold würde Menschen nicht aus eigener Kraft moralisch verändern. Eine dauerhaft andere Anreizstruktur könnte jedoch beeinflussen, welche Verhaltensweisen sich lohnen und mit der Zeit gesellschaftliche Anerkennung finden.
Wo unverzinste Geldhaltung dauerhaft Kaufkraft verliert, können früher Konsum, Verschuldung oder der Erwerb von Sachwerten attraktiver erscheinen. Wie stark dieser Effekt ist, hängt von Zinsen, Risiken und persönlichen Umständen ab. In der gedachten Ordnung könnte das Bewahren liquider Mittel dagegen leichter mit langfristigen Zielen vereinbar sein. Sparen, Geduld, überschaubare Schulden, langlebige Qualität und sorgfältig ausgewählte Investitionen könnten wirtschaftlich an Gewicht gewinnen.
Über Generationen könnten solche Erfahrungen Gewohnheiten und Normen prägen. Eine aus Sicherheitsinteresse oder Goldgier entstandene Entwicklung könnte langfristiges Denken kulturell begünstigen.
Verlässliche Kaufkraft kann es erleichtern, einen Teil der Gegenwart zugunsten späterer Möglichkeiten zurückzustellen. Wer darauf vertrauen kann, dass Ersparnisse künftig noch nützlich sind, erhält einen größeren Spielraum für langfristige Pläne. Die Frage nach dem sofort Erreichbaren könnte dadurch häufiger um die Frage ergänzt werden, was in zwanzig Jahren noch wertvoll sein wird.
Unternehmen könnten stärker auf langlebige Produkte setzen, Familien langfristiger sparen und Investoren geduldiger finanzieren. Infrastruktur ließe sich über längere Nutzungszeiten bewerten. Auch ein sparsamerer Umgang mit Ressourcen könnte attraktiver werden, wenn Haltbarkeit und spätere Erträge angemessen zählen.
Wer kaum genug zum Leben besitzt, kann Konsum oft nicht verschieben. Sicherheit, Einkommen, Gesundheit und Zukunftserwartungen bleiben entscheidend. Eine verlässlichere materielle Grundlage könnte Geduld ermöglichen, während die ökonomischen Regeln sie zusätzlich belohnen.
Gewinnstreben und der Wunsch nach Reichtum würden auch unter einer Goldordnung fortbestehen. Verändern könnte sich, welche Wege dorthin besonders attraktiv sind. In einem stark verschuldeten System lassen sich hohe Eigenkapitalrenditen mitunter dadurch erzielen, dass große Vermögenswerte mit wenig eigenem Geld kontrolliert werden. Wenn Fremdfinanzierung begrenzter und Verlusthaftung glaubwürdiger wäre, verlöre diese Strategie einen Teil ihrer Anziehungskraft.
Außergewöhnlicher Erfolg müsste dann stärker durch Entdeckungen, Erfindungen, effizientere Produktion und die Lösung wichtiger Probleme entstehen. Wer anderen etwas anbietet, das sie freiwillig erwerben möchten, könnte weiterhin sehr reich werden. Produktive Leistungen sollten sich gerade deshalb lohnen, weil sie reale Möglichkeiten schaffen.
Monopole, knappe Grundstücke oder politische Privilegien könnten allerdings auch dann hohe Gewinne ermöglichen. Gold allein beseitigt diese Quellen wirtschaftlicher Macht nicht. Der Anspruch ist, Anreize insgesamt so zu ordnen, dass sich persönliches Streben häufiger in nützliche Produktion übersetzt, statt über Hebel und Privilegien vor allem bestehende Ansprüche zu verschieben.
Materielle Akkumulation besitzt einen besonders hohen Nutzen, wenn lebenswichtige Dinge knapp und unsicher verfügbar sind. Mit verlässlicher Abundanz könnte dieser Nutzen abnehmen. Es wäre wenig sinnvoll, Milliarden identische Kopien einer frei reproduzierbaren Datei zu horten. Würden immer mehr physische Güter ähnlich leicht zugänglich, verlöre auch das Anhäufen großer Vorräte solcher Güter einen Teil seines Zwecks.
Der mögliche Entwicklungsbogen wäre damit: Vertrauensverlust oder freiwillige Neuorientierung führen zu Goldnachfrage; monetäre Akzeptanz ermöglicht andere Regeln; verlässlicheres Sparen erweitert den Zeithorizont; geringere Verschuldung und anspruchsvollere Investitionen unterstützen produktive Kapitalbildung. Technischer Fortschritt erhöht dann die Produktivität, sinkende Preise verbreitern Kaufkraft, und Automatisierung kann weitere Abundanz erschließen.
Diese Entwicklung würde nicht jedes Besitzstreben auflösen. Land an begehrten Orten, Aufmerksamkeit, Einfluss und menschliche Zeit bleiben knapp. Auch Statuskonkurrenz kann fortbestehen. Doch bei reichlich verfügbaren Alltagsgütern könnte der zusätzliche Nutzen des Hortens stark sinken. Eine Entwicklung, die mit dem Wunsch nach mehr Gold beginnt, könnte so damit enden, dass Goldbesitz für die grundlegende Lebensqualität immer weniger zählt.
Am Anfang steht der Mensch mit seinen vorhandenen Motiven: mit Angst, Eigeninteresse, Konkurrenzbereitschaft und dem Wunsch nach Sicherheit. Eine bessere Ordnung müsste nicht warten, bis diese Eigenschaften verschwinden. Sie müsste Regeln schaffen, unter denen dieselben Motive häufiger Ergebnisse hervorbringen, die auch anderen nutzen.
Der erhoffte Zusammenhang führt vom Eigeninteresse zur Nachfrage nach verlässlichem Geld, von dort zu monetärer Disziplin und veränderten Anreizen. Anreize können Verhalten beeinflussen, wiederholtes Verhalten Institutionen prägen und belastbare Institutionen langfristige Kapitalbildung erleichtern. Daraus könnten bessere Technologien entstehen, die den Aufwand der Versorgung senken und materielle Knappheit vermindern. Weniger existenzieller Mangel könnte bestimmte Verteilungskonflikte entschärfen. Sozialer Frieden folgt daraus nicht automatisch: Macht, Anerkennung, Identität und verbleibende Knappheiten behalten ihr Konfliktpotenzial.
Der normative Kern bleibt dennoch anspruchsvoll. Menschen sollten nicht erst vollkommen werden müssen, damit ihre Zusammenarbeit bessere Ergebnisse hervorbringt. Die Regeln sollen so gestaltet sein, dass Vorsorge, Initiative und persönlicher Ehrgeiz häufiger mit einer reichlicheren Versorgung aller vereinbar werden.
Gier könnte Gold zurückbringen. Gold könnte andere monetäre Regeln tragen. Diese Regeln könnten Geduld, Kapitalbildung und technische Entwicklung begünstigen. Technologie könnte immer mehr Knappheit überwinden. Und Abundanz könnte schließlich jene materielle Akkumulation weniger bedeutsam machen, mit der die Entwicklung begonnen hat.
Vom Fiatgeld zur Goldgier, von der Goldgier zur Disziplin, von der Disziplin zur Produktivität und von der Produktivität zur Abundanz: Der Maßstab dieses Weges wäre die Freiheit, immer weniger Lebensmöglichkeiten vom Geld abhängig machen zu müssen. Seine höchste Ambition wäre eine Gesellschaft, in der niemand Geld besitzen muss, um würdig leben zu können.
Die vorangegangenen Kapitel haben die These mit Überzeugung entwickelt. Ihre Vorbehalte sind hier gebündelt. Sie schwächen das Argument nicht ab; sie benennen, woran es scheitern könnte.
Es gibt keinen historischen Beleg. Eine moderne Industriewirtschaft mit konsequenter Vollgolddeckung hat es nie gegeben. Die historischen Goldstandards waren Teilreservesysteme mit staatlich verteidigten Paritäten. Aus ihrer Geschichte lässt sich weder ableiten, dass das Modell funktioniert, noch, dass es scheitert.
Die Rückkopplungen sind langsam und ungleich. Minen reagieren auf Preise von vorgestern, Einkommen und Schulden passen sich langsamer an als Güterpreise, und Technik wirkt auf Güter- und Geldseite weder gleich schnell noch gleich stark. Eine Sammlung von Gegenkräften beweist noch keine Stabilität; entscheidend sind ihre Stärke, Verzögerung und Wechselwirkung, gerade an Übergängen und in Krisen.
Geduldiges Sparen und Nachfrageeinbruch sind zweierlei. Dass Menschen Bedürfnisse haben, widerlegt den vollständigen Konsumstopp, nicht die zeitweilige Krise. Wer weitere Preisrückgänge, Arbeitslosigkeit oder Unsicherheit erwartet, kann zurückhaltend bleiben, und wachsende Geldnachfrage kann den Zahlungsumlauf vorübergehend bremsen.
Der Übergang ist der gefährlichste Teil. Eine hoch verschuldete Wirtschaft abrupt in sinkende Preise zu führen, erzeugt Fishers Spirale aus Notverkäufen, Ausfällen und Ausgabenrückgang. Die Stärke geringer Verschuldung liegt in einer darauf ausgerichteten Finanzstruktur; bestehende Verträge und ihre Tragfähigkeit müssten den Übergang bestimmen.
Gleiche Regeln sind nicht gleiche Ergebnisse. Fallende Preise begünstigen Geldhalter nach Maßgabe ihrer Bestände. Ein vollgedecktes System kann mit konzentriertem Goldbesitz beginnen; Grundstücke, Monopolrenten und Erbschaften wirken auch in Gold gerechnet fort. Die Geldordnung beseitigt eine Quelle privilegierter Bereicherung, nicht alle.
Preisweitergabe braucht Wettbewerb. Kostensenkungen werden nur unter wirksamem Wettbewerb zu niedrigeren Preisen. Monopole, geschlossene Märkte und knappe Grundstücke können sie bei Produzenten und Eigentümern halten; Marktzugang und Machtverteilung entscheiden mit.
Auch Gold braucht Institutionen. Gewichtsprüfung, Verwahrung, Einlösung, Eigentumsrechte und Vertragsdurchsetzung müssen funktionieren. Sonst verschiebt sich das Privileg von der Geldschöpfung zur Kontrolle der Tresore und Zahlungswege.
Produktion ist nicht Zugang. Billige Herstellung wird erst zu Abundanz, wenn Kapazität und breite Zugänglichkeit zusammenkommen. Wer Energieanlagen, Fabriken, Rechenkapazität und Grundstücke kontrolliert, kann Zugang auch bei niedrigen Kosten beschränken. Wohnraum braucht Orte, Medizin braucht Zuwendung. Wie der Übergang für diejenigen gestaltet wird, deren Arbeit wegfällt, entscheidet über den gesellschaftlichen Gewinn der Automatisierung.
Physik und Ökologie setzen Grenzen. Anlagen, Flächen, Materialien und Wärmeabfuhr bleiben nötig; verstreute Stoffe und Prozessverluste begrenzen Kreisläufe; Bergbau greift in Ökosysteme ein. Energieabundanz lockert Knappheiten, hebt sie nicht auf.
Die Gleichzeitigkeit ist nicht garantiert. Gold könnte seine Knappheit verlieren, bevor Nahrung, Wohnraum und Gesundheit reichlich sind – oder danach. Dass das Metall genau dann entbehrlich wird, wenn es ungeeignet wird, ist die erhoffte Parallelität, keine Notwendigkeit. Für Besitzer wäre der Verlust der Knappheitsprämie ein realer Vermögenseffekt, und eine neue monetäre Lösung könnte nötig werden.
Geld formt Verhalten, aber nicht allein. Menschen sparen auch unter Inflation und verschwenden auch unter Gold. Zeitpräferenz hängt an Einkommen, Sicherheit, Gesundheit und Normen; wer kaum genug zum Leben hat, kann nicht warten. Die Geldordnung ist ein Einfluss unter mehreren, und sie verspricht keinen neuen Menschen.
Die Ordnung muss politisch überleben. Eine glaubwürdige Goldbindung beschränkt den Finanzierungsspielraum des Staates. Genau deshalb haben Staaten harte Geldsysteme im Krieg verlassen. Ein Modell, das nur in Friedenszeiten hält, hält nicht.
Keiner dieser Punkte widerlegt die These. Jeder benennt eine Bedingung, unter der sie gilt. Das Modell beschreibt einen plausiblen Ordnungsmechanismus, dessen Belastbarkeit an genau diesen Stellen zu prüfen wäre.
Der Gedankengang muss nicht bei einem einzigen Metall enden. Wenn seine Stärke in dezentraler Anpassung und überprüfbarer Knappheit liegt, ist auch die Wahl des Geldes eine offene Frage. Silber könnte eine ergänzende Rolle übernehmen und dem System einen zweiten, anders reagierenden materiellen Anker geben.
Gold eignet sich in dieser Vorstellung vor allem als langfristiger Wertspeicher, Reserve und Mittel zur endgültigen Begleichung großer Zahlungen. Es ist langlebig, und ein großer Teil des jemals geförderten Metalls ist noch vorhanden. Die jährliche Förderung ergänzt daher einen über lange Zeit angesammelten Bestand. Diese Relation zwischen Bestand und neuem Zufluss unterscheidet seine Angebotsdynamik von der vieler Verbrauchsrohstoffe. Sie garantiert dennoch keinen stabilen Goldpreis. World Gold Council: oberirdische Goldbestände
Silber ist stärker mit industriellen Anwendungen verbunden. Es wird unter anderem in Elektronik, Photovoltaik, Fahrzeugen und elektrischer Infrastruktur eingesetzt. Monetäre und industrielle Nachfrage greifen damit auf denselben Rohstoff zu. Industrieller Einsatz vernichtet die Silberatome nicht, kann das Metall aber so fein verteilen oder binden, dass eine Rückgewinnung technisch schwierig oder wirtschaftlich unattraktiv ist. Silver Institute: industrielle Silbernachfrage
Daraus ergibt sich ein zusätzlicher Rückkopplungskanal. Eine Phase schneller Elektrifizierung oder anderer silberintensiver Entwicklung könnte die industrielle Nachfrage und den Silberpreis erhöhen. Höhere Preise würden Anreize für Recycling, neue Förderung, sparsameren Materialeinsatz und Ersatzstoffe schaffen. Bessere Abbau- und Verarbeitungstechnik könnte wiederum zuvor unwirtschaftliche Vorkommen erschließen und den Angebotsdruck verändern. Die Reaktion wäre von verfügbaren Lagerstätten, Projektlaufzeiten und technischen Alternativen abhängig; sie wäre keine sofortige automatische Stabilisierung.
Gold würde in einem solchen Modell stärker die langfristige monetäre Knappheit ausdrücken, Silber zusätzlich die Veränderungen seiner industriellen Verwendung. Gold könnte große Reserven und abschließende Zahlungen tragen. Silber könnte für kleinere physische Zahlungen oder bestimmte regionale Märkte praktisch sein. Eine zwingende Arbeitsteilung folgt daraus nicht: Auch Gold lässt sich in sehr kleinen, vollständig gedeckten digitalen Einheiten übertragen. Entscheidend wären Kosten, Verlässlichkeit und tatsächliche Akzeptanz.
Ein frei bewegliches Tauschverhältnis wäre für diesen Entwurf wesentlich. Eine staatlich garantierte Parität wie 15 Unzen Silber für eine Unze Gold würde einen zweiten Anspruch schaffen: Der gesetzliche Umtausch müsste dauerhaft mit den wechselnden Knappheiten beider Metalle vereinbar bleiben.
Ein einfaches Beispiel zeigt das Problem. Auf dem freien Markt sei eine Unze Gold 20 Unzen Silber wert, während bei der Begleichung einer bestimmten Schuld eine Unze Gold und 15 Unzen Silber als gleichwertig gelten. Der Schuldner hätte einen Anreiz, mit 15 Unzen Silber zu zahlen und das höher bewertete Gold zurückzuhalten oder andernorts gegen 20 Unzen Silber zu tauschen. Bietet eine Stelle zusätzlich den festen Umtausch an, würde dessen Ausnutzung ihre Goldreserve beanspruchen. Der Konflikt entsteht aus den unterschiedlichen Bewertungen und der verbindlichen Gleichstellung, nicht aus einem mysteriösen Fehlverhalten der Nutzer.
Bei frei schwankendem Verhältnis können die Preise die veränderte Knappheit zeigen. Steigt die monetäre Nachfrage nach Gold besonders stark, könnte Silber für bestimmte Zahlungen attraktiver werden. Wird Silber durch industrielle Nachfrage knapp, könnte Gold relativ mehr monetäre Aufgaben übernehmen. Neue Goldförderung würde auf der einen Seite wirken; Silberförderung und Recycling auf der anderen. Die Nutzer könnten zwischen unterschiedlichen Eigenschaften und Kosten wählen.
Auch die Güterseite bliebe für beide Metalle relevant: Wenn höhere Produktivität das Angebot an Waren und Leistungen stärker wachsen lässt als deren monetäres Angebot und sich die übrigen Bedingungen entsprechend verhalten, könnte die Kaufkraft sowohl von Gold als auch von Silber steigen. Die beiden unterschiedlichen Angebotsreaktionen würden dann auf einen gemeinsamen realwirtschaftlichen Fortschritt treffen.
Zwei Metalle könnten auf diese Weise Ausweichmöglichkeiten und Redundanz schaffen. Sie könnten aber auch zusätzliche Wechselkursrisiken, Abrechnungskosten und Liquiditätsprobleme verursachen. Gemeinsame Nachfrageschocks könnten beide zugleich treffen. Mehr Rückkopplungen bedeuten deshalb mehr mögliche Anpassungswege, nicht automatisch mehr Stabilität.
Silber ist für das Vollgoldmodell keine logische Voraussetzung. Es erweitert jedoch dessen Grundgedanken: Menschen sollten prüfen können, welches Geld ihren Bedürfnissen dient. Gold, Silber oder andere geeignete Vermögenswerte könnten konkurrieren, während Ansprüche auf sie transparent und tatsächlich einlösbar bleiben. Ein knappes Gut wird dabei nicht schon durch seine Knappheit zu gutem Geld; Handelbarkeit, Teilbarkeit, Sicherheit und breite Akzeptanz müssen hinzukommen.
In dieser konsequenten Fassung wird die Auswahl des Geldes selbst zu einem evolutionären Prozess. Gold müsste seine Rolle durch seine Eigenschaften behaupten. Silber könnte dort Verwendung finden, wo seine Vorteile überwiegen. Andere Lösungen dürften bessere Eigenschaften anbieten. Das Gleichgewicht wäre kein vorab festgelegter Endzustand, sondern das vorläufige Ergebnis vieler Entscheidungen – und müsste sich mit den technischen Möglichkeiten weiterentwickeln.
Wenn überprüfbare Knappheit die Stärke eines Geldes ausmacht, liegt ein Einwand nahe: Bitcoin ist knapper als Gold. Seine Höchstmenge von 21 Millionen Einheiten ist im Protokoll festgelegt, sein Ausgabeplan öffentlich einsehbar, seine Echtheit ohne Tresor und Prüflabor verifizierbar. Warum also nicht Bitcoin als monetäre Brücke?
Die Antwort liegt nicht darin, dass Bitcoin zu wenig knapp wäre. Sie liegt darin, dass seine Knappheit von der Entwicklung der Zivilisation vollständig entkoppelt ist. Gold kann sich über Jahrhunderte selbst abschaffen. Bitcoin kann es nicht. Er wird zum Gefängnis.
Die Knappheit von Gold ist an die technischen Fähigkeiten der Menschen gebunden. Dieselben Maschinen, Energiequellen und Verfahren, die Nahrung, Wohnraum und Werkzeuge billiger machen, erschließen auch tiefere Lagerstätten und niedrigere Erzgehalte. Steigt die Kaufkraft des Goldes stark, lohnt sich zusätzliche Förderung. Fortschritt auf der Güterseite und Fortschritt auf der Geldseite bleiben miteinander verbunden. Diese Knappheit ist physikalisch gekoppelt.
Bei Bitcoin ist diese Verbindung bewusst durchtrennt. Werden Rechenchips effizienter oder Energie billiger, entstehen dadurch keine zusätzlichen Coins. Das Protokoll passt die Schwierigkeit des Minings etwa alle zwei Wochen so an, dass neue Blöcke im selben Takt entstehen, gleichgültig, wie viel Rechenleistung eingesetzt wird. Jeder technische Gewinn verpufft im Wettbewerb der Miner. Die ausgegebene Menge folgt allein dem Halbierungsplan, bis die Obergrenze erreicht ist. Fortschritt verändert die Menge nie. Diese Knappheit ist absolut.
Genau darin liegt der Unterschied, auf den es in diesem Gedankenexperiment ankommt. Gold besitzt ein Ventil: Wenn die Welt reicher wird, kann seine Knappheit mit ihr abnehmen, und das Metall kann sich schrittweise aus dem Güterverkehr zurückziehen. Bitcoin besitzt kein Ventil. Seine Knappheit bleibt bestehen, wie weit die Zivilisation auch kommt.
In einer Welt moderaten Wachstums mag eine feste Geldmenge tragbar sein. Das Modell dieser Fieldnote zielt jedoch auf das Gegenteil: auf Automatisierung, Energieabundanz und eine Güterproduktion, die schneller wächst als je zuvor. Bei fester Geldmenge und stark wachsender Produktion fällt das Preisniveau ungefähr im Tempo dieses Wachstums.
Bei zwei Prozent ist das die Produktivitätsdeflation, die diese Fieldnote verteidigt. Bei zwanzig oder dreißig Prozent wird es zur Bremse. Bloßes Halten rentiert dann real mit der Wachstumsrate, und jede Investition muss diese Hürde übertreffen. Selbst sinnvolle Vorhaben bleiben unfinanziert, weil Warten sicherer ist als Bauen. Schulden, Mieten und Löhne müssten nominal fortwährend fallen, und gerade dort passen sich Preise am langsamsten an. Je erfolgreicher die Technologie, desto härter würgt die feste Menge die Wirtschaft ab.
Gold würde in derselben Lage anders reagieren. Eine extreme Kaufkraftsteigerung machte Lagerstätten, Halden und Rückstände rentabel, die heute als Abraum gelten. Die Förderung würde zeitverzögert, aber kräftig steigen und den Druck mindern. Bitcoin kann das nicht.
Hinzu kommt die Frage der Macht. Bei Gold verteilt neue Förderung einen Teil der Knappheitsrente laufend an neue Förderer, Arbeiter und Teilnehmer. Wer früh Gold besitzt, sieht seinen Anteil am gesamten Bestand über die Zeit verwässert. Bei Bitcoin ist die Startverteilung endgültig. Wer die frühen Einheiten hält, nimmt am gesamten künftigen Fortschritt teil, ohne dass neue Ausgabe seinen Anteil je verringert.
Die eigentliche Schärfe entsteht jedoch erst im Abundanz-Szenario selbst. Wenn Nahrung, Energie und viele Alltagsgüter kaum noch Geld kosten, kauft Geld zunehmend nur noch das, was knapp bleibt: Land an begehrten Orten, einzigartige Güter, Einfluss, menschliche Aufmerksamkeit. Die gesamte Kaufkraft eines absolut knappen Geldes richtet sich dann auf diese Restknappheiten. Der Anspruch der festen Halter auf das, was übrig bleibt, wächst mit jeder Stufe der Abundanz.
Gold zieht sich zurück, wenn die Welt reich wird. Bitcoin konzentriert sich auf das, was übrig bleibt.
Man könnte entgegnen, dass auch Bitcoin an Bedeutung verlöre, wenn Abundanz den Bedarf an Geld insgesamt senkt. Das trifft zu, ändert aber nichts an seiner Knappheit. Ein weniger genutztes Bitcoin bleibt ein absolut knappes Bitcoin. Die Verteilung bleibt eingefroren, nur regiert sie über weniger Alltag und umso mehr über die verbleibenden Knappheiten.
Ebenso ließe sich einwenden, die Gemeinschaft könne die Obergrenze durch eine Änderung des Protokolls anheben. Das wäre jedoch genau die diskretionäre Entscheidung über die Geldmenge, die Bitcoin überwinden wollte. Ein Ausgang, der nur über Politik führt, ist kein Mechanismus der Selbstregulierung. Er bestätigt, dass das System selbst keinen Ausgang besitzt.
Bitcoin ist eine bemerkenswerte Technologie für überprüfbare, zensurresistente Übertragung. Als monetärer Anker einer Zivilisation auf dem Weg zur Abundanz trägt er jedoch einen Konstruktionsfehler, der gerade aus seiner größten Stärke folgt. Seine Knappheit ist gegen jede Veränderung geschützt, auch gegen den Fortschritt, der Knappheit überflüssig machen soll.
Gekoppelte Knappheit kann mit dem Fortschritt vergehen, absolute nicht. Gold ist eine Brücke, die eine Zivilisation hinter sich lassen kann. Bitcoin ist ein Gefängnis, dessen Mauern mit dem Wohlstand wachsen.
Die zentrale Idee dieses Gedankenexperiments reicht weiter als die Frage, welches Metall eine Währung decken sollte. Es geht darum, welche Geldordnung einer Gesellschaft hilft, reale Möglichkeiten aufzubauen, Risiken offen zu tragen und Fortschritt im Alltag erfahrbar zu machen.
Der Entwicklungsweg ist eine Kette. Physische Knappheit begrenzt die Ausgabe gedeckter Zahlungsansprüche. Steigende Kaufkraft belohnt Sparen und erhöht die Ansprüche an Investitionen. Weniger Verschuldung verringert den systemischen Hebel, mehr Beteiligung teilt Risiken, gleiche Regeln verhindern privilegierte Anspruchserzeugung. Unter Wettbewerb kommen Produktivitätsgewinne als niedrigere Preise bei den Menschen an. Auf der Angebotsseite regt steigende Goldkaufkraft Förderung an, Technik erschließt mehr Güter und mehr Geldmetall, Energie und Automatisierung senken die Kosten der Versorgung. Wo daraus tatsächlich zugängliche Güter entstehen, nimmt materielle Knappheit ab – und mit ihr die Notwendigkeit, Zugang über Preise zu rationieren:
Knappheit → goldgedecktes Geld → Sparen und produktives Kapital → Technologie → größere materielle Verfügbarkeit → weniger Knappheit → weniger notwendige Geldverwendung.
Gold wäre darin eine physische Technologie, mit der eine von Knappheit geprägte Zivilisation Ansprüche und Austausch koordiniert. Seine Besonderheit ist, dass seine Knappheit mit dieser Zivilisation wächst und schrumpft. Dieselbe Technik, die Güter verbilligt, erschließt tiefere Lagerstätten und ärmere Erze. Im weitesten Szenario könnte sie Gold so reichlich verfügbar machen, dass ein Teil seiner monetären Knappheit verschwindet. Für Besitzer wäre das ein Vermögenseffekt; für die Gesellschaft ein Erfolg: Die Fähigkeiten, für die das Metall den Austausch organisiert hat, wären über die früheren Grenzen hinausgewachsen. Ein Geldsystem verdient keine Bestandsgarantie auf Kosten des Fortschritts, den es tragen soll.
Das ist die genaue Fassung der These. Geld schafft sich nicht ab. Gold verliert seine Geldfunktion für die Grundversorgung, weil seine Knappheit an die technischen Fähigkeiten der Zivilisation gekoppelt ist. Für das, was knapp bleibt – Orte, einzigartige Güter, Aufmerksamkeit, Zeit –, bleibt Geld bestehen. Für immer mehr Lebensbereiche verschiebt sich die leitende Frage:
Von „Wer kann sich dieses knappe Gut leisten?“ zu „Was wollen wir erschaffen?“
Realer Reichtum bestünde dann in mehr Möglichkeiten pro Einheit menschlicher Arbeit. Wohlstand wäre zunehmend die Freiheit, Geld für immer weniger Dinge überhaupt zu benötigen. Fairness hätte weiterhin mit Zugang und Verteilung zu tun, könnte sich aber auf einer besseren materiellen Grundlage entfalten, weil es in wichtigen Bereichen weniger Mangel zu verteilen gäbe.
Das geeignete Geld wäre jenes, das eine Gesellschaft durch ihre Phase materieller Knappheit trägt und dabei hilft, die eigenen Aufgaben schrittweise zu verkleinern. Seine Bewährungsprobe läge im Leben der Menschen, nicht in der Ewigkeit seiner Kaufkraft.
Gold wäre nicht das Ziel. Gold wäre die monetäre Technologie – die Brücke von Knappheit zu Abundanz.
Die folgenden Quellen stützen die historischen und institutionellen Aussagen sowie einzelne materielle Eigenschaften der Edelmetallversorgung. Die darüber hinaus entwickelte Verbindung zwischen Vollgolddeckung, Anreizen, Technik und Abundanz ist das Gedankenmodell dieser Fieldnote. Sie ist kein Ergebnis, das die angeführten Quellen als Ganzes nachweisen.
Die folgende historische Marktansicht ergänzt das Gedankenexperiment. Sie zeigt eine BGMI-Rekonstruktion, die Rendite zehnjähriger US-Staatsanleihen und die daraus abgegrenzten BGMI-Marktphasen. Die Abbildung belegt weder die Wirkung einer Vollgolddeckung noch einen ursächlichen Zusammenhang zwischen Zinsen und Minenbewertungen.
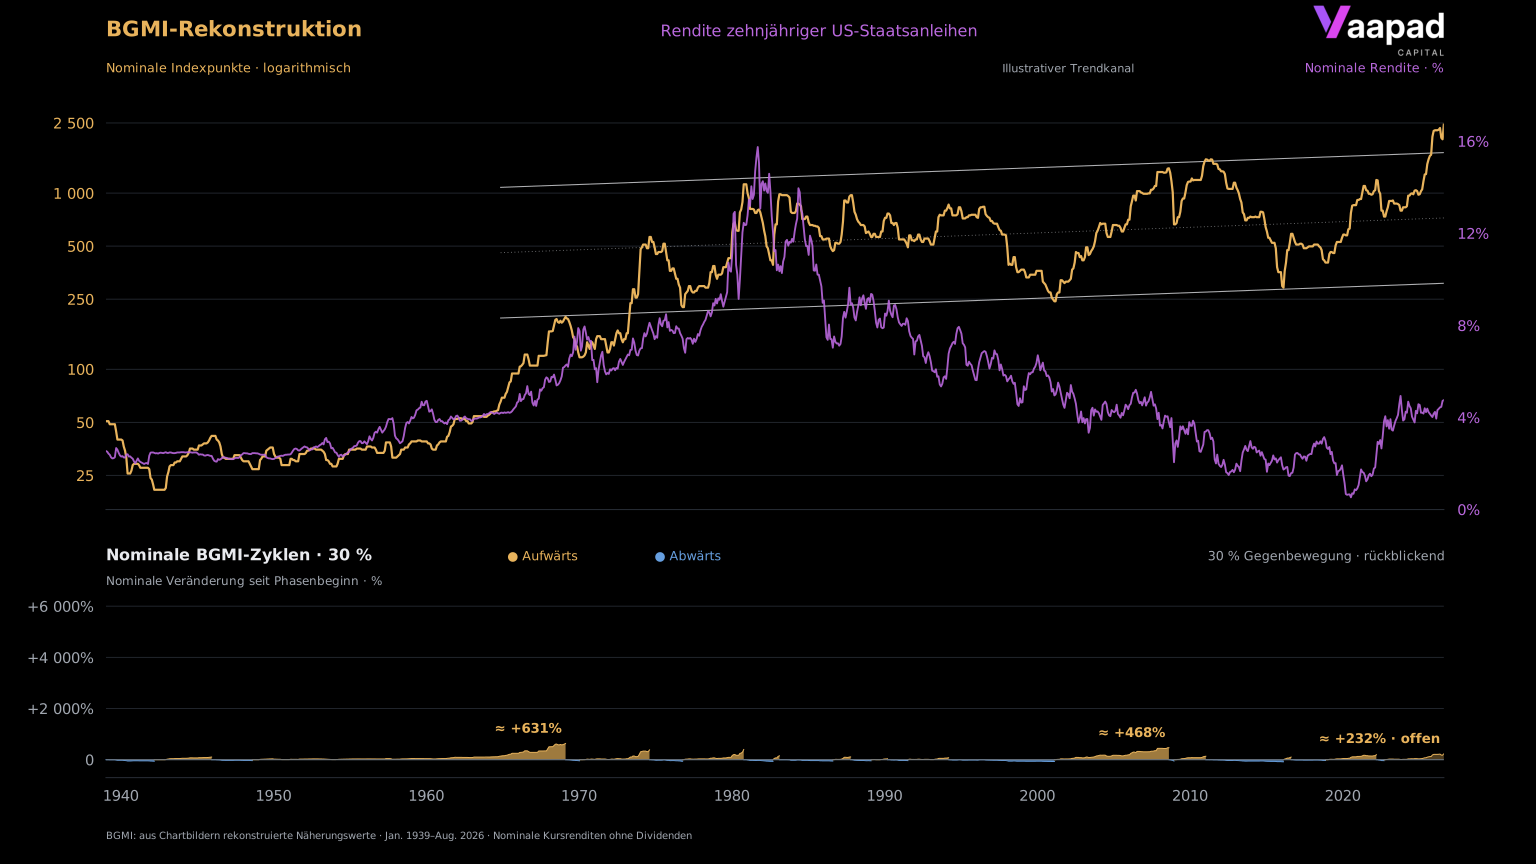
Die zweite Darstellung zeigt dieselbe BGMI-Rekonstruktion in der Kaufkraft von August 2026. Nur die goldene Indexkurve ist inflationsbereinigt. Die violette US-Zinskurve und die Zyklusprozente im unteren Feld bleiben nominal, wie in der TradingView-Vorlage.
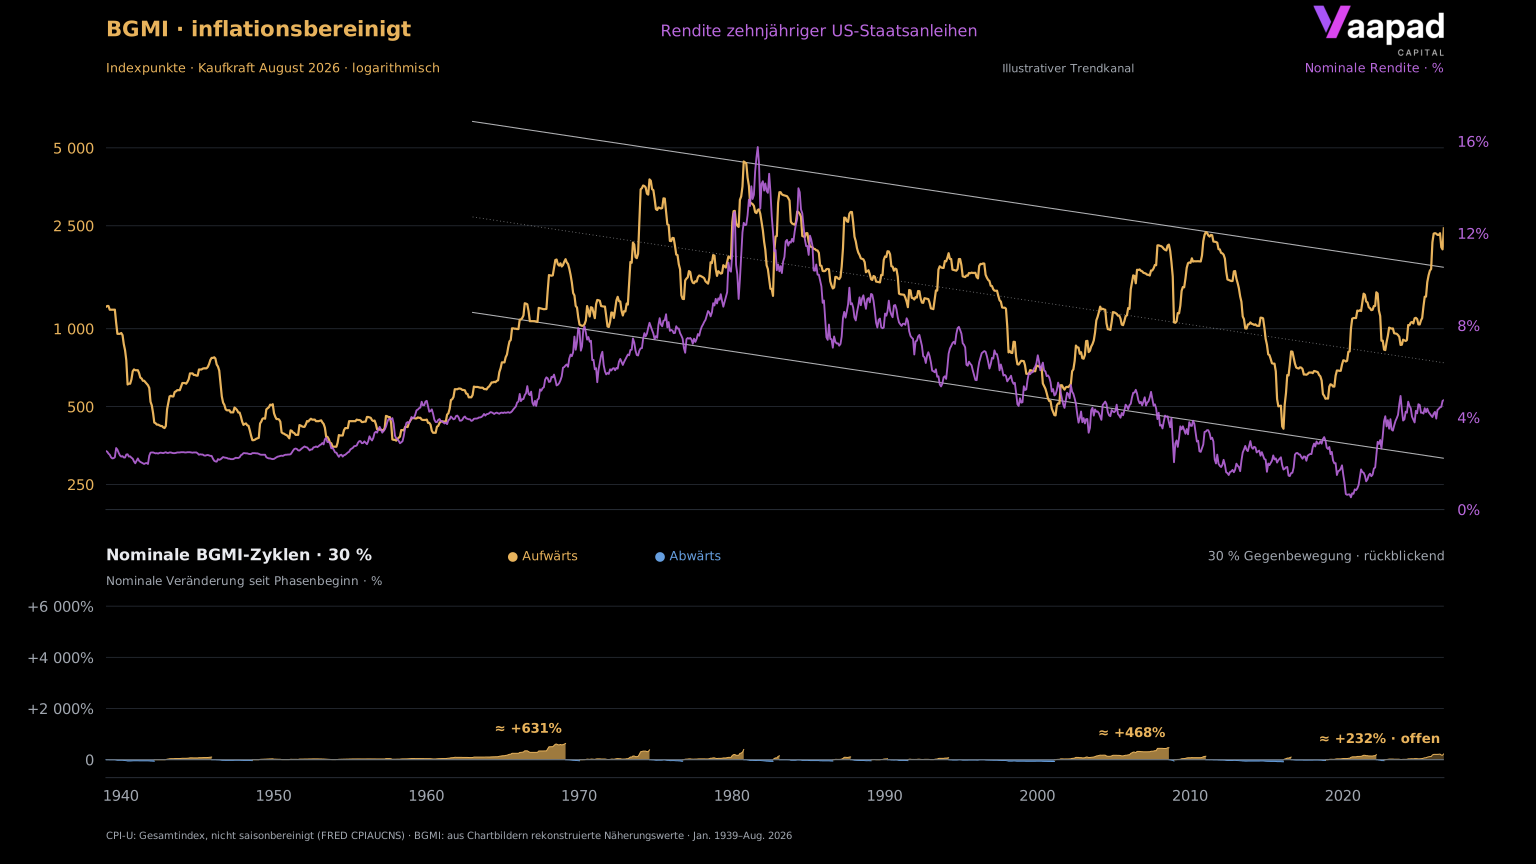
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Berechnung: BGMI real im Monat t = BGMI nominal im Monat t × CPI-U August 2026 / CPI-U im Monat t. Verwendet wird der nicht saisonbereinigte US-Verbraucherpreisindex für alle städtischen Verbraucher, alle Güter, FRED CPIAUCNS (Quelle: BLS), mit dem Basiswert 334,980 für August 2026. Das entspricht der BLS-Methode zur Umrechnung in konstante Kaufkraft. Für den fehlenden CPI-Wert im Oktober 2025 wird, wie in der Vorlage, der Septemberwert 324,800 fortgeschrieben. Alle 1.052 exportierten BGMI-Monatswerte stimmen mit dieser Berechnung überein.
Vorlage und Einordnung: Inflationsbereinigtes TradingView-Layout, exportiert am 24. September 2026. Der Kanal wurde anhand seiner gespeicherten Koordinaten übernommen und am Datenende August 2026 abgeschnitten; er ist eine manuelle Illustration, kein statistisch geschätztes Modell. Der Zukunftspfeil und die frühen Hilfslinien der Vorlage sind nicht Teil dieser historischen Gegenüberstellung. Die GDX-Fortsetzung ab September 2026 ist ausgeschlossen. Die beiden oberen Achsen bleiben unabhängig. Die unten folgenden nominalen Phasenvergleiche und die Einschränkungen der ursprünglichen BGMI-Rekonstruktion gelten unverändert.
Die folgenden vier Grafiken zeigen dieselben Kurse und Renditen mit zwei gröberen Phaseneinteilungen. Eine Umkehr von mindestens 40 % beziehungsweise 50 % bestätigt den nächsten Wendepunkt. Kleinere Gegenbewegungen bleiben dadurch innerhalb derselben Phase. Die Grenzen werden weiterhin rückblickend dem vorausgehenden Extrem zugeordnet. Alle Ansichten verwenden dieselbe bereits dokumentierte Zinsreihe.
Bei 40 % ergeben sich 18, bei 50 % 14 Phasen in dieser Rekonstruktion. Die jeweils noch offene Aufwärtsphase beginnt im Februar 2016 und erreicht bis August 2026 rund +741 % nominal. Alle sechs Grafiken verwenden dieselbe lineare Prozentachse im unteren Feld. Die drei nominalen Ansichten haben identische obere Achsen und Trendkanäle; dasselbe gilt untereinander für die drei inflationsbereinigten Ansichten. Zeitachse, Zinsachse, Größe, Schrift und Farben sind in allen sechs Darstellungen gleich. Zwischen 30 %, 40 % und 50 % ändern sich nur die Phaseneinteilung und deren Beschriftung.
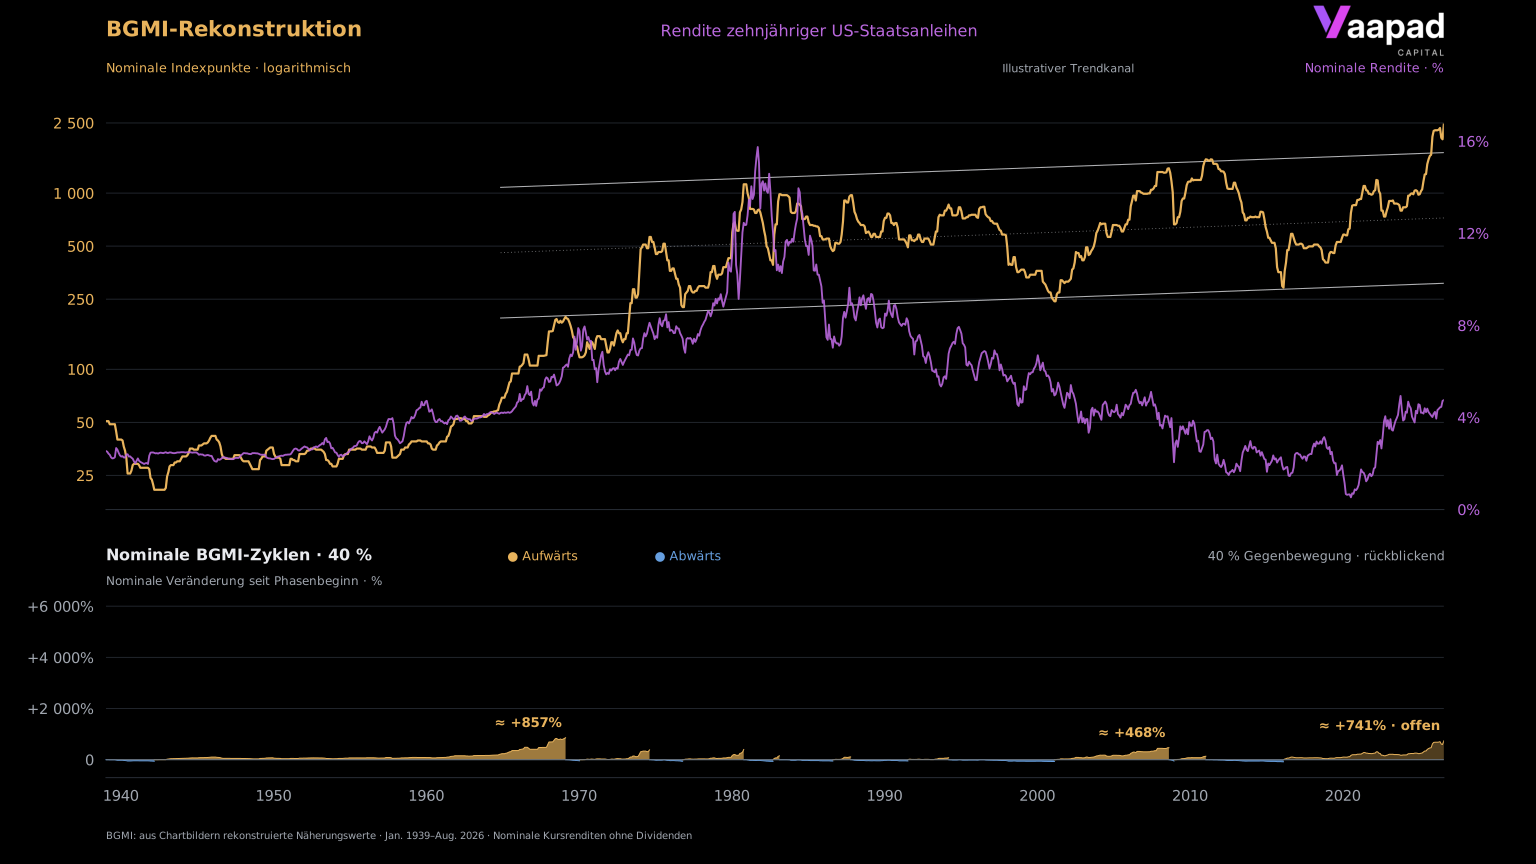
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Die inflationsbereinigten Kurven verwenden dieselbe CPI-U-Berechnung und Kaufkraftbasis wie die zweite Grafik oben; Zinskurven, Phasengrenzen und Zyklusprozente bleiben nominal. Die manuell gezeichneten Kanäle wurden in allen vier Vorlagen anhand der gespeicherten Koordinaten geprüft und am Datenende abgeschnitten. Zukunftspfeile, frühe Hilfslinien und die GDX-Fortsetzung ab September 2026 sind ausgeschlossen. Die höheren Schwellen ändern die rückblickende Einteilung, nicht die zugrunde liegenden Kurse oder deren Rekonstruktionsgrenzen.
TradingView-Vorlagen, exportiert am 24. September 2026: 40 % nominal · 40 % inflationsbereinigt · 50 % nominal · 50 % inflationsbereinigt.
Die folgenden sechs Karten ergänzen den Vergleich auf insgesamt zwölf Ansichten: 30 %, 40 %, 50 %, 60 %, 65 % und 70 %, jeweils nominal und inflationsbereinigt. Alle zwölf verwenden dieselbe Zeitachse, Zinsachse, lineare Zyklusskala, Größe, Schrift, Farben und das Vaapad-Logo. Die sechs nominalen Ansichten haben identische obere Diagramme und Trendkanäle; dasselbe gilt innerhalb der sechs inflationsbereinigten Ansichten. Nur die Phaseneinteilung und deren Beschriftung ändern sich mit der Schwelle.
Die neuen Phasen werden mit derselben Umkehrregel aus den vorhandenen 1.052 BGMI-Monatswerten von Januar 1939 bis August 2026 berechnet. Je höher die Schwelle, desto größere Gegenbewegungen bleiben innerhalb derselben Phase. Auch in den inflationsbereinigten Ansichten beruhen die Phasengrenzen und Prozentgewinne weiterhin auf dem nominalen BGMI.
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Grafik in voller Größe öffnen (SVG) · PNG herunterladen
Einordnung der Extremfälle: Vor März 1942 bleibt das untere Feld bei diesen drei Schwellen ungefüllt: Der anfängliche Rückgang beträgt in der Rekonstruktion rund 59,20 % und erreicht keine der drei Umkehrschwellen. Die Bestätigung einer Wende liegt weiterhin nach dem rückblickend markierten Extrem. Besonders empfindlich ist die 60-%-Einteilung im Oktober 1976: Der rekonstruierte Rückgang vom August 1974 beträgt rund 60,007 % und liegt nur etwa 0,007 Prozentpunkte über der Schwelle. Rundungs- oder Digitalisierungsabweichungen können diese Grenze verändern. Die bereits beschriebenen Grenzen der BGMI-Rekonstruktion, die CPI-U-Berechnung und die nominale Behandlung der Zinsen und Phasenrenditen gelten für alle zwölf Karten.
Die beiden oberen Kurven verwenden unabhängige Skalen. Schnittpunkte und vertikale Abstände haben deshalb keine gemeinsame numerische Bedeutung. Beide Diagramme teilen sich die Zeitachse von Januar 1939 bis August 2026. Die BGMI-Reihe endet mit einem untermonatigen August-Datenstand; spätere GDX-Proxywerte sind nicht enthalten. Die Zinsreihe stammt aus der exportierten monatlichen Schlusswert-Spalte des TradingView-Symbols TVC:US10Y. Alle 1.052 Monate des gemeinsamen Zeitraums sind belegt; es wurde nicht interpoliert.
Die Aufwärtsphase von August 1948 bis Februar 1969 erreicht rund +631 % über 20,5 Jahre; die Phase von Februar 2001 bis August 2008 rund +468 % über 7,5 Jahre. Diese Gesamtrenditen vergleichen unterschiedliche Laufzeiten. Die noch offene Phase von September 2022 bis August 2026 steht bei rund +232 %.
Bei gleicher Laufzeit ergeben sich in der Rekonstruktion für die rückblickend stärksten 120-Monats-Fenster mit Start in den 1960er- beziehungsweise 2000er-Jahren rund +869 % von August 1964 bis August 1974 und +537 % von Februar 2001 bis Februar 2011. Die frühe Strecke reicht ausdrücklich in die 1970er-Jahre hinein. Die Fenster wurden im Nachhinein ausgewählt; sie sind keine vorab verfügbare Auswahlregel.
Eine Gegenbewegung von mindestens 30 % bestätigt eine Wende. Die Phasengrenze wird rückblickend am vorherigen Extrem gesetzt; bei gleichen Extremwerten zählt der erste Monat. Jede Phase beginnt bei null: Phasenrendite = 100 × (aktueller BGMI / BGMI am Phasenstart − 1). Das erste Intervall kann vor der verfügbaren Historie begonnen haben, das letzte bleibt offen. Dies ist eine rückblickende Beschreibung und kein zeitgleich verfügbares Handelssignal.
Die BGMI-Werte sind aus Chartbildern rekonstruierte Näherungen und nicht anhand historischer Originaldaten validiert. Vor Juli 1970 wurden digitalisierte BGMI/Gold-Verhältnisse mit Goldpreisen umgerechnet; spätere Werte stammen aus einer digitalisierten BGMI-Kurve. 438 von 1.051 Monatsübergängen sind unverändert. Die Auswertung ist nominal, ohne Dividenden, Inflationsbereinigung, HUI-Wechsel oder GDX-Fortschreibung. Tages- und Wochenextreme können abweichen.
Ein früherer Abgleich ergab für 1970–1974 rund +382 % statt +596 % in der Vergleichsvorlage und für 1976–1980 rund +397 % statt +554 %. Diese Unterschiede sind ungeklärt. Die Rechenprüfung bestätigt die Auswertung der vorliegenden Näherungsreihe, nicht deren historische Richtigkeit oder eine belastbare Rangfolge tatsächlicher BGMI-Bullenmärkte.
Quellen und Stand: vorhandene BGMI-Rekonstruktion mit 1.052 Monatswerten, Januar 1939 bis August 2026; Herkunft und Rechendaten sind mit dieser Fieldnote im Repository dokumentiert. Zinsreihe: TradingView-Quelllayout mit TVC:US10Y, Export am 24. September 2026. Rechenstand der Phasenauswertung: 23. September 2026. Beide Reihen werden ihrem Kalendermonat zugeordnet; die Zeitstempel garantieren keinen identischen Beobachtungstag.
Diese Seite stellt keine Anlageberatung, keine Anlageempfehlung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments dar. Der Handel mit Finanzinstrumenten ist mit erheblichen Risiken bis hin zum Totalverlust des Kapitals verbunden; individuelle Ergebnisse können erheblich abweichen. Vaapad Capital ist kein zugelassenes Wertpapierinstitut und erbringt keine Portfolioverwaltung. Frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die betreibende Person kann Positionen in besprochenen Instrumenten halten; daraus können Interessenkonflikte entstehen. Ein Artikel belegt weder einen aktuellen Bestand noch eine damalige Trade-Begründung. Verfügbare Brokerbestände stehen mit Datenstand im Portfolio des Mitglieder-Terminals. .