19. Sept. 2646 Min. Lesezeit
Herausgegeben von Vaapad Capital
Veröffentlicht: 19. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Herausgegeben von Vaapad Capital
Veröffentlicht: 19. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Zwei Silbergeschichten, ein Preisdeck. Beide Projekte werden auf den letzten Geschäftstag gestellt, den 18. September 2026: Silber $66.13/oz, Gold $4,377/oz, Blei $1,868/t oder $0.84731/lb und Zink $4,010/t oder $1.81891/lb. Gold und Silber sind Kitco-Spot-Geldkurse, Blei und Zink LME-Cash-Referenzen: derselbe Geschäftstag, unterschiedliche Fixing-Zeitpunkte. Die gerundeten Marktkapitalisierungen betragen ungefähr $1.1 Mrd. und $2.0 Mrd.; die Kassenbestände stammen vom 30. Juni. Der vereinfachte EV zieht diese Barmittel ab; Leasingverbindlichkeiten, weitere Verpflichtungen und spätere Mittelverwendungen werden darin nicht einzeln abgestimmt.
| Highlander Silver (HSLV) | Hycroft Mining (HYMC) | |
|---|---|---|
| Marktkapitalisierung, gerundete September-Momentaufnahme | ~$1.1 Mrd. | ~$2.0 Mrd. |
| Schlusskurs, 18. September 2026 | C$7.67 (TSX) | US$21.40 (NASDAQ) |
| 52-Wochen-Hoch, jeweilige Handelswährung | C$10.50 | US$58.73 |
| Rückgang vom 52-Wochen-Hoch bis zum Stichtag | −27.0% | −63.6% |
| Vereinfachter EV nach ausgewiesenen Barmitteln | ~$1.00 Mrd. | ~$1.779 Mrd. |
| Barmittel / Darlehensschulden, 30. Juni 2026 | ~$99.3 Mio. / keine | ~$221 Mio. / keine |
| Projektfinanzierung | Mandat für eine vorrangig besicherte, 7-jährige, vollständig übernommene Kreditfazilität über $330 Mio. (Natixis CIB, 23. Sept. 2026); Abschluss in Q1 2027 erwartet | keine |
| Kernprojekt | Corani, Peru | Hycroft, Nevada |
| Studienstand / nächster Katalysator | Machbarkeit 2019; aktualisierte Machbarkeitsstudie für Q4 2026 angekündigt | Initial Assessment, Juni 2026; noch keine Machbarkeitsstudie |
| Weg zu neuer Produktion, meine Einschätzung | Corani wahrscheinlich früher: Grundlage aus Machbarkeit/Genehmigungen, laufende Arbeiten vor Ort, Finanzierung mandatiert | Weitere Studien, Genehmigungen und Finanzierung für den neuen Sulfidbetrieb |
| Geologische Entdeckungsstufe | Neue Entdeckungsnachweise für Feeder-/Porphyrziele stehen noch aus | Hochgradige Zonen Vortex/Brimstone erbohrt; Feederstrukturen interpretiert |
| Genehmigungen | Bestehender Corani-Entwicklungsplan genehmigt; Auflagen und Planänderungen bleiben relevant | Zusätzliche Genehmigungen für den neuen Aufbereitungsplan erforderlich |
| Anfangsinvestitionen | $579 Mio. (2019); meine aktuelle Annahme $900 Mio. | $2,434 Mio. (Studie 2026) |
| Erhaltungsinvestitionen über die Studienlaufzeit | $22.5 Mio. über 15 Jahre (Studie 2019) | $3,107 Mio. über 51 Jahre (Studie 2026) |
| Anfangsinvestitionen ÷ Marktkapitalisierung | ~0.5x historisch; ~0.8x bei $900 Mio. | ~1.2x |
| Aufbereitung | Flotation → silberhaltige Blei- und Zinkkonzentrate | Flotation → Autoklav (Druckoxidation/POX) → Laugung |
| Silbergehalt, unterschiedliche Bezugsgrundlagen | 42.1 g/t M&I; 51.3 g/t Reserve | ~15 g/t geplante Mühlenbeschickung |
| Veröffentlichte AISC, unterschiedliche Nenner | $4.55/oz Silber nach Pb-/Zn-Gutschriften (2019) | $2,147/oz AuEq bei GSR 75; rechnerisches Äquivalent $28.63/oz AgEq |
| Jahresmodell des Autors, NPV₅ nach modellierten Steuern | 2.57 Mrd. USD | 7.34 Mrd. USD |
| Jährliche Silberproduktion, Studienmittel | 9.6 Moz zahlbar | ~6.8 Moz, dazu ~204 koz Gold |
| Silberanteil an allen zahlbaren Metallerlösen, Referenzpreise | 75.2 % | 33.5 % |
| Veröffentlichter Nachsteuer-IRR, unterschiedliche Preisfälle | 22.9% bei $18 Ag, Studie 2019 | 16.9% bei $48 Ag / $3,600 Au |
| Veröffentlichte Amortisation, unterschiedliche Preisfälle | 2.4 Betriebsjahre bei $18 Ag | 4.7 Jahre im Basisfall |
| Produzierender Portfoliobetrieb | Mercedes: 8,147 oz Au + 34,583 oz Ag (Q2 2026) | Aktiver Abbau endete im November 2021; Restaufbereitung bis Dezember 2022 |
| Zweitprojekt / Exploration | San Luis: 24.4 g/t Au, 579 g/t Ag, Indicated | Brimstone und Vortex: bestätigte hochgradige Bohrabschnitte |
| Bohrhistorie | ~180 m durchschnittliche Bohrlochlänge (562 Bohrungen bis 2019); Unternehmensauskunft an den Autor 2026: geplanter Durchschnitt 300 m, einzelne Bohrungen >600 m | Veröffentlichte Vortex-Abschnitte reichen über 500 m entlang des Bohrlochs hinaus; kein Vergleich maximaler vertikaler Tiefen |
| GDXJ / SIL, 17. September 2026 | 0.06% / 0.43% | 0.33% / 0.56% |
| Insider, datierte Meldungen | Warke: 23.2% wirtschaftliches Eigentum, teilweise verwässert, 10. März 2026 | Thomas: Verkauf von 25,000 Aktien am 16. Juni; behielt eine Beteiligung |
| Modell-IRR / Amortisation ab Betriebsbeginn | 42.0 % / 1.47 Jahre | 23.7 % / 3.68 Jahre |
Lies die Tabelle als zwei unterschiedliche Antworten auf dieselbe Frage: Wie viel kostet es, und wie lange dauert es, aus einer Unze im Boden einen Dollar auf dem Konto zu machen? Hycroft hat mehr Metall und den höheren absoluten Projekt-NPV. Corani benötigt weniger Anfangskapital, verdient es im Modell schneller zurück und gibt dem Investor mehr von dem, was ein Silberinvestor tatsächlich will: Silber. Die Asymmetrie steckt in einer Zeile: Corani ist bei Machbarkeit, Genehmigungen und nun auch Finanzierung weiter, während seine mögliche hochgradige Feeder- und Porphyrgeschichte noch auf Entdeckungsnachweise wartet. Hycroft hat bereits erbohrte hochgradige Zonen, die der Markt kennt; ich halte diesen Teil seiner Entdeckungsgeschichte für vollständiger eingepreist. Highlander hat die neue Studie, mögliches Ressourcenwachstum und tiefe Bohrungen als Neubewertungsschritte noch vor sich. Die „Mine“ im Titel meint das Corani-Entwicklungsprojekt. Produktion muss erst noch aufgebaut werden, und dieser Text erklärt, warum ich damit rechne.
Jeder Screener, der Silberentwickler einordnet, beginnt mit derselben Abkürzung: Unternehmenswert geteilt durch enthaltene Unzen. Nach dieser Abkürzung gewinnt Hycroft, und es ist die einzige Zeile der Tabelle, in der das der Fall ist. Eine Unze im Boden ist kein Cashflow. Sie ist ein Anspruch auf eine zukünftige Unze, und der Wert dieses Anspruchs hängt davon ab, was ihre Gewinnung kostet, ob jemand sie genehmigt hat, wie lange Kapital im Risiko steht und ob das Unternehmen den Start bezahlen kann. Die entscheidende Frage lautet nie, wie viele Unzen es sind, sondern wie viel Kapital und Zeit nötig sind, um sie in Geld zu verwandeln.
Zuerst die Abkürzung selbst, richtig gerechnet. Hycrofts M&I-Basis enthält 16.414 Moz Gold und 562.575 Moz Silber. Highlander hat 322.7 Moz Silber bei Corani, 8.4 Moz Silber und 356 koz Gold bei San Luis sowie Coranis Blei und Zink. Die folgende Bruttorechnung bewertet dieses enthaltene Metall auf demselben Referenzpreisdeck. Sie beschreibt den Metallmix; das spätere Cashflow-Modell verwendet ausschließlich zahlbare Produktion.
Das Referenz-Gold-Silber-Verhältnis beträgt 66.19. In den Bullenfällen bleibt Gold bei $4,377, und Blei und Zink bleiben unverändert: GSR 30 bedeutet $145.90 Silber; GSR 15 bedeutet $291.80. Damit wird gezielt ein Silberbullenmarkt getestet. Ein Verhältnis, das wegen eines fallenden Goldpreises sinkt, hätte einen anderen wirtschaftlichen Effekt.
| Brutto-M&I-Metallwert, ausgedrückt in Silber | Highlander | Hycroft |
|---|---|---|
| Referenz · 66.13 $ Ag | 462.69 Moz | 1,648.98 Moz |
| EV / Brutto-AgEq | 2.16 $ | 1.08 $ |
| Silberanteil | 71.6 % | 34.1 % |
| GSR 30 · 145.90 $ Ag | 390.74 Moz | 1,055.00 Moz |
| EV / Brutto-AgEq | 2.56 $ | 1.69 $ |
| Silberanteil | 84.7 % | 53.3 % |
| GSR 15 · 291.80 $ Ag | 360.92 Moz | 808.79 Moz |
| EV / Brutto-AgEq | 2.77 $ | 2.20 $ |
| Silberanteil | 91.7 % | 69.6 % |
Hycrofts Gold ist vollständig enthalten, und genau dadurch wird der Unterschied sichtbar. Zwei Drittel von Hycrofts Äquivalentunzen sind Gold im Silberkostüm. Wenn Silber schneller steigt als Gold, verändert sich Highlanders Metallmix kaum, und sein höheres Silberengagement leistet die Arbeit. Im Jahresmodell erreicht Coranis NPV₅ bei GSR 30 das 2.64-Fache seines Referenzwertes, gegenüber dem 1.89-Fachen bei Hycroft; bei GSR 15 sind es 5.62 gegenüber 3.51. Diese Zahlen vergleichen Projektwerte bei konstant gehaltenen Produktionsplänen, statt lediglich einen Äquivalentunzen-Nenner schrumpfen zu lassen.
Die These entsteht aus der Verbindung dreier Dinge: Der Metallmix bestimmt die Preisexponierung, die Aufbereitung bestimmt Kosten und Kapital, und die Projektstufe bestimmt den Weg zur Finanzierung. Die heutige Ressourcenschätzung ist eine Ausgangsbasis, keine Obergrenze. Ein höheres Preisdeck kann diese Basis vergrößern, und eine Feeder- oder Porphyrentdeckung könnte eine geologische Dimension hinzufügen, die noch keine Ressourcenschätzung enthält. Ich kaufe Entwicklungsfortschritt und die noch offene Entdeckungsstufe zusammen. Die aktualisierte Corani-Studie ist der nächste Punkt, an dem der Markt Teile dieser Kombination neu bewerten kann.
Der Silbermarkt dürfte sein sechstes Defizitjahr in Folge verzeichnen. Frühere Fehlmengen mussten aus oberirdischen Beständen gedeckt werden. Diese Puffer sind geschrumpft, wenn auch nicht auf null, und der anhaltende Druck auf die verfügbaren Bestände bildet den Boden unter jeder Bewertung in diesem Text.
| Silbermarkt (Silver Institute, World Silver Survey 2026) | 2025 | Prognose 2026 |
|---|---|---|
| Marktdefizit | 40.3 Moz; fünftes Jahr in Folge | 46.3 Moz; sechstes Jahr |
| Kumuliertes Defizit ab 2021 | ~716 Moz bis 2025 realisiert | ~762 Moz einschließlich Prognose |
| Minenproduktion | 846.6 Moz; +3% | 844.1 Moz |
| Industrienachfrage | 657.4 Moz | 639.6 Moz |
| Photovoltaiknachfrage | 186.6 Moz | 151.0 Moz |
| Münzen und Nettobarren | 217.7 Moz; +14% | 257.6 Moz; ~+18% |
| Durchschnittlicher Silberpreis | $40.03; +42% | Hier kein Jahresdurchschnitt angenommen |
Drei Zeilen dieser Tabelle tragen die These.
Das Angebot reagiert langsam. Im Jahr 2025 stieg die Minenproduktion um ungefähr 3 Prozent, während der Durchschnittspreis für Silber um 42 stieg. Rund 70 Prozent des geförderten Silbers fallen als Nebenprodukt von Blei, Zink, Kupfer und Gold an. Diese Minen produzieren Silber, wenn das Hauptmetall es rechtfertigt, nicht wenn Silber teuer ist. Der Preis kann sich verdoppeln, ohne dass eine einzige Nebenproduktmine ihren Plan ändert. Neue primäre Silberminen sind der einzige elastische Teil des Angebots, und darin liegt Coranis strategischer Wert: eine große primäre Silberlagerstätte, deren Entwicklung bereits weit fortgeschritten ist.
Das Defizit besteht trotz Einsparungen fort. Im Jahr 2025 sank die Silbernachfrage der Photovoltaik trotz steigender Solaranlageninstallationen um rund 6 Prozent. Hersteller reduzierten den Silbereinsatz und ersetzten ihn teilweise durch andere Materialien, und der World Silver Survey prognostiziert für 2026 einen weiteren Rückgang. Das ist das beste Argument der Bären, und es steckt bereits in den Nachfragezahlen. Der Markt blieb trotzdem im Defizit. Die Investmentnachfrage bewegte sich in die andere Richtung: Münzen und Barren stiegen um 14 Prozent, für 2026 werden weitere 18 Prozent erwartet. Festkörperbatterien könnten längerfristig einen weiteren Nachfrageposten hinzufügen; Samsung SDI zielt auf eine Massenproduktion in der zweiten Hälfte von 2027. Damit sind weder eine belastbare Silbermenge pro Fahrzeug noch eine gesicherte Marktnachfrage belegt. Ich behandle das als Möglichkeit; weder ihr Umfang noch ihr Zeitpunkt gehen in das Modell ein.
Die Silberexponierung verändert das Investment. Zu Referenzpreisen macht Silber in Coranis Plan 75.2 Prozent der zahlbaren Metallerlöse aus und bei Hycroft 33.5 Prozent. Bei GSR 30 steigt das auf ungefähr 87.0 gegenüber 52.6 Prozent; bei GSR 15 auf 93.0 gegenüber 69.0 Prozent. Wenn Silber läuft, sucht Kapital Silberexponierung, nicht Gold mit Silberbeilage. Highlander ist das direktere Instrument für meine Silberthese. Hycrofts Gold ist wertvoll und im Modell vollständig enthalten, aber es verwässert die Wirkung einer reinen Silberrally auf das Gesamtprojekt.
Ein sinnvoller Kostenvergleich beginnt vor Nebenproduktgutschriften mit den tatsächlichen jährlichen Kosten für Abbau, Aufbereitung, Transport und Verhüttung und stellt ihnen dann sämtliche Metallerlöse gegenüber. Auf diese Weise werden sowohl die Kosten der Anlage als auch der Beitrag von Gold, Blei und Zink sichtbar, und keines der Unternehmen kann sich hinter einem günstigen Nenner verstecken.
Hycrofts Studie weist $2,147 AISC je Goldäquivalentunze bei $3,600 Gold und $48 Silber aus. Daraus ergeben sich ein Verhältnis von 75:1 und die Umrechnung 2,147 ÷ 75 = $28.63/oz AgEq. Sie beschreibt weiterhin die kombinierte Gold- und Silberproduktion, nicht Nettosilberkosten nach einer Goldgutschrift. Coranis historische $4.55/oz Silber ziehen Blei- und Zinkgutschriften bereits ab. Beides sind Abkürzungen, und sie passen nicht zusammen. Das folgende Modell ersetzt sie durch die vollständige Kosten- und Erlösrechnung. Die Durchschnittswerte umfassen die jeweiligen 15 und 51 Betriebsjahre; der DCF berechnet jedes Jahr einzeln.
| Jahresdurchschnitt, Referenzpreise | Corani | Hycroft |
|---|---|---|
| Abbau | 51.5 Mio. USD | 170.2 Mio. USD |
| Aufbereitung | 120.6 Mio. USD | 357.7 Mio. USD |
| Standortverwaltung | 22.6 Mio. USD | 13.0 Mio. USD |
| Konzentratfracht | 29.8 Mio. USD | 0.0 Mio. USD |
| Hütten-/Raffinationskosten | 57.9 Mio. USD | 4.4 Mio. USD |
| Private NSR-Royalties | 24.6 Mio. USD | 28.7 Mio. USD |
| Gesamte Cash-Kosten | 307.0 Mio. USD | 574.0 Mio. USD |
| Erlöse aller Metalle | 844.9 Mio. USD | 1,345.3 Mio. USD |
| Davon Silber / Gold / Blei / Zink | 635.4 / 0.0 / 83.4 / 126.1 Mio. USD | 450.5 / 894.7 / 0.0 / 0.0 Mio. USD |
| Operativer Cashflow vor Steuern/Investitionen | 537.9 Mio. USD | 771.2 Mio. USD |
| Operative Marge auf die Erlöse aller Metalle | 63.7 % | 57.3 % |
| Modellkosten je AgEq einschließlich Erhaltung/Schließung | 24.50 $ | 31.45 $ |
Nettosilberkosten lassen sich nun konsistent berechnen: einschließlich Erhaltung und Schließung $10.78/oz bei Corani und −$37.43/oz bei Hycroft, jeweils vor staatlichen Steuern. Hycrofts negative Zahl entsteht dadurch, dass die über die Laufzeit gemittelten Golderlöse die gesamte modellierte Kostenbasis übersteigen. Sie ist weder ein Rechenfehler noch ein Beweis für kostenloses Silber; sie ist das Ergebnis, wenn eine Goldmine Silberkosten ausweist. Der Vergleich konzentriert sich deshalb auf die Margen aller Metalle, den Zeitpunkt der Cashflows und die Rendite auf das investierte Kapital. Corani erreicht eine operative Marge von 63.7 Prozent gegenüber 57.3; die übrigen Metalle jedes Projekts werden genau einmal berücksichtigt.
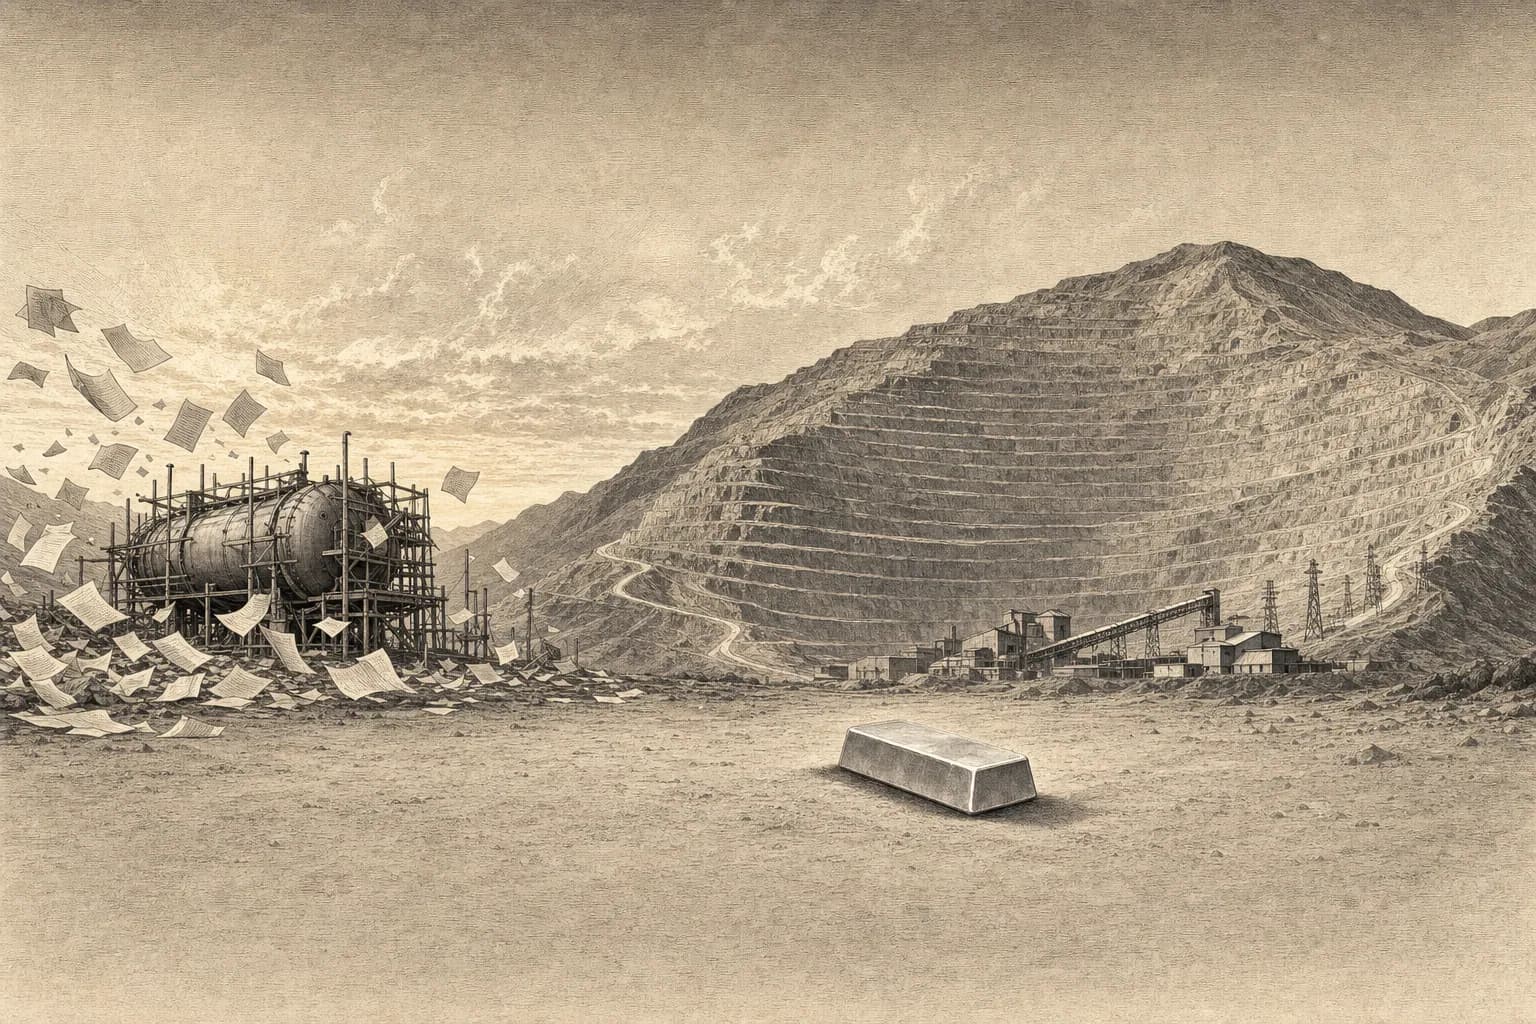
Der Autoklav ist der Grund. Hycrofts Metall steckt in Sulfiden, die Cyanid nicht erreichen kann. Nach Mahlen und Flotation sieht der Plan eine Druckoxidation (POX) des Konzentrats in geschlossenen, beheizten, unter Sauerstoffdruck stehenden Behältern vor, gefolgt von Laugung. Die Studie veranschlagt $383.6 Mio. direkte Investitionen für POX. Allein die Sauerstoffanlage benötigt ungefähr 32 MW installierte Leistung. POX, Neutralisation und Konzentratlaugung verbrauchen Reagenzien im Wert von $6.74 je US Short Ton Mühlenbeschickung, also $7.43 je metrische Tonne. Dafür steht der Autoklav auf dem Titelbild: zusätzliche Ausrüstung, Betriebsmittel und technische Anforderungen, vorgesehen für Erz mit etwa 15 g/t Silber. Die $383.6 Mio. sind bereits im Gesamtbudget enthalten und werden nicht nochmals addiert. POX ist industriell etabliert; die Herausforderungen liegen in der projektspezifischen Auslegung, Integration und Inbetriebnahme eines Kreislaufs dieser Größe.
Coranis Silber sitzt zusammen mit Blei und Zink in Galenit und Sphalerit. Mahlen, flotieren, zwei Konzentrate an eine Hütte liefern. Es ist das älteste Fließschema im Basismetallbergbau, es läuft mit Standardausrüstung, und Blei und Zink bezahlen einen großen Teil der Rechnung. Hütten- und Frachtkosten sind im Modell enthalten. Hycrofts vollständige Mühlenaufbereitung kostet laut Studie $16.65/Short Ton = $18.35/t; Coranis historische $10.04/t werden nach meinem 30-Prozent-Aufschlag zu $13.05/t. Hycrofts Aufbereitungsweg bleibt je metrische Tonne ungefähr 41 Prozent teurer, selbst gegenüber der erhöhten Corani-Annahme. Unterschiede bei Gehalt und Ausbeute gehen über die zahlbare Produktion ein. Das ist der technische und wirtschaftliche Vorteil, den ich bei Corani sehe, und er hängt nicht vom Silberpreis ab.
Der Kapitalvergleich umfasst alle Metalle und vollständige Projekt-Cashflows. Corani benötigt im Modell $900 Mio., Hycroft $2,434 Mio. Zu Referenzpreisen erwirtschaften beide in ihren ersten drei Betriebsjahren rund $600 Mio. freien Cashflow pro Jahr nach modellierten Steuern und laufenden Investitionen, vor dem verbleibenden Teil der anfänglichen Bauausgaben. Lies das zweimal: derselbe frühe Cashflow für 37 Prozent des Anfangskapitals. Hier kommt die frühe, höhergradige Produktion zum Tragen.
| Kapital und Rendite | Corani | Hycroft |
|---|---|---|
| Anfangskapital | 900 Mio. USD | 2,434 Mio. USD |
| Erhaltung / Schließung, gesamte Studienlaufzeit | 29.2 Mio. USD / 62.2 Mio. USD | 3,107.0 Mio. USD / 243.0 Mio. USD |
| POX direkt, im Gesamtbetrag enthalten | — | 383.6 Mio. USD |
| Aufbereitungsanlage direkt, jeweilige Studie | 234 Mio. USD (2019) | 979.7 Mio. USD (2026) |
| NPV₅ / Anfangsinvestitionen | 2.85x | 3.01x |
| IRR nach modellierten Steuern | 42.0 % | 23.7 % |
| Amortisation ab Betriebsbeginn | 1.47 Jahre | 3.68 Jahre |
| FCF der ersten drei Betriebsjahre, Jahresdurchschnitt | 602.5 Mio. USD | 597.2 Mio. USD |
| Jährlicher Laufzeit-FCF / Anfangskapital | 37.4 % | 21.7 % |
Hycroft hat den größeren langfristigen Vermögenswert; Corani verdient Kapital früher zurück. Seiner modellierten operativen Amortisation von 1.47 Jahren stehen 3.68 Jahre gegenüber, seinem IRR von 42.0 Prozent Hycrofts 23.7. Hycrofts Laufzeit von 51 Jahren trägt zum höheren absoluten NPV bei, erfordert aber auch $3.107 Mrd. Erhaltungsinvestitionen: Davon entfallen $1.171 Mrd. auf den Abbau und $776 Mio. auf den Sulfidprozess; es handelt sich also nicht ausschließlich um den Ersatz von Autoklaven. Coranis Auftragnehmermodell führt die Kosten der Bergbauflotte in den Betriebsausgaben. Meine These betrifft die gesamte Finanzierungskette: einen kleineren ersten Scheck, frühere Rückflüsse und anschließend die Freiheit, die nächste Investition aus der ersten zu finanzieren.
Der Markt bewertet die genehmigte Mine, als wäre sie ungenehmigt, und die vorläufig bewertete, als stünde sie unmittelbar vor einer Machbarkeitsstudie. Beides ist falsch, und beide Korrekturen gehen in dieselbe Richtung.
Die aktualisierte Machbarkeitsstudie ist der erste große Katalysator der Kaskade. Highlander nennt in seiner August-Präsentation und im Halbjahresbericht Q4 2026 als Ziel. Die Studie soll eine gestufte Entwicklung prüfen und Kapitalbedarf, Finanzierung und Umsetzung je Aktie verbessern. AMC übernimmt Ressourcen, Reserven und Minenplanung; Ausenco übernimmt Anlage und Infrastruktur. Ein genehmigtes Projekt auf Grundlage einer Machbarkeitsstudie von 2019 wird in einem Metallpreisumfeld neu bewertet, das die Autoren von 2019 nie in Betracht gezogen haben. Ich erwarte mehr als ein neues Datum auf dem Deckblatt: einen klareren Weg von Coranis Metall im Boden zu finanzierbarem Cashflow.
Corani verfügt über eine Machbarkeitsstudie und die wesentlichen Genehmigungen für den darin beschriebenen Entwicklungsplan, unterstützt durch Vereinbarungen mit den Gemeinden. An Campanlagen, Straßen, Erdarbeiten und Strominfrastruktur wird gearbeitet; Highlander hat etwa 300 Beschäftigte vor Ort und Ausrüstung mit langen Lieferzeiten bestellt. Die aktualisierte Studie muss festlegen, welcher gestufte Plan gebaut wird und wie er sich finanzieren lässt. Das ist Highlanders Zeitvorteil: Ein erheblicher Teil der Entwicklungsarbeit, die einer Bauentscheidung vorausgeht, ist bereits erledigt. Änderungen an Umfang oder Aufbereitung müssen weiterhin zu den Genehmigungen passen.
Aktualisierung, 23. September 2026. Highlander hat eine Mandatsvereinbarung mit Natixis CIB unterzeichnet, um eine vollständig übernommene, siebenjährige, vorrangig besicherte Projektfinanzierungsfazilität über 330 Millionen Dollar zur Finanzierung der Entwicklung und des Baus von Corani zu führen. Eine Fazilität für Kostenüberschreitungen von bis zu 100 Millionen Dollar soll vor der ersten Ziehung vom Unternehmen selbst eingerichtet werden; die endgültigen Beträge stehen unter dem Vorbehalt der Due Diligence, und der Abschluss wird im ersten Quartal 2027 erwartet. Daran sind drei Dinge wichtig. Erstens übernimmt eine Projektfinanzierungsbank eine Finanzierung erst nach ihrer eigenen technischen, ökologischen, sozialen und finanziellen Due Diligence. Dies ist das erste externe Urteil über Coranis Wirtschaftlichkeit auf einem Preisdeck, das nicht aus 2019 stammt. Zweitens kommt die Bank auf eine Baustelle, auf der bereits gebaut wird, nicht umgekehrt. Drittens ist eine Mandatsvereinbarung kein Kreditvertrag. Die Fazilität wird zur Stufe 4 der Leiter in Abschnitt X, wenn sie unterzeichnet ist, nicht vorher. Hycroft hat zum Vergleich weder ein Mandat noch eine Bank für seinen Autoklavenplan.
Hycrofts im Juni 2026 veröffentlichte Studie ist neuer, aber sie ist ein Initial Assessment, keine Machbarkeitsstudie. In ihren eigenen Worten "does not demonstrate economic viability nor does it support a development decision". Weitere Studien, Detailplanung, Genehmigungen und Finanzierung für den neuen Flotations-/Autoklavenbetrieb liegen allesamt noch vor einer belastbaren Bauentscheidung. Die geplante Mühle verarbeitet täglich 57,100 US Short Tons, ungefähr 51,800 metrische Tonnen; die Autoklaven behandeln das daraus entstehende Konzentrat. Ein neueres Datum auf dem Deckblatt beseitigt diesen Unterschied im Entwicklungsstand nicht.
Das Jurisdiktionsargument läuft andersherum, als es üblicherweise erzählt wird. Nevada erhält einen Aufschlag, weil Genehmigungen berechenbar sind, aber Hycroft hat die entscheidende Genehmigung noch nicht erhalten. Peru trägt einen Abschlag, weil Genehmigungen und gesellschaftliche Akzeptanz schwierig sind, und Corani hat bereits beides. Der Markt belastet Highlander mit einem Risiko, das bereits abgebaut wurde, und bezahlt Hycroft für eine Gewissheit, die es noch nicht genutzt hat.
Ich halte es daher für wahrscheinlicher, dass Corani vor Hycrofts neuem Sulfidbetrieb die Produktion aufnimmt. Das ist meine Einschätzung auf Basis von Genehmigungen, laufenden Arbeiten vor Ort, dem kleineren Finanzierungsbedarf und nun einem Finanzierungsmandat; keines der Projekte hat einen bestätigten Starttermin. Die Bauzeit allein begründet den Vorteil nicht: Coranis Studie von 2019 veranschlagte rund 36 Monate ab einer Entscheidung, während Hycrofts neues Modell 24 Monate Bauzeit annimmt. Entscheidend ist, welches Projekt früher eine finanzierte Bauentscheidung erreicht. Die aktualisierte Corani-Studie und der Natixis-Abschluss müssen diesen Zeitvorteil greifbar machen. Frühere Cashflows könnten dann die Feeder- und Porphyrexploration intern finanzieren.
Die Aktienanalyse bewertet Entwicklungsprojekte auf einer Leiter von Kurs-NAV-Multiplikatoren, die genau dieses Risiko abbildet. Das sind meine Szenarioannahmen, keine garantierten Branchenpreise. Die Übergänge beschreiben eine höhere Bewertung desselben Projekts; ihre Kurseffekte werden nicht mehrfach addiert:
| Entwicklungsstufe | Meine angenommene Bewertungsspanne | Einordnung |
|---|---|---|
| PEA / Initial Assessment | 0.2–0.4x Projekt-NPV | Größerer Abschlag für Technik-, Genehmigungs- und Finanzierungsrisiken |
| PFS / FS, Genehmigungen ausstehend | 0.4–0.6x | Weitere Entwicklungsschritte erforderlich |
| Genehmigte Machbarkeit | 0.6–0.8x | Mein Bewertungsrahmen für ein weiter fortgeschrittenes Projekt |
| Finanziert und im Bau | 0.8–1.0x | Erfordert entsprechende Bestätigung der Finanzierungs- und Baupläne |
| Produzent | Kein automatischer Multiplikator | Tatsächlicher Cashflow, Restlaufzeit und Risiko bestimmen den Wert |
Zu Referenzpreisen beträgt Highlanders gerundeter EV ungefähr 0.39x des 15-jährigen Corani-NPV; Hycrofts ungefähr 0.24x seines 51-jährigen NPV. Diese Verhältnisse vergleichen heutige EVs mit Projektwerten zum jeweiligen Baubeginn; sie sind keine vollständig auf denselben Kalendertag abgezinsten Marktwert-NAV-Multiplikatoren. Hycroft hat das niedrigere rohe Verhältnis und ist auf dieser rohen Basis am oberen Ende seiner Klasse bewertet. Meine Fehlbewertungsthese ist konkreter: Coranis frühere Rückflüsse, kleinerer Finanzierungsbedarf, fortgeschrittenerer Stand und nun eine mandatierte Finanzierung verdienen einen höheren realisierbaren Anteil am NPV, und die Aktie handelt unterhalb der Klasse, in die sie gehört. Allein die Bewegung von 0.39x in Richtung meiner Stufen von 0.6x–0.8x hat für Highlander eine erhebliche Wirkung, ohne neue Entdeckung und ohne höheren Silberpreis.
Coranis einziger veröffentlichter NPV ist sieben Jahre alt und unterstellt einen Silberpreis von weniger als einem Drittel des heutigen. Diese Zahl steht auf jedem Bildschirm. Das folgende Modell ersetzt sie durch eine Rechnung, die jedes Jahr aus zahlbarer Produktion und Bruttokosten aufbaut. Silber, Gold, Blei und Zink erzeugen getrennte Erlöse; anschließend werden Betriebskosten, Hüttenkosten, Royalties, Steuern, Anfangs- und Erhaltungsinvestitionen, Schließung und Working Capital abgezogen. Zu Referenzpreisen erzeugt Corani $2.57 Mrd. NPV₅, Hycroft $7.34 Mrd.. Highlanders Stärke liegt in der Kapitalrendite, früheren Cashflows und der höheren relativen Silberexponierung, nicht in der absoluten Größe.
Die Jahresmengen stammen aus Tabelle 22-15 der Corani-Machbarkeitsstudie von 2019 und Tabelle 19-2 von Hycrofts Initial Assessment von 2026. Coranis hohe frühe Silberproduktion bleibt erhalten, statt auf 9.6 Moz pro Jahr geglättet zu werden. Ich erhöhe seine Bruttokosten um 30 Prozent und skaliere das Anfangskapital auf $900 Mio. Zinkabhängige Hüttenanpassungen und die später hinzugekommenen privaten NSR-Royalties von 3.25 Prozent gehen in ihre jeweiligen Positionen ein. Hycrofts Kosten sind in Dollar von Q1 2026 angegeben. Beide Modelle verwenden konstante reale Preise und eine Abzinsung von 5 oder 8 Prozent ab ihrem jeweiligen Baubeginn.
Nachsteuerwerte sind Berechnungen des Autors. Sie enthalten Perus progressive Bergbauabgaben, Arbeitnehmerbeteiligung und Körperschaftsteuer beziehungsweise Nevadas Abgaben und US-Bundessteuer. Beide verwenden eine Abschreibung über zehn Jahre für Anfangskapital und fünf Jahre für Erhaltungsinvestitionen; vorhandene Verlustvorträge und US-Sondervergünstigungen werden nicht angerechnet. Diese offengelegte Näherung vermeidet, Hycrofts ursprüngliche Steuerzahlungen unverändert in höhere Preisfälle zu übertragen. Das herunterladbare Modell enthält sämtliche Jahreszeilen, Annahmen und Quellen. Coranis neue Studie bleibt die nächste Prüfung der Annahmen zu Bau- und Betriebskosten.
Beide Projekte auf demselben Preisdeck
| Szenario | Ag $/oz | Corani NPV₅ | Hycroft NPV₅ | IRR C / H | Amortisation C / H Jahre |
|---|---|---|---|---|---|
| Alle Metalle −20% | 52.90 $ | 1.67 Mrd. USD | 3.89 Mrd. USD | 32.0 % / 15.6 % | 1.98 / 5.15 |
| Referenzpreisdeck | 66.13 $ | 2.57 Mrd. USD | 7.34 Mrd. USD | 42.0 % / 23.7 % | 1.47 / 3.68 |
| Alle Metalle +20% | 79.36 $ | 3.46 Mrd. USD | 10.78 Mrd. USD | 50.8 % / 31.0 % | 1.17 / 3.01 |
| GSR 30 · Au unverändert | 145.90 $ | 6.78 Mrd. USD | 13.85 Mrd. USD | 78.2 % / 35.0 % | 0.65 / 2.82 |
| GSR 15 · Au unverändert | 291.80 $ | 14.44 Mrd. USD | 25.77 Mrd. USD | 122.2 % / 51.9 % | 0.32 / 2.18 |
| Bruttokosten +20% | 66.13 $ | 2.28 Mrd. USD | 5.72 Mrd. USD | 39.5 % / 20.0 % | 1.58 / 4.16 |
Die Preistests von ±20 Prozent bewegen alle vier Metalle gemeinsam. In den GSR-Bullenfällen steigt nur Silber; Gold, Blei und Zink bleiben auf Referenzpreisen. Der Kostenstresstest legt weitere 20 Prozent auf die bereits erhöhten Bruttobetriebskosten, Hüttenkosten, Erhaltungs- und Schließungskosten auf, bei unveränderten Metallpreisen. Bei einem Diskontsatz von 8 statt 5 Prozent betragen die Referenzwerte $1.95 Mrd. für Corani und $4.13 Mrd. für Hycroft; Hycrofts längere Laufzeit reagiert empfindlicher auf den höheren Satz.
Der Bullenfall: Wert je eingesetztem Anfangsdollar
| Vergleich | Corani | Hycroft |
|---|---|---|
| Referenzpreisdeck · NPV₅ / Anfangsinvestitionen | 2.85x | 3.01x |
| Referenzpreisdeck · NPV₅ relativ zu Referenzpreisen | 1.00x | 1.00x |
| Referenzpreisdeck · operative Marge | 63.7 % | 57.3 % |
| GSR 30 · Au unverändert · NPV₅ / Anfangsinvestitionen | 7.53x | 5.69x |
| GSR 30 · Au unverändert · NPV₅ relativ zu Referenzpreisen | 2.64x | 1.89x |
| GSR 30 · Au unverändert · operative Marge | 79.4 % | 69.0 % |
| GSR 15 · Au unverändert · NPV₅ / Anfangsinvestitionen | 16.05x | 10.59x |
| GSR 15 · Au unverändert · NPV₅ relativ zu Referenzpreisen | 5.62x | 3.51x |
| GSR 15 · Au unverändert · operative Marge | 87.5 % | 78.9 % |
Damit wird das Silberargument quantitativ. Bei GSR 30 bietet Corani $7.53 Projekt-NPV je $1 Anfangskapital gegenüber $5.69; bei GSR 15 $16.05 gegenüber $10.59. Coranis Projektwert wächst schneller, das Kapital wird früher zurückgezahlt, und seine operative Marge weitet sich stärker aus. Hycroft behält den höheren absoluten NPV. Wer auf Silber gegen Gold setzt, setzt bei diesem Paar auf Highlander gegen Hycroft. Die Aktienthese fügt dann die nächste Frage der Kaskade hinzu: Wie viel dieses Wertes wird der Markt bezahlen, wenn Studie, Finanzierung und Bau die Umsetzung greifbarer machen?
Eine Ressource ist kein Gestein. Sie ist eine Preisannahme, die um Gestein gezogen wird. Höhere Silberpreise können deshalb die Mengen auf zwei Wegen beeinflussen: Sie können bestehende Ressourcen als Reserven wirtschaftlich machen, und sie können die ausgewiesene Ressource selbst vergrößern, wenn zuvor ausgeschlossenes Material, einschließlich Material außerhalb der wirtschaftlichen Grubenhülle, die Kriterien erfüllt. Infill und neue Entdeckungen eröffnen weitere Wege. Die rund 100 Millionen Tonnen zwischen Coranis Reserve und seiner M&I-Ressource sind der erste Erweiterungsschritt, nicht die Grenze der Chance.
Corani hat in seiner Arbeit von 2019 drei unterschiedliche Preisgrundlagen. Die Ressourcengrube verwendete $30/oz Silber, $1.425/lb Blei und $1.50/lb Zink; die Reservegrube verwendete $20/oz Silber, $0.95/lb Blei und $1.00/lb Zink. Die Finanzbewertung verwendete $18/oz Silber, $0.95/lb Blei und $1.10/lb Zink. Heute liegen Silber und Zink über den alten Ressourcenannahmen, Blei dagegen darunter. Der größere Silberhebel ist real, aber eine aktualisierte Grubenhülle muss sämtliche Metalle, Kosten und geotechnischen Grenzen berücksichtigen. Höhere Preise verwandeln Ressourcen nicht automatisch in Reserven; Aufbereitung, Minenplanung und Wirtschaftlichkeit müssen bestätigt werden.
| Kategorie, Corani 2019 | Tonnage | Silbergehalt | Enthaltenes Silber | Laufzeiteinordnung |
|---|---|---|---|---|
| P&P-Reserve, Grubenannahme $20 Ag | 138.6 Mt | 51.3 g/t | ~229 Moz | Veröffentlichter 15-Jahres-Minenplan |
| Measured & Indicated, einschließlich Reserve, Ressourcenannahme $30 Ag | 238.6 Mt | 42.1 g/t | 322.7 Moz | ~24 Jahre aus einfacher Tonnage-/27,000-Tonnen-pro-Tag-Rechnung; kein bestätigter Minenplan |
| M&I + Inferred, Flotationsressource, Reserve nicht erneut addiert | 311.8 Mt | 40.5 g/t | 406.2 Moz | ~32 Jahre aus einfacher Durchsatzrechnung; Inferred darf nicht als Reserve behandelt werden |
| Zusätzliches potenziell laugbares M&I, Cutoff 15 g/t | 40.4 Mt | 30.0 g/t | 39.0 Moz | Separat in Tabelle 14-18; außerhalb meines Cashflow-Modells |
| Zusätzliches potenziell laugbares Inferred, Cutoff 15 g/t | 24.3 Mt | 38.2 g/t | 29.9 Moz | Separater Ressourcenpool; wirtschaftliche Aufbereitung muss geprüft werden |
M&I enthält die Reserve bereits. Die Flotationsressource umfasst 322.7 Moz M&I plus 83.5 Moz Inferred, insgesamt 406.2 Moz. Das sind enthaltene Silberunzen; Gold-, Blei- und Zinkäquivalente werden hier nicht hinzuaddiert. Zieht man die Reserve von 138.582 Mt ab, verbleiben innerhalb von M&I rund 100.053 Mt mit 94.1 Moz Silber, also ungefähr 29.2 g/t. Die $20-Grube ließ dieses Gestein nicht zurück, weil es fehlt, sondern weil es sich bei $20 nicht gerechnet hätte. Bei $66 tut es das. Der Umwandlungsfall berücksichtigt diese niedrigeren Gehalte; die Jahresproduktion wird nicht einfach unverändert verlängert.
Die ursprüngliche Studie enthält bereits mehr als den Flotationsfall. Tabelle 14-18 weist separat 39.0 Moz M&I und 29.9 Moz Inferred in potenziell laugbarem Material aus. Der begleitende Text verortet diese Mengen außerhalb von Tabelle 14-17 und außerhalb der Reserve. Zusammen enthalten die beiden Ressourcenpools ungefähr 475.1 Moz Silber, wobei Vertrauenskategorien und Aufbereitungswege getrennt bleiben. Ein Cutoff von 15 g/t ist für diesen separaten Pool bereits dokumentiert; er ist weder dessen Durchschnittsgehalt noch eine neue Zusage von Highlander. Diese 68.9 Moz sind eine konkrete zusätzliche Chance, deren wirtschaftliche Nutzung noch nachgewiesen werden muss. Meine 15- und 24-jährigen Cashflow-Modelle verbuchen dafür keine Erlöse.
Reservenwandlung. Mein 24-Jahres-Fall verarbeitet insgesamt 235.329 Mt, innerhalb der heutigen M&I-Tonnage und mit höchstens ungefähr 9.855 Mt Jahreskapazität für die Verlängerung. Freie Kapazität im bestehenden letzten Betriebsjahr wird gefüllt, anschließend folgen neun zusätzliche Jahre. Das gesamte zahlbare Silber erreicht 201.5 Moz statt der 230.4 Moz, die eine gleichförmige Verlängerung implizieren würde. Ich setze $150 Mio. Erweiterungskapital und $3 Mio. zusätzliche jährliche Erhaltungsinvestitionen an. Der NPV₅ steigt zu Referenzpreisen von $2.57 Mrd. auf $2.88 Mrd., bei GSR 30 von $6.78 Mrd. auf $7.97 Mrd. und bei GSR 15 von $14.44 Mrd. auf $17.21 Mrd.. Das ist ein quantifiziertes Umwandlungsszenario, dessen Minenplan und Ausbeute in aktualisierten technischen Arbeiten noch bestätigt werden müssen.
Ressourcenerweiterung. Bei einem Durchschnittsgehalt von 15 g/t enthält eine Tonne ungefähr 0.482 oz Silber: $14.47/t Bruttometallwert bei $30 Silber gegenüber $31.89/t bei $66.13. Deshalb wird niedrigergradiges Material wirtschaftlich relevant. Ausbeute, Hüttenabzüge, Blei und Zink, Abraum und Kosten bestimmen seinen tatsächlichen Wert; Coranis Flotationsressource verwendet einen NSR-Cutoff, den Nettohüttenerlös je Tonne. Ein höherer Silberpreis kann daher die Größe der Ressource verändern, nicht nur ihre spätere Umwandlung in Reserven.
Was würde eine Verdopplung erfordern? Eine Verdopplung der heutigen Flotationsbasis von 406.2 auf 812.4 Moz Silber würde den Nachweis weiterer 406.2 Moz erfordern. Bei einem angenommenen Durchschnittsgehalt von 15 g/t bedeutet das ungefähr 842 Mt zusätzliches Material. Ein Cutoff von 15 g/t würde nicht bedeuten, dass alles neu aufgenommene Material im Durchschnitt genau 15 g/t erreicht; dafür wird die tatsächliche Gehalts-Tonnage-Verteilung des Blockmodells benötigt. Diese Rechnung beziffert die Anforderung, statt die Tonnage nachzuweisen. Highlander hat kein Verdopplungsziel veröffentlicht, und bereits ausgewiesenes laugbares Material darf in einer künftigen kombinierten Gesamtsumme nicht doppelt gezählt werden.
An einer größeren Basis wird bereits gearbeitet. Highlanders veröffentlichtes Programm zielt ausdrücklich auf Ressourcenwachstum, Infill und Oxidmaterial; die Geophysik identifiziert Ziele außerhalb des historisch erbohrten Gebiets. Die August-Präsentation meldete sechs aktive Bohrgeräte. Das belegt Arbeit am Wachstum, keinen neuen Flotations-Cutoff von 15 g/t und keine Verdopplung. Eine auf 812.4 Moz verdoppelte Flotationsressource würde Hycrofts 695.4 Moz M&I plus Inferred in einem reinen Silbervergleich bereits übertreffen; Hycrofts zusätzliches Gold bleibt im Vergleich aller Metalle enthalten. Meine These ist, dass der Markt Highlanders potenzielle Ressourcenerweiterung unterbewertet. Bohrungen und das neue Ressourcenmodell müssen ihren tatsächlichen Umfang belegen.
Infill. Das aktuelle Programm umfasst ausdrücklich Infill-Bohrungen. Sie sollen das geologische Vertrauen erhöhen und könnten einen Teil der rund 73 Mt Inferred-Material mit etwa 84 Moz Silber in M&I überführen. Danach folgt die wirtschaftliche Prüfung für die Reservenwandlung. Erfolgreiche Arbeiten würden diese Unzen zur oben beschriebenen Umwandlungschance hinzufügen; sie werden nicht im Voraus in deren Erlösen verbucht.
Die Kaskade reicht deshalb weiter als die Verlängerung des alten Reservenplans: höhere Preise → eine größere wirtschaftliche Ressourcenhülle → mehr als Reserven prüfbares Material → ein größerer Minenplan. Infill verbessert das Vertrauen; neue Bohrungen weisen zusätzliches mineralisiertes Gestein nach. Eine Feeder- oder Porphyrentdeckung wäre eine weitere, separate Stufe. Aktualisierte Machbarkeit und laufende Exploration wirken hier zusammen, und mein quantifizierter 24-Jahres-Fall schöpft die Chance nicht aus.
Die aktualisierte Studie kann den Wert des bestehenden Projekts sichtbar machen; eine größere Ressourcenbasis kann ihn erweitern; Fortschritte bei Finanzierung und Bau können den Bewertungsabschlag verringern. Ein Silberbullenmarkt wirkt sowohl auf die Margen als auch auf die wirtschaftlichen Mengengrenzen. Feeder- oder Porphyrnachweise würden eine weitere Entdeckungsstufe hinzufügen. Die folgende Tabelle bewertet ausschließlich die bestehende Reserve und den begrenzten M&I-Umwandlungsfall. Weder eine Ressourcenverdopplung noch eine Entdeckung in der Tiefe ist in diesen Eigenkapitalwerten enthalten.
Die Tabelle überführt Projektwerte zum Baubeginn in einen Eigenkapitalrahmen: Corani-NPV multipliziert mit meinem gewählten Multiplikator, plus meine Nettowertannahme von $150 Mio. für San Luis und Mercedes und $100 Mio. gerundete Barmittel, geteilt durch 203.5 Mio. Basisaktien, gemeldet zum 12. August 2026. Die 24 Jahre beziehen sich auf den Umwandlungsfall in Abschnitt VII; 1.5x ist meine optimistische Produzentenannahme. Die Werte sind in heutigen realen Dollar angegeben, wurden aber nicht um eine Wartezeit bis zum Baubeginn reduziert. Zwei zusätzliche Jahre bei einem Diskontsatz von 5 Prozent würden allein die Projektkomponente um 9.3 Prozent mindern, vor Vorbauausgaben. Ein zukünftiger Aktienkurs erfordert außerdem die Fortschreibung des verbleibenden Minenwerts, der Barmittel und der Finanzierung. Die letzte Spalte vergleicht diese bedingten Szenarien mit dem US-Schlusskurs von $5.50 am 18. September.
| Kaskadenstufe | Ag $/oz | Jahre | Corani NPV₅ | Multiplikator | Eigenkapitalwert | Je Aktie USD | ggü. $5.50 |
|---|---|---|---|---|---|---|---|
| Studie: Reservenbasis | 66.13 $ | 15 | 2.57 Mrd. USD | 0.6x | 1.79 Mrd. USD | 8.80 $ | +60 % |
| Umwandlung: 24-Jahres-Fall | 66.13 $ | 24 | 2.88 Mrd. USD | 0.6x | 1.98 Mrd. USD | 9.71 $ | +77 % |
| Finanzierungsabschlag schrumpft | 66.13 $ | 24 | 2.88 Mrd. USD | 0.8x | 2.55 Mrd. USD | 12.54 $ | +128 % |
| Produzenten-Bullenfall | 66.13 $ | 24 | 2.88 Mrd. USD | 1.5x | 4.57 Mrd. USD | 22.43 $ | +308 % |
| Silberbullenfall GSR 30 | 145.90 $ | 24 | 7.97 Mrd. USD | 1.5x | 12.20 Mrd. USD | 59.94 $ | +990 % |
| Silberbullenfall GSR 15 | 291.80 $ | 24 | 17.21 Mrd. USD | 1.5x | 26.07 Mrd. USD | 128.09 $ | +2,229 % |
| Feeder / Porphyr | — | — | — | — | zusätzlich, unbewertet | — | — |
Die erste Zeile braucht weder einen höheren Silberpreis noch ein Bohrloch noch einen Multiplikator, den der Markt anderen genehmigten Entwicklern nicht bereits zugesteht. Sie braucht ein Dokument, das in diesem Quartal fällig ist, und eine Bank, die dem Projekt nun ihren Namen gegeben hat. Die 24-jährige Umwandlung fügt eine Ebene hinzu. Bei GSR 30 und 15 verstärkt Silber diese größere Basis. Nichts davon erfordert einen Feeder oder Porphyr. Eine Entdeckung wäre der nächste, separate Schritt mit dem Potenzial, aus einer einzelnen Mine einen Distrikt zu machen. Filo del Sol und Cadia veranschaulichen die Größenordnung erfolgreicher Distriktentwicklung; ich übertrage ihre Kaufpreise oder Ressourcen nicht auf ein ungebohrtes Corani-Ziel.
Ich erwarte weiterhin, dass Highlander Hycroft bei der Marktkapitalisierung überholt. Zu Referenzpreisen impliziert selbst die 15-jährige Reservenbasis bei 0.8x NPV plus Portfolio und Barmitteln ungefähr $2.31 Mrd.; der 24-Jahres-Fall impliziert ungefähr $2.55 Mrd.. Beide übersteigen Hycrofts hier verwendeten Marktwert von rund $2.0 Mrd. Dafür braucht es weder höheres Silber noch eine Entdeckung, sondern lediglich eine höhere Bewertung einer besser nachgewiesenen, finanzierbaren Entwicklung. Die Chartpfeile zeigen meine persönliche Erwartung bis Weihnachten, ungefähr 7x für Highlander und 3x für Hycroft, und sind keine aus dem DCF abgeleiteten datierten Kursziele. Der Kursverlauf zeigt Highlanders relative Stärke bereits: Am 18. September liegt HSLV mit C$7.67 nur 27.0 Prozent unter seinem 52-Wochen-Hoch von C$10.50, während HYMC mit US$21.40 63.6 Prozent unter US$58.73 liegt. Highlanders Rücksetzer ist 36.6 Prozentpunkte kleiner. Beide Tagescharts verwenden logarithmische Skalen. Jeder Rückgang ist (Schlusskurs ÷ 52-Wochen-Hoch − 1) × 100 in der Handelswährung der Aktie, also der aktuelle Abstand unter dem Hoch und nicht der maximale zwischenzeitliche Drawdown. Zusammen mit dem Ausbruch über den Abwärtskanal zeigt der kleinere Rücksetzer, wie viel besser Highlander seinen Kurs gehalten hat.
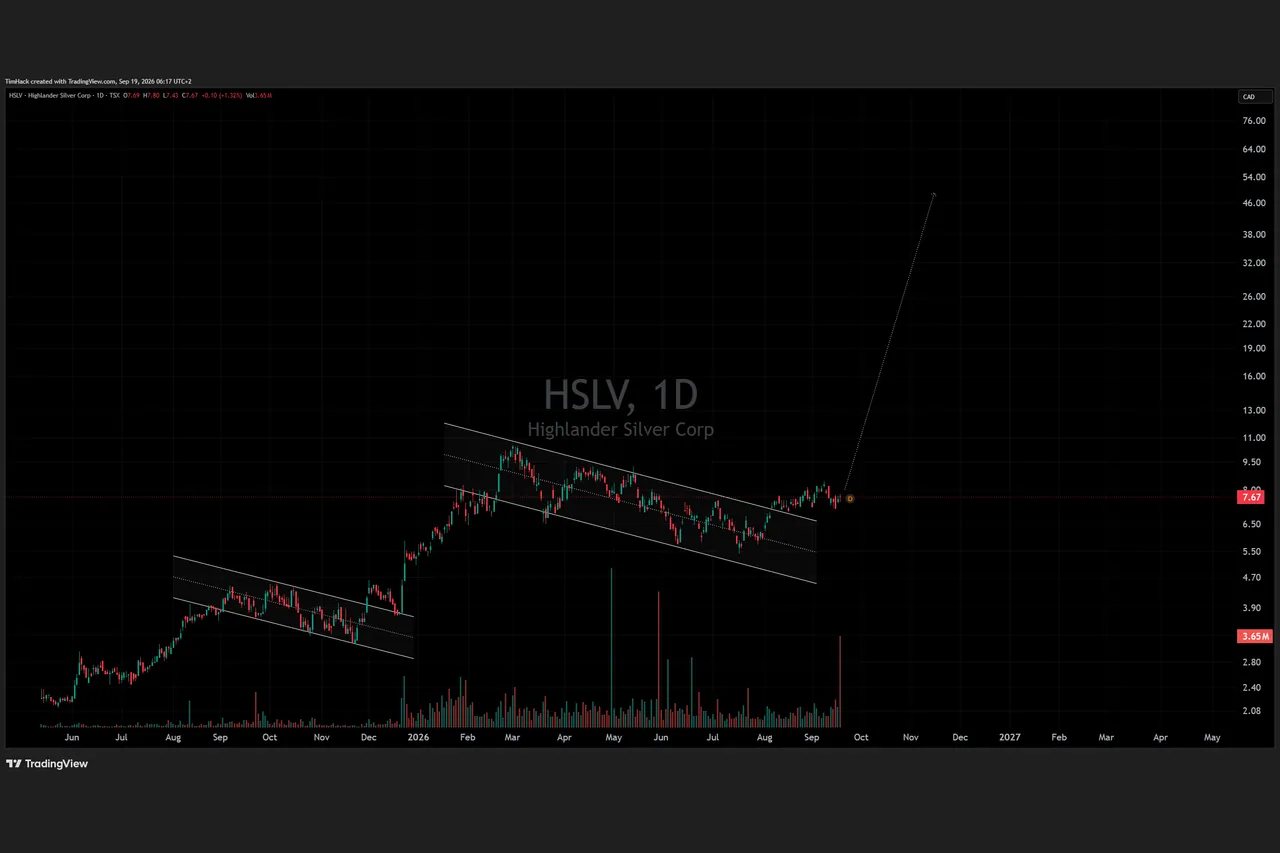
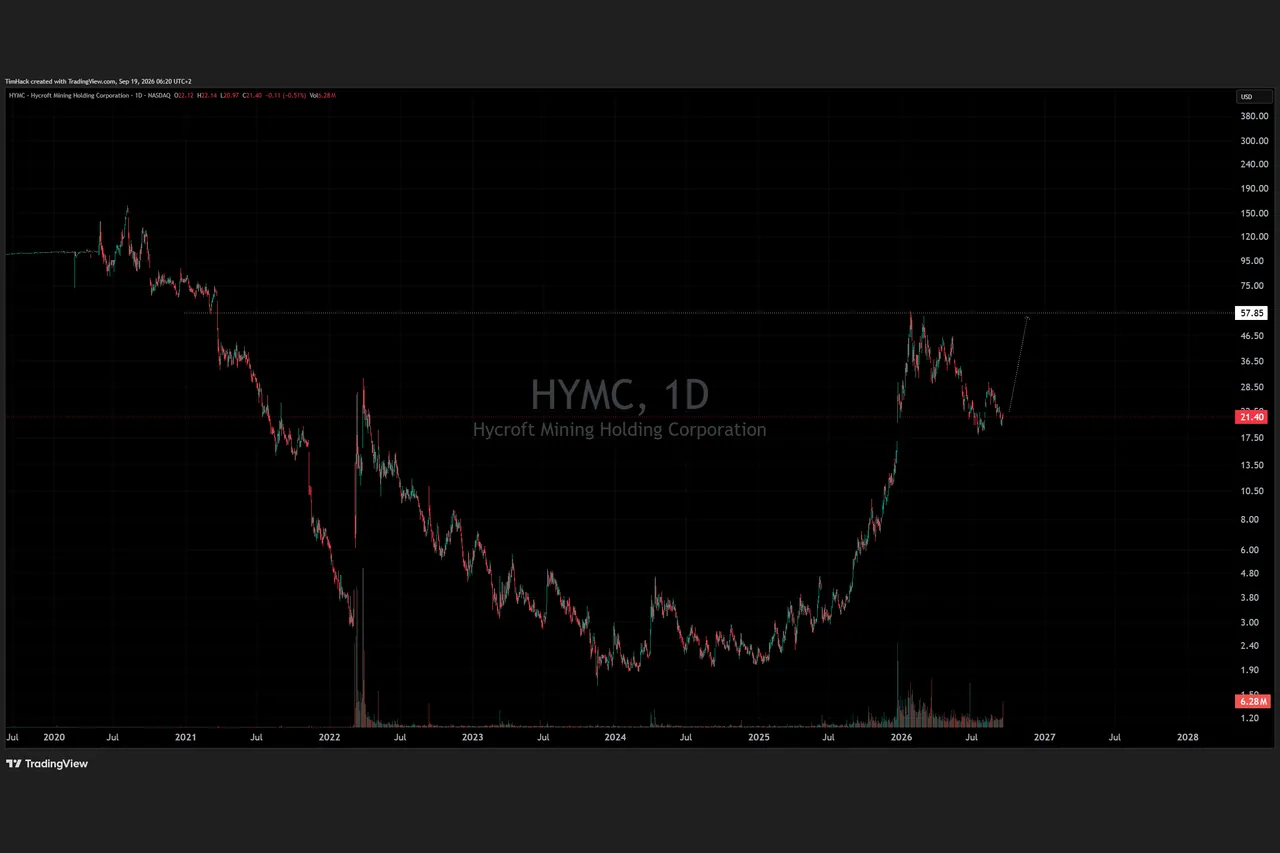
Finanzierung als ausdrückliche Rechnung, aktualisiert am 23. September 2026. Das ursprüngliche Beispiel nahm ein Paket über $900 Mio. aus $100 Mio. vorhandenen Barmitteln, $540 Mio. Fremdkapital und $260 Mio. neuem Eigenkapital an: ungefähr 47.3 Mio. neue Aktien zu einem Ausgabepreis von $5.50, eine Erhöhung um 23.2 Prozent, wobei die neuen Aktien zugleich $260 Mio. Eigenkapital einbringen. Das Natixis-Mandat ersetzt die Fremdkapitalannahme durch eine mandatierte Zahl: $330 Mio. Daraus folgen zwei Anpassungen. Die $100 Mio. Barmittel stehen nicht frei zur Verfügung, weil die Kostenüberschreitungsfazilität von bis zu $100 Mio. vor der ersten Ziehung vom Unternehmen bereitgestellt werden muss. Beim vollständigen Programm über $900 Mio. bleiben damit rund $470 Mio., die durch Eigenkapital, einen Stream oder Cashflow gedeckt werden müssen. Das ist allerdings wahrscheinlich die falsche Basis: Projektkreditgeber finanzieren typischerweise 55 bis 65 Prozent des Anfangskapitals, und $330 Mio. vorrangiges Fremdkapital bemessen eine gestufte erste Phase von ungefähr $500 Mio. bis $600 Mio., nicht $900 Mio. Das ist meine Schlussfolgerung aus der Größe der Fazilität, keine Unternehmensangabe, und die aktualisierte Studie muss sie bestätigen. Innerhalb dieser Spanne beträgt die Eigenkapitallücke $170 Mio. bis $270 Mio.: 31 Mio. bis 49 Mio. neue Aktien zu $5.50, eine Erhöhung um 15 bis 24 Prozent, oder 21 Mio. bis 34 Mio. Aktien zu $8.00 nach einer Neubewertung, 10 bis 17 Prozent. Mercedes-Cashflow und ein Stream auf San Luis oder Corani könnten die Zahl weiter senken. Bei unverändertem 24-jährigem Projektwert und 0.8x ergeben sich im ursprünglichen Beispiel ungefähr $11.21 je Aktie bei 250.8 Mio. Aktien und im $550-Mio.-Fall ungefähr $12.00 je Aktie bei etwa 235 Mio. Aktien, jeweils vor Finanzierungskosten. Tatsächliche Zinsen, Gebühren, Streams, Covenants und Ausgabepreise bestimmen das Ergebnis; das Mandat ist noch keine unterzeichnete Fazilität.
Corani trägt die Rechnung. Alles in diesem Abschnitt steht im Unternehmen und nirgends im Modell. San Luis und Mercedes verbreitern das Portfolio; Abschnitt VIII enthält $150 Mio. für beide, getrennt von den Barmitteln. Der 24-Jahres-Fall enthält die ausdrücklich modellierte M&I-Umwandlung. Tiefenexploration ist eine weitere Chance, und keine ihrer möglichen Entdeckungen steckt in diesen Werten.
San Luis. Die Indicated-Ressource des Projekts enthält 356 koz Gold mit 24.4 g/t und 8.4 Moz Silber mit 579 g/t. Diese Gehalte bringen es bei beiden Metallen unter die zehn höchstgradigen Projekte der Welt. Ich halte es für einen wichtigen Portfoliovermögenswert; sein eigenständiger Projektwert wird hier nicht berechnet.
Mercedes. Die Mine produzierte im zweiten Quartal 2026 8,147 oz Gold und 34,583 oz Silber, und Highlander meldet für 2025 ungefähr 30 koz Gold. Der Halbjahresbericht beschreibt laufende Verbesserungen bei Minenentwicklung, Sicherheit, Infrastruktur und Kosten; er belegt Produktion, noch keinen nachhaltigen freien Cashflow. Zum Vermögenswert gehören eine Anlage mit 2,000 Tonnen Tageskapazität und 69,284 Hektar Konzessionen. Ein geeigneter Betreiber oder Partner könnte zusätzlichen Wert freisetzen. Meine kombinierte Nettowertannahme von $150 Mio. für Mercedes und San Luis ist keine getrennte Bewertung der beiden; Verpflichtungen, Royalties und weitere Investitionen müssen darin Platz finden. Bei Hycroft endete der aktive Abbau im November 2021 und die Restaufbereitung auf den Laugungshalden im Dezember 2022.
Corani ist als Minenprojekt weiter fortgeschritten und als Tiefenexplorationsgeschichte weniger vollständig entdeckt. Das ist die Asymmetrie. Hycrofts hochgradige Strukturen sind sichtbar; Coranis mögliche vergleichbare Entdeckung liegt noch voraus. Was folgt, steht in keinem Modell und keiner Szenariozeile dieses Textes. Es ist Spekulation, und ich nenne es so. Aber es ist Spekulation mit einem technischen Bericht, einer geophysikalischen Untersuchung und einem aktiven Bohrprogramm im Rücken sowie mit einer Eigenschaft, die sie von jeder Greenfield-Geschichte unterscheidet: Der Tagebau darüber bezahlt sie. Meine Kaskade lautet: Die Mine finanziert die Suche, eine Entdeckung nutzt die Infrastruktur, und die größere Mine finanziert den nächsten Schritt. Bohrungen sind bereits gemeinsam mit der aktualisierten Machbarkeitsarbeit aus Barmitteln finanziert. Später könnte ein früherer Produktionsstart die nächste Explorationsrunde aus Cashflow finanzieren. Die erste Entdeckung muss nicht warten, bis die Mine anläuft.
Erster Hinweis: Woher kamen die Metalle? Der Bericht von 2019 beschreibt ein "distal setting surrounding a buried intrusion" und ein mögliches Porphyrsystem, das "possibly underlies the southern part of the area". Beide Aussagen betreffen die Lage der bekannten Mineralisierung relativ zu ihrer Quelle: Corani könnte seitlich und vertikal von einem tieferen magmatischen System entfernt liegen. Südlicher Quarz-Pyrit-Chalkopyrit und feinerer Pyrit im Norden stützen die Interpretation eines nordwärts gerichteten hydrothermalen Flusses. Chalkopyrit ist Kupfersulfid. Der Bericht berücksichtigt auch flache subvulkanische Dome. Die Porphyridee steht also bereits in der technischen Dokumentation; ihre konkrete Quelle muss noch erbohrt werden.
Zweiter Hinweis: der Süden und verdecktes Gelände. Das historische Bohrloch DDH-C52 lieferte bei Corani South 14 m mit 11.7 g/t Gold und 48.9 g/t Silber ab 32 m in einer als Silber-Blei-Zink klassifizierten Lagerstätte; die wahre Mächtigkeit ist unbekannt. Die Geophysik von 2026, die erste jemals über dem Grundstück geflogene Magnetikmessung, verbindet diesen Bereich mit Strukturkreuzungen und identifiziert ein weiteres Ziel unter flacher Überdeckung bei Corani West. Highlander interpretiert das Mineralsystem als erheblich ausgedehnter als den erbohrten Ressourcenumriss. Alteration, Metallverteilung, Bohrabschnitte und Geophysik geben der Feeder- und Porphyrsuche gemeinsam eine konkrete Richtung.
Dritter Punkt: die offene Entdeckungsstufe. Die historische Datenbank umfasst 562 Bohrlöcher mit insgesamt 101,401 Metern, eine durchschnittliche Bohrlochlänge von rund 180 Metern. Corani wurde als Tagebau gebohrt, bis zur Grubentiefe und kaum einen Meter weiter. Tiefere und verdeckte Ziele bleiben offen. Der Bericht beschreibt auch, dass bekannte Mineralisierung in untersuchten Bereichen oberhalb des Grundgebirges endet; dort einfach tiefer zu bohren, garantiert kein Erz. Die These betrifft deshalb gezielte Struktur- und Quellenexploration, insbesondere im Süden und Westen. Ein bestätigter hochgradiger Feeder wäre ein neuer Nachweis; ein wirtschaftlicher Porphyr wäre ein weiterer, eigenständiger Schritt. Beide möglichen Neubewertungen liegen vollständig außerhalb des heutigen Corani-Cashflow-Modells.
Was bereits gebohrt wird. Highlander beschrieb mir Ende August ein 25,000-Meter-Programm, das Infill, Metallurgie, Geotechnik und Exploration abdeckt. Nach diesen Angaben sind Explorationsbohrungen im Durchschnitt 300 Meter lang, einzelne über 600 Meter geplant. Dazu gehören Tests möglicher Feederstrukturen bei Corani South, insbesondere Kreuzungen von Nord-Süd- und Nordweststrukturen. Ein Folgeprogramm für die tieferen verdeckten Ziele bei Corani West wird vorbereitet. Das sind dem Autor mitgeteilte Programmdetails und geplante Bohrlochlängen, keine veröffentlichten Entdeckungen. Der zentrale Punkt bleibt: Die Arbeit an der zweiten Stufe der Kaskade hat bereits begonnen; sie muss nicht auf den Minenbau warten.
Das Muster. Epithermale Silber-Gold-Systeme über Porphyren sind keine Kuriosität, sondern ein Lehrbuchmodell, und einige der bekanntesten Porphyre der Welt wurden gefunden, weil jemand unter einer bekannten epithermalen Lagerstätte bohrte. Lepanto/Far Southeast und Yanacocha/Kupfertal veranschaulichen den geologischen Zusammenhang; Cadia veranschaulicht den wirtschaftlichen, bei dem eine zusätzliche große Lagerstätte aus einem bekannten Projekt einen viel größeren Distrikt machte. Diese Beispiele stützen die Explorationsidee und den Entwicklungsweg; Corani muss seine eigene Entdeckung liefern.
| Bekannte Lagerstätte / Distrikt | Tiefere oder nahe gelegene Entdeckung | Land |
|---|---|---|
| Lepanto | Far Southeast | Philippinen |
| Yanacocha | Kupfertal | Peru |
| Cadia Hill (Tagebau) | Cadia East (Untertagebau) | Australien |
Cadia East wurde 1994 entdeckt; Cadia Hill ging erst 1998 in Produktion, die ursprüngliche Entdeckung wurde also nicht von einer laufenden Mine finanziert. Die für Corani relevante Idee ist das, was danach kam: Sobald Infrastruktur existiert, erbt eine geeignete neue Lagerstätte sie. Das ist der Vorteil, den die Kaskade nutzen soll.
Die Kaskade. Zu Referenzpreisen erzeugt der Reservenfall über seine Betriebsdauer nach modellierten Steuern und laufenden Investitionen ungefähr $337 Mio. jährlich und in den ersten drei Betriebsjahren ungefähr $602 Mio. jährlich, vor dem verbleibenden Anfangskapital. Ein angenommenes Budget von $10–15 Mio. für 20,000 Meter Tiefenbohrungen entspricht ungefähr 11–16 Tagen durchschnittlichem Cashflow. Dieses Budget unterstellt $500–750 je Meter; es ist kein Angebot eines Bohrunternehmens. Die Größenordnung zeigt, warum ein erfolgreicher Minenstart die Finanzierung weiterer Exploration grundlegend verändert:
| Stufe | Entwicklung | Finanziert durch | Was sie ermöglicht |
|---|---|---|---|
| 1 | Tagebau Corani | Barmittel, Projektkredit (Natixis-Mandat), begrenztes Eigenkapital; gestufte Entwicklung zu prüfen | Operativer Cashflow und Infrastruktur |
| 2 | Feederexploration bei Corani South; Folgeprogramm West | Heute Barmittel; später Cashflow aus Stufe 1 | Hochgradige Ziele unter/neben der Massenmineralisierung testen |
| 3 | Mögliche Untertageerweiterung nach Entdeckung | Minen-Cashflow; zusätzliches Kapital je nach Auslegung | Bestehende Mühle, Straßen und Strom nutzen, soweit technisch geeignet |
| 4 | Möglicher südlicher Porphyr | Rückflüsse früherer Stufen oder ein strategischer Partner | Kupfer-Gold-Distrikt mit anderer Käuferbasis und Kapitaldimension |
Die Kaskade verbindet Finanzierung und Geologie. Ein hochgradiger Abschnitt in 700 Metern Tiefe unter einer laufenden Mühle ist am Tag seiner Analyse Erz; derselbe Abschnitt auf Greenfield-Gelände ist ein Jahrzehnt und eine Milliarde Dollar von einer Mine entfernt. Wo Lage und Metallurgie passen, verringern gemeinsame Anlagen die Investitionen und beschleunigen die Entwicklung. Ein möglicher Feeder bedeutet für mich deshalb mehr als zusätzliche Unzen: Er würde den Wert bereits finanzierter Infrastruktur erhöhen und den nächsten Entwicklungsschritt erleichtern. Das ist eine sich verstärkende wirtschaftliche Beziehung, und jede Erweiterungsstufe benötigt weiterhin einen tragfähigen Minenplan und geeignete Genehmigungen. Fremdkapital statt Eigenkapital für Stufe 1 hält die Stufen 2 bis 4 in den Händen der heutigen Aktionäre; deshalb ist das Natixis-Mandat für diesen Abschnitt wichtig, nicht nur für Abschnitt V.
Hycroft veranschaulicht die Entdeckungsstufe, die Corani noch bevorsteht. Vortex und Brimstone verfügen über bestätigte hochgradige Bohrabschnitte. Hycrofts Meldung vom 9. September 2026 interpretiert die Central- und Albert-Verwerfungen als produktive Feederstrukturen bei Vortex. Der Markt kann diese Ergebnisse bereits bewerten, und ich nehme an, dass ein Teil dieses Entdeckungseffekts in Hycrofts Kurs steckt. Die geophysikalische Anomalie unter Brimstone bleibt ein Ziel; ein wirtschaftlicher Porphyr ist nicht nachgewiesen. Corani muss vergleichbare Feedernachweise erst noch liefern. Bei Highlander kaufe ich daher eine weiter fortgeschrittene Minengrundlage mit einer noch offenen geologischen Neubewertungsstufe. Marktbekanntheit ist etwas anderes als die Aufnahme in einen Minenplan: Laut Hycroft sind die Ergebnisse seines Bohrprogramms 2025/26 noch nicht in der wirtschaftlichen Analyse der Studie enthalten. Weitere Entdeckungen und ein aktualisierter Plan können daher auch Hycroft verändern.
Highlander startet von der kleineren Basis. Die Referenz-Bruttometallrechnung ergibt ungefähr 462.7 Moz AgEq gegenüber 1,649.0 Moz. Dieselbe zusätzliche Metallmenge vergrößert Highlanders Ausgangsbasis relativ gesehen ungefähr 3.6-mal so stark. Das ist kein automatischer Aktienkursmultiplikator, aber es erklärt, warum eine erfolgreiche Entdeckung die Wahrnehmung des kleineren Unternehmens überproportional verändern würde. Der Tagebau trägt die Bewertung bereits; die Tiefenexplorationsgeschichte kann sie neu prägen.
Passive Käufer können die Kaskade verstärken. Highlander ist bereits in wichtigen Fonds vertreten, mit anderen Gewichtungen als Hycroft. Eine größere Marktkapitalisierung und Änderungen im Streubesitz können bei zukünftigen Indexüberprüfungen höhere Gewichtungen oder zusätzliche Aufnahmen ermöglichen. Regelbasierte Nachfrage träfe dann auf einen Markt, in dem ein großer Sponsor bereits einen erheblichen Anteil hält:
| ETF, Emittentenangaben zum 17. September 2026 | Hycroft | Highlander |
|---|---|---|
| GDXJ | 0.33% · $29.7 Mio. | 0.06% · $5.3 Mio. |
| SIL | 0.56% · 1.299 Mio. Aktien | 0.43% · 3.972 Mio. Aktien |
| SILJ | Laut Hycroft bereits enthalten | Mögliche Aufnahme im November 2026 laut Highlanders August-Präsentation |
Die Aufnahme in SIL und MSCI Small Cap ist bereits erreicht. Die August-Präsentation nennt eine mögliche SILJ-Aufnahme im November 2026 als nächsten Schritt. Die Chance liegt in zusätzlichen Aufnahmen und höheren Gewichtungen, nicht in der falschen Behauptung, Silberfonds müssten Highlander erst noch entdecken. Ich unterstelle keinen festen Kaufbetrag. Die Kette bleibt dennoch bestehen: Projektfortschritt kann eine Neubewertung auslösen, ein größerer Marktwert kann die Indexnachfrage verändern, und zusätzliche Nachfrage kann die Neubewertung verstärken.
Der Sponsor. Richard Warke und die Augusta Group verbinden Entwicklungserfahrung mit erheblichem eigenem Kapitaleinsatz. Die Meldung vom 10. März 2026 weist Warkes wirtschaftliches Eigentum von 23.2 Prozent auf teilweise verwässerter Basis aus. Bei einer kapitalintensiven Entwicklung ist diese Kombination aus Erfahrung, Einfluss und Eigentum Teil meiner These, und ein vollständig übernommenes Bankmandat ist genau die Art von Ergebnis, die sie hervorbringen soll. Bei Hycroft verkaufte David Brian Thomas am 16. Juni 25,000 Aktien zu durchschnittlich $26.32 und behielt eine Beteiligung. Ich mache aus einem einzelnen Verkauf kein Urteil über die Mine; mein Fokus liegt darauf, wer Highlanders nächsten Entwicklungsschritt organisieren und finanzieren kann.
Die Leiter beginnt mit einem konkreten nächsten Ereignis: aktualisierte Machbarkeit in Q4 2026 → ein finanzierbarer Bauplan → ein möglicherweise früherer Produktionsstart → Cashflow → weitere Entwicklung. Parallel laufen Ressourcenwachstum → Infill und Umwandlung → mögliche Feeder- und Porphyrentdeckung. Stufe 4 kam am 23. September 2026 als Mandat an, vor Stufe 1; die Reihenfolge der Leiter war eine Erwartung, keine Bedingung. Hycrofts vorläufige Bewertung aus dem laufenden Jahr und seine bestätigten hochgradigen Strukturen sind bereits bekannt. Für Highlander liegen mehr dieser Nachweise noch voraus. Das ist die Kombination, die der Markt meiner Meinung nach unterschätzt: weiter auf dem Weg zum Bau, früher im Entdeckungseffekt. Die Stufen verstärken einander; ihre prozentualen Wirkungen werden nicht einfach addiert.
| Stufe | Ereignis | Mechanismus | Zeitrahmen | Szenarioeffekt |
|---|---|---|---|---|
| 1 | Aktualisierte Machbarkeit | Aktuelle Preise, Jahresplan und Kosten werden sichtbar | Q4 2026 laut Projektfolie | Offenlegungslücke schrumpft |
| 2 | Bestätigung von Kosten und Kapital | Flotation und kleinerer erster Scheck werden finanzierbar | Mit Studie und Engineering | 0.39x in Richtung 0.6x in meinem Rahmen |
| 3 | M&I-Umwandlung | Mehr wirtschaftliche Jahre aus bekannten Ressourcen | Nach einem aktualisierten Minenplan | 24-Jahres-Fall: $2.88 Mrd. zu Referenzpreisen |
| 4 | Finanzierung | Projektfinanzierungsmandat über $330 Mio. liegt vor (Natixis CIB); endgültige Dokumentation und Abschluss stehen aus | Mandat 23. Sept. 2026; Abschluss in Q1 2027 erwartet | Mandat: 0.39x in Richtung 0.55x; unterzeichnete Fazilität: in Richtung 0.8x in meinem Rahmen |
| 5 | Indexgewichtungen | Rebalancing kann zusätzliche Aktiennachfrage erzeugen | Mögliche SILJ-Aufnahme November 2026 | Nachfrage kann Neubewertung verstärken |
| 6 | Größere Ressourcenhülle, Infill und Oxidziele | Höhere Preise und Bohrungen können zusätzliche Mengen wirtschaftlich ausweisbar machen | Aktualisiertes Ressourcenmodell und laufendes Programm | Zusätzlich zum M&I-Fall; Verdopplung nur als Größenordnungsrechnung gezeigt |
| 7 | Tiefenbohrungen | Feeder-/Porphyrhypothese testen | Programm 2026 und Folgearbeiten | Mögliche Neubewertung des gesamten Distrikts |
| 8 | Bau und erstes Konzentrat | Cashflow finanziert weitere Exploration und Erweiterung | Nach Finanzierung und Bau | Produzenten-Bullenfall bei angenommenen 1.5x |
| 9 | San Luis und Mercedes | Entwicklung, Partnerschaft oder Wertrealisierung | Projektabhängig | Portfolio verbreitert Kapitalquellen |
Eine Gegenprüfung ist keine Liste von Gründen, nichts zu tun. Sie misst, wie viel jede Annahme ausmacht und ob die Kette überlebt, wenn sie falsch ist:
| Einwand | Antwort |
|---|---|
| Höheres Kapital | Bei $1.1 Mrd. statt $0.9 Mrd. fällt Coranis Referenz-NPV₅ auf $2.45 Mrd. Die These hängt nicht vom historischen Budget von $579 Mio. ab. |
| Höhere Betriebskosten | Weitere 20% auf Bruttokosten und laufende Investitionen lassen $2.28 Mrd. Corani-NPV₅ übrig. Die anderen Metalle bleiben einzeln bepreist. |
| Verwässerung | Das Natixis-Mandat ersetzt den Großteil des Eigenkapitalbedarfs durch Fremdkapital. Die verbleibende Lücke hängt von den Investitionskosten der gestuften Studie ab; Abschnitt VIII berechnet 15 bis 24 Prozent neue Aktien bei $5.50 und deutlich weniger bei einem höheren Kurs. Beide Fälle bleiben im Basisszenario weit über dem heutigen Kurs. Aktionärsnamen ersetzen keine Finanzierungskonditionen. |
| „Eine Mandatsvereinbarung ist kein Geld“ | Richtig. Natixis übernimmt nach Due Diligence, und die endgültigen Beträge können sich ändern. Das Mandat belegt, dass eine Projektbank Corani als bankfähig einstuft; die Fazilität selbst wird erst mit Unterzeichnung zur Stufe 4. Hycroft hat weder ein Mandat noch eine Bank für seinen Autoklavenplan. |
| Peru | Genehmigungen und Gemeindevereinbarungen sind ein erreichter Vorteil. Laufende Umsetzung und jede Planerweiterung bleiben in der Verantwortung des Unternehmens. |
| Keine Entdeckung in der Tiefe | Der Reservenfall und der separate M&I-Umwandlungsfall benötigen keine Feeder- oder Porphyrentdeckung. Ein Fehlschlag würde die zusätzliche Explorationsthese betreffen, nicht die Basis. |
| Weitere Hycroft-Entdeckungen | Bestätigte hochgradige Unzen können Hycrofts Minenplan verbessern. Meine Präferenz für Highlander ist eine relative These und erfordert kein Scheitern des Konkurrenten. |
| Silber bei $40 | Bei unverändertem Gold, Blei und Zink beträgt Coranis NPV₅ $1.16 Mrd. und Hycrofts $5.20 Mrd. Gold gibt Hycroft einen echten Puffer; Highlanders größere Silberexponierung wirkt in beide Richtungen. |
| Verzögerung | Projektwerte werden ab Baubeginn gemessen. Zusätzliche Verzögerung verringert ihren Gegenwartswert; die neue Studie und der Natixis-Abschluss müssen den Zeitplan greifbarer machen. |
Mein Fazit ist klar: Ich halte Highlander im Vergleich zu Hycroft für unterbewertet. Corani ist auf dem Weg zur Mine weiter, während eine ganze geologische Entdeckungsstufe noch vorausliegt. Konventionelle Flotation, niedrigeres Anfangskapital, schnellere Kapitalrückgewinnung und Genehmigungsfortschritt tragen die wirtschaftliche Grundlage, und ein vollständig übernommenes Projektfinanzierungsmandat stützt nun die Finanzierung. Sie untermauern auch meine Erwartung, dass Corani vor Hycrofts neuem Sulfidbetrieb produzieren könnte. Die für Q4 2026 angekündigte Machbarkeitsstudie und der in Q1 2027 erwartete Abschluss der Natixis-Fazilität sind die nächsten beiden Katalysatoren: Das erste Dokument legt die Kapitalkosten fest, das zweite bezahlt sie.
Hycrofts hochgradige Zonen sind durch Bohrungen nachgewiesen, während ihre Feederfunktion eine geologische Interpretation ist; Coranis mögliche vergleichbare Nachweise liegen noch voraus. Diese offene Feeder-/Porphyrstufe, eine durch höhere Preise und Bohrungen möglicherweise vergrößerte Ressourcenbasis und die anschließende Reservenwandlung eröffnen weitere Chancen jenseits des heutigen Cashflow-Modells. Ich halte sie bei Highlander für unterbewertet. Hycrofts Gold und höherer absoluter NPV sind berücksichtigt; meine Präferenz beruht auf dem Zusammenspiel von Entwicklungsfortschritt, Silberexponierung und einer offenen Entdeckungschance. GSR 30 oder 15 verstärkt dieses Zusammenspiel. Diese Kette — die Studie, mehr wirtschaftliches Gestein, Finanzierung, möglicherweise frühere Produktion und die nächste Entdeckungsstufe — ist meine Fehlbewertungsthese.
Hycroft bekam die Schlagzeile. Highlander bekam die Mine. Jetzt hat die Mine ihre Bank. Ich besitze die Mine.
Der Autor hält eine bedeutende Long-Position in Highlander Silver und keine Position in Hycroft Mining. Dies ist keine Anlageberatung.
Modellannahmen. Jahresmodell auf Basis veröffentlichter Pläne für zahlbare Produktion und Kosten, 15 Jahre für Corani und 51 für Hycroft, dazu ein separates Corani-Umwandlungsszenario des Autors bis Jahr 24. Preise vom 18. September 2026: Ag $66.13/oz, Au $4,377/oz, Pb $0.84731054716/lb, Zn $1.8189054037/lb. GSR 30/15 hält Gold, Blei und Zink konstant. Corani: $900 Mio. Anfangskapital, historische Bruttokosten plus 30%, zinkabhängige TC-Anpassung, 3.25% private NSR angenähert auf Metallerlöse nach TC/RC und Fracht. Hycroft: Kosten Q1 2026, $2,434 Mio. Anfangs-, $3,107 Mio. Erhaltungs- und $243 Mio. Schließungskapital, private NSR von 1.5%, für 30% Quellensteuer hochgerechnet. Keine doppelte Nebenproduktgutschrift und kein doppelter Kapitalabzug. Schließung, Restwert und Working Capital sind getrennt; historische Steuerforderungen werden nicht als heutige Vermögenswerte übernommen. Midyear-Abzinsung ab dem Baubeginn des jeweiligen Projekts. Die Nachsteuerrechnungen nähern die Steuerbemessungsgrundlagen jährlich an und verwenden lineare Abschreibung über zehn/fünf Jahre; unternehmensspezifische Verlustvorträge, Sonderabschreibungen, Depletion- und FDII-Vorteile werden nicht angerechnet. Dies ist weder eine neue technische Studie noch eine exakte Reproduktion der steuerlichen Planung der Unternehmen. Das vollständige Modell dokumentiert Rundungen und Unstimmigkeiten in Quelltabellen ohne ausgleichende Restposten. Die Verlängerung begrenzt Tonnen, Gehalt und zahlbares Metall auf bestehendes M&I und enthält zusätzliche Investitionen; Inferred-Material und Entdeckungen bleiben außen vor. Eigenkapitalwerte verwenden gerundete Marktwerte und datierte Kassenbestände; die 203.5 Mio. Basisaktien stammen aus der Meldung vom 12. August und schließen zusätzliche Optionen/Warrants aus. Die Eigenkapitaltabelle verwendet Projektwerte zum Baubeginn ohne zusätzlichen Wartezeitabschlag; Konzernkosten und ein vollständiger Finanzierungsplan werden nicht separat modelliert. Finanzierung, Projektmultiplikatoren, Portfoliowert und Chartpfeile sind ausdrücklich Annahmen des Autors. Die aus der Größe der Natixis-Fazilität abgeleitete Spanne für gestufte Investitionen ist eine Schlussfolgerung des Autors, keine Unternehmensangabe.
Quellen.
Diese Seite stellt keine Anlageberatung, keine Anlageempfehlung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments dar. Der Handel mit Finanzinstrumenten ist mit erheblichen Risiken bis hin zum Totalverlust des Kapitals verbunden; individuelle Ergebnisse können erheblich abweichen. Vaapad Capital ist kein zugelassenes Wertpapierinstitut und erbringt keine Portfolioverwaltung. Frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die betreibende Person kann Positionen in besprochenen Instrumenten halten; daraus können Interessenkonflikte entstehen. Ein Artikel belegt weder einen aktuellen Bestand noch eine damalige Trade-Begründung. Verfügbare Brokerbestände stehen mit Datenstand im Portfolio des Mitglieder-Terminals. .