19. Sept. 26103 Min. Lesezeit
Herausgegeben von Vaapad Capital
Veröffentlicht: 19. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Herausgegeben von Vaapad Capital
Veröffentlicht: 19. Sept. 26. Autor, falls genannt: im Artikel. Research belegt keine damalige Trade-Begründung.
Eine Analyse von Namib Minerals (NASDAQ: NAMM), zweite Vermessung: warum der Kurs seit Juni um ein Drittel gefallen ist, während der Goldpreis stand und die Pumpen liefen; warum die Aktie sich im Januar 2026 versiebenfachte, als Gold um ein Viertel stieg; warum die offene Rechnung der Eigentümer und der Goldpreis nicht zwei Risiken sind, sondern eines; und was ein Investor sieht, wenn er die Aktie nicht als Unternehmen liest, sondern als das, was sie in ihrer Kostenstruktur ist — eine Option mit einem Verfallsdatum, das niemand kennt, und einem Gamma, das kaum ein anderes Papier an einer US-Börse hat.
Seit dem 29. Januar 2026 läuft bei einer stillgelegten Goldmine in der zimbabwischen Provinz Manicaland eine Pumpe. Sie hat in den ersten Monaten mehr als eine halbe Million Kubikmeter Wasser aus den Schächten gefördert, der Pegel sinkt, und die Gesellschaft, der die Mine gehört, hat im Juli erstmals einen datierten Pfad veröffentlicht, wie es weitergeht, sobald das Wasser weg ist. Es ist ein unspektakulärer Vorgang — Wasser, Rohre, rund 640 Kubikmeter in der Stunde —, und er verläuft planmäßig.
Der Aktienkurs der Gesellschaft, der sie gehört, ist in denselben drei Monaten um ein Drittel gefallen. Der Goldpreis hat sich nicht bewegt. Das EBITDA der produzierenden Mine wächst laut Guidance um 70 bis 110 Prozent. Die Pumpen laufen. Und die Aktie fällt.
Die erste Vermessung dieses Falls, im Juni veröffentlicht unter dem Titel „Der Preis des Überlebens“, hat die Frage gestellt, was ein Überlebender wert ist, der wie ein Toter gehandelt wird. Die Antwort war eine Bewertungslücke, ein operativer Hebel, ein Katalysator und ein historisches Muster. Sie war nicht falsch. Aber sie hat den Kurs der letzten drei Monate nicht vorhergesagt und kann ihn nicht erklären, und eine These, die ihren eigenen Basiswert nicht erklärt, ist unvollständig.
Diese zweite Vermessung beginnt deshalb nicht bei der Bewertung, sondern bei der Mechanik. Sie behauptet, dass Namib Minerals sich nicht wie eine Goldaktie verhält, weil es keine ist — sondern eine Option auf Gold, aus dem Geld, deren Preis bei 1,30 Dollar fast ausschließlich Zeitwert ist und deren Auszahlung oberhalb eines Strikes von rund 4.500 Dollar je Unze nicht linear, sondern konvex verläuft. Sie zeigt, dass die Aktie im Januar genau das getan hat, was eine solche Option tut, als Gold kurz über den Strike lief. Sie zeigt, warum der Float so klein ist, dass das Gamma dieser Option zu den höchsten an einer amerikanischen Börse gehört. Und sie zeigt, dass die offene Rechnung, die über den Eigentümern hängt — ein Kaufpreis von 53,2 Millionen Pfund für die Minen, nach eigener Auskunft nicht bezahlt —, kein zweites Risiko neben dem Goldpreis ist, sondern dasselbe: Unterhalb des Strikes ist sie ein chronischer Überhang, oberhalb löst sie sich von selbst.
Wer eine Option hält, muss drei Dinge wissen: wo der Strike liegt, was das Warten kostet und wann sie verfällt. Die ersten beiden Fragen beantwortet dieser Text. Die dritte kann er nicht beantworten, und er sagt, warum.
Namib Minerals notiert im September 2026 bei rund 1,30 USD, 55,85 Millionen Aktien, Marktkapitalisierung rund 73 Millionen USD. Dem stehen gegenüber: drei Goldlagerstätten in Zimbabwe — eine produzierende, zwei in Wiederbelebung —, rund 2,5 Millionen Unzen Measured & Indicated und 4,6 Millionen Unzen Inferred zu Graden, die im weltweiten Untertage-Goldbergbau überdurchschnittlich bis weltklasse sind, ein bereinigtes EBITDA von 29 Millionen USD im Geschäftsjahr 2025 und eine Guidance von 50 bis 62 Millionen für 2026. Das ist ein Multiple von 1,2 bis 1,5 auf das laufende EBITDA, wo die Branche vier bis acht trägt, und rund 11 bis 19 Dollar je Ressourcenunze (je nach Zählung, Kapitel 11), wo afrikanische Mid-Tier-Produzenten 100 bis 250 Dollar tragen.
Die These dieser Arbeit hat vier Teile, und der erste trägt die anderen drei.
Erstens, die Mechanik. NAMM ist ein Call auf Gold mit einem Strike bei rund 4.500 USD je Unze. Der Strike steht nicht in einem Modell, sondern in der Kostenstruktur: Unterhalb davon ist How Mine ein profitabler Einzelbetrieb, der weder einen Restart von 300 bis 400 Millionen USD tragen noch die Eigentumskette der Gesellschaft bereinigen kann; oberhalb davon trägt er beides. Bei 1,30 USD ist eingepreist: How allein, zu 1,4-mal EBITDA. Das ist der Zeitwert. Alles andere — Redwing, Mazowe, eine bezahlte Rechnung — ist mit null bewertet, weil die Option aus dem Geld ist und der Markt sie so bepreist, als bliebe sie es.
Zweitens, das Gamma. Vier bis viereinhalb Millionen Aktien sind frei handelbar; der Rest ist gesperrt, verpfändet, verliehen oder existiert als Earnout noch nicht. Als Gold im Januar 2026 um 24 Prozent über den Strike lief, ging NAMM von 1,00 auf 7,36 USD — eine Beta von 26 auf eine Bewegung des Basiswerts. Das war beides zugleich: der Anfang einer Neubewertung — Gold über dem Strike, ein Restart, der plötzlich rechenbar war — und ein Bid auf vier Millionen Stück. Der Strike hat die Bewertungskette ausgelöst, der Float hat sie verstärkt. Dieselbe Enge trägt in die andere Richtung, und sie hat den Kurs von 55 USD im Juni 2025 auf 0,91 USD im Januar 2026 gebracht.
Drittens, die offene Rechnung. Die Gesellschaft hält ihre Minen über eine Tochter, die sie 2024 aus der Insolvenzmasse von Metallon gekauft hat — für 53,2 Millionen Pfund, zahlbar nicht von ihr, sondern von ihren beiden kontrollierenden Eigentümern. Nach dem eigenen Jahresbericht ist dieser Kaufpreis nicht bezahlt; die vertragliche Frist vom 5. Juni 2026 ist verstrichen, ihr Ausgang nicht offengelegt. Die Garantoren halten rund 34 Millionen Aktien. Bei 1,30 USD ist dieser Block 44 Millionen Dollar wert und die Rechnung unbezahlbar, ohne ihn zu zerstören. Bei 7 USD ist er rund 240 Millionen wert und die Rechnung eine Platzierung. Die Rechnung ist eine Funktion des Goldpreises. Das ist der Grund, warum die Aktie seit Juni gefallen ist, und der Grund, warum sie es nicht bleiben muss.
Viertens, der Preis der Zeit. Eine Option aus dem Geld verliert Zeitwert, und diese hier verliert ihn sichtbar: 1,62 Millionen Aktien an Cohen & Company zu Tiefstkursen, ein F-3, das vier Fünftel des Bestands zum Verkauf freigibt, eine Nasdaq-Schwelle, die rechnerisch unterschritten ist, ein Redwing-Zeitplan, der die erste Produktion im Basisfall auf 2029 legt. Das ist Theta, und es ist real. Die Frage ist nicht, ob es kostet, sondern ob der Strike vor dem Verfall erreicht wird — und diese Arbeit kann die Wahrscheinlichkeit dafür schätzen, aber nicht das Datum.
Die Arbeit stellt diese These mit analytischer Klarheit dar und benennt die Gegenseite mit derselben Schärfe. Zimbabwe ist kein stabiler Emerging Market. Die Eigentumskette kann reißen, bevor Gold sie heilt. Ein Corporate-Rescue-Antrag — im September als betrügerische Notiz aufgetaucht — könnte eines Tages Erfolg haben. Die Gesellschaft hat auf achtzehn schriftliche Fragen bisher nicht inhaltlich geantwortet, sondern auf einen Investor Call verwiesen. Das ist keine Verkaufsbroschüre. Es ist die Vermessung einer Option: begrenzter Verlust, konvexe Auszahlung, und ein Basiswert, der sich gerade an den Punkt heranschiebt, an dem beides entschieden wird.
Eine Goldaktie ist ein Anspruch auf den Cashflow einer Mine. Ihr Wert steigt mit dem Goldpreis, und weil die Kosten der Mine fix sind, steigt er schneller als der Goldpreis: Das ist der operative Hebel, den jeder kennt, der je einen Produzenten gehalten hat. Eine Mine mit 3.000 Dollar Kosten je Unze verdient bei 4.000 Dollar tausend und bei 5.000 Dollar zweitausend — der Goldpreis steigt um ein Viertel, der Gewinn verdoppelt sich. Das ist Linearität mit Steigung, nicht Konvexität. Eine gewöhnliche Goldaktie ist ein gehebeltes Gold-Engagement.
Namib Minerals ist etwas anderes, und der Unterschied liegt nicht in der Mine, sondern in dem, was um sie herum liegt.
Der Basiswert. How Mine fördert nach der Guidance 2026 rund 30.000 Unzen im Jahr (2025 waren es rund 25.000), wachsend auf 40.000 mit der Mühlenexpansion. Bei 4.300 Dollar Gold liefert das ein EBITDA von 50 bis 62 Millionen USD laut Guidance. Nach Steuern, Zinsen und dem laufenden Investitionsbedarf bleiben davon vielleicht 25 bis 35 Millionen freier Cashflow. Das ist ein solides Geschäft. Es ist auch alles, was die Gesellschaft im Moment hat: Redwing ist geflutet, Mazowe ist geflutet, und beide brauchen zusammen 300 bis 400 Millionen USD, um wieder zu fördern.
Der Strike. Ein Restart dieser Größe lässt sich nicht aus 30 Millionen freiem Cashflow bezahlen, und er lässt sich bei einer Marktkapitalisierung von 73 Millionen nicht mit Eigenkapital bezahlen, ohne die Aktionäre auszulöschen. Er lässt sich nur mit Projektfremdkapital bezahlen — Banken, Entwicklungsfinanzierer, Streaming-Partner —, und die geben es, wenn zwei Dinge stimmen: wenn die Feasibility-Studie bei ihrem Preisdeck einen Ertrag zeigt, der die Schuld trägt, und wenn die produzierende Mine daneben genug Cashflow wirft, um die Bauphase zu überbrücken. Beides hängt am Goldpreis. Und beides kippt in derselben Zone: um 4.500 Dollar, dem Preis, den die Gesellschaft ihrer eigenen Guidance zugrunde legt, und ungefähr dem Punkt, an dem ein Redwing-Restart mit den Graden und Kosten der historischen Mine sich mit Fremdkapital rechnet. Darunter ist Redwing ein Projekt, das jemand finanzieren könnte. Darüber ist es eines, das jemand finanzieren wird.
Das ist der Strike. Er ist keine Modellannahme, sondern eine Schwelle in der Finanzierbarkeit — und Finanzierbarkeit ist bei einer Gesellschaft mit 1,9 Millionen Cash die einzige Variable, die zählt.
Der Zeitwert. Was bezahlt der Markt bei 1,30 Dollar? Die Rechnung ist kurz. 73 Millionen Marktkapitalisierung gegen 50 bis 62 Millionen EBITDA sind ein Multiple von 1,2 bis 1,5. Das ist der Preis für How allein — für eine einzelne Untertage-Mine in Zimbabwe mit begrenzten Reserven, in einer Controlled Company mit offener Rechnung, ohne Abschlag für das Land und ohne Aufschlag für irgendetwas anderes. Redwing mit 1,19 Millionen Unzen M&I: null. Mazowe mit Inferred-Graden von 8,65 Gramm: null. Die Bereinigung der Eigentumskette: null. Das ist, was Optionshändler den inneren Wert einer Option aus dem Geld nennen — nichts —, und was bleibt, ist Zeitwert: der Preis dafür, dass der Basiswert sich bis zum Verfall noch bewegen könnte.
| Was der Kurs bei 1,30 USD enthält | Bewertung im Kurs | Bewertung, wenn der Strike überschritten ist |
|---|---|---|
| How Mine, produzierend | ~1,4× EBITDA | 4–6× EBITDA auf höherem EBITDA |
| Redwing, 1,19 Moz M&I, geflutet | null | finanzierter Restart, NPV einer 100-koz-Mine |
| Mazowe, 0,79 Moz Inferred @ 8,65 g/t | null | nächste Stufe der Kaskade |
| Eigentumskette (BMC-Kaufpreis) | Abschlag | bereinigt (Kapitel 3) |
| Float-Enge | Abschlag (Illiquidität) | Aufschlag (Squeeze) |
Die Auszahlung. Wird der Strike überschritten und bleibt Gold darüber, passiert nicht eine Sache, sondern eine Kette. Hows EBITDA steigt überproportional, weil die Kosten fix sind. Die Feasibility-Studie von Redwing — technischer Teil Anfang 2027, bankfähig Ende 2027 — rechnet mit einem Preisdeck, das Fremdkapital anzieht. Die Finanzierung, die heute unmöglich ist, wird zu einer Verhandlung. Der Aktienkurs, der die Finanzierung bezahlbar macht, steigt mit der Finanzierung. Die Garantoren, deren Block dann das Mehrfache wert ist, bezahlen ihre Rechnung. Der Abschlag für die Eigentumskette fällt. Die Warrants zu 11,50 Dollar, heute wertlos, werden zu einer Kapitalquelle von 214 Millionen. Und der nächste Restart — Mazowe — wird von einer Gesellschaft gestartet, die dann aussieht wie das, was Metallon einmal war, bevor es fiel.
Jedes Glied dieser Kette ist für sich plausibel. Zusammen sind sie der Grund, warum die Auszahlung dieser Option nicht linear ist. Eine Goldaktie verdoppelt sich, wenn ihr Gewinn sich verdoppelt. Diese hier wird zu einem anderen Unternehmen.
Was das für den Halter bedeutet. Wer eine Option aus dem Geld hält, hält zwei Dinge: eine Wahrscheinlichkeit und ein Verfallsdatum. Die Wahrscheinlichkeit, dass Gold von 4.300 auf über 4.500 steigt, ist keine exotische Annahme — es war im Januar bei 5.600. Das Verfallsdatum ist die schwierigere Größe, und Kapitel 4 vermisst es. Aber die Struktur ist die eines asymmetrischen Instruments: Der Verlust ist auf den Einsatz begrenzt, weil unterhalb des Strikes nur der Zeitwert erodiert und How weiter fördert; die Auszahlung oberhalb ist konvex, weil sie eine Kette auslöst und nicht einen Multiplikator. Der Markt bepreist diese Option heute so, als bliebe sie aus dem Geld. Das ist, was sie billig macht — und es ist auch der ehrlichste Satz, den man über sie sagen kann: Sie ist billig, weil sie aus dem Geld ist, und sie ist nur dann mehr als Zeitwert, wenn sie es nicht bleibt.
Eine Option beweist ihr Gamma nicht in der Theorie, sondern an dem Tag, an dem der Basiswert sich bewegt. Für Namib Minerals war dieser Tag der Januar 2026, und die Zahlen sind öffentlich.
Gold stieg im Januar von rund 4.500 auf rund 5.600 Dollar je Unze — plus 24 Prozent, der steilste Monat des Zyklus. NAMM stieg im selben Zeitraum von rund 1,00 auf 7,36 Dollar — plus 636 Prozent. Das ist eine Beta von 26 auf die Bewegung des Basiswerts. Kein Senior-Produzent hat das getan; die großen Goldminen legten in diesem Monat zwischen 30 und 60 Prozent zu. Kein Junior mit vergleichbarer Ressource hat es getan. Die Aktie hat sich nicht wie ein gehebeltes Gold-Engagement verhalten, sondern wie eine Option, die von weit aus dem Geld ins Geld läuft — und genau das war sie in diesem Monat: Gold lag über dem Strike.
| Januar 2026 | von | auf | Veränderung |
|---|---|---|---|
| Gold, USD/oz | ~4.500 | ~5.600 | +24 % |
| NAMM, USD | ~1,00 | 7,36 | +636 % |
| implizite Beta | ~26× | ||
| Marktkapitalisierung NAMM | ~55 Mio. | ~400 Mio. | +345 Mio. USD |
| gehandelter Float | ~4 Mio. Aktien |
Die letzte Zeile erklärt die dritte — aber nicht allein. Eine Marktkapitalisierung, die um 345 Millionen Dollar steigt, ist zunächst das, wonach sie aussieht: der Anfang einer Neubewertung. Gold stand im Januar über dem Strike, und der Markt begann, das zu tun, was er oberhalb des Strikes tun muss — einen finanzierbaren Redwing-Restart, eine bezahlbare Rechnung und eine Guidance einzupreisen, die plötzlich konservativ aussah. Das ist die Bewertungskette, um die es in diesem Text geht, und sie lief im Januar an. Was den Anlauf in eine Explosion verwandelte, war das Angebot: Ein Kaufinteresse, das für einen Titel dieser Größe gewöhnlich wäre, traf auf einen Bestand, den es für einen Titel dieser Größe nicht gibt. Der frei handelbare Bestand von Namib Minerals liegt bei vier bis viereinhalb Millionen Aktien — rund acht Prozent der ausstehenden. Der Rest ist im Kontrollblock des Trusts, in Lock-ups, in Verpfändungen, in Aktienleihen oder existiert als Earnout noch gar nicht. Wer im Januar eine Million Aktien kaufen wollte, musste ein Viertel des gesamten handelbaren Bestands aus dem Markt heben. Beides stimmt also, und beides gehört zusammen: Der Strike hat die Neubewertung ausgelöst, der Float hat sie verstärkt. Der Preis von 7,36 war ein Bewertungspreis mit einem Räumungsaufschlag — und als Gold unter den Strike zurückfiel, lief dieselbe Mechanik rückwärts.
Warum der Float so klein ist. Die Enge ist keine Zufälligkeit des Handels, sondern eine Folge der Eigentumsstruktur und ihrer Verpflichtungen — und deshalb ist sie strukturell, nicht zyklisch. Kapitel 7 zerlegt sie im Detail; hier genügt die Übersicht:
| Bestand | Aktien (ca.) | Warum nicht handelbar |
|---|---|---|
| Southern SelliBen Trust | ~31–34 Mio. | Kontrollblock; Lock-up; 4,9 % an Metallon verpfändet; 4,0 Mio. an Khumalo verliehen |
| Insider inkl. Sikwila | ~8–9 Mio. | Lock-up mit Kursschwellen 12,50 / 15,00 USD |
| Khumalo (geliehen) | 4,0 Mio. | verliehene Aktien; Verkauf möglich, aber nicht gemeldet |
| Institutionen | ~4 Mio. | gehalten, selten gehandelt |
| Earnout | bis 28,77 Mio. | existiert nicht, bis Meilensteine erreicht sind |
| Warrants | 18,58 Mio. | aus dem Geld bei 11,50 USD |
| Frei handelbar | ~4–4,5 Mio. | ~8 % der ausstehenden Aktien |
Ein Float dieser Größe hat drei Konsequenzen, die man kennen muss, bevor man die Aktie anfasst.
Erstens: Eine Institution, die eine Position will, muss den Kurs selbst machen. Ein Fonds, der zwei Prozent seines Vermögens in NAMM halten wollte, müsste bei einem Fondsvolumen von 500 Millionen zehn Millionen Dollar investieren — sieben bis acht Millionen Aktien, fast das Doppelte des Floats. Solange Gold unter dem Strike steht, tut das niemand, weil der Aufbau den Kurs vervielfachen würde, bevor die Position steht. Oberhalb des Strikes kehrt sich die Logik um: Wer davon ausgeht, dass Gold oben bleibt, will die Position trotzdem — und baut sie dann zur Not zu jedem Preis auf, bis zu dem Niveau, an dem der Restart eingepreist ist. Genau das ist im Januar geschehen. Unterhalb des Strikes ist die Aktie deshalb ein Retail- und Insider-Papier ohne institutionelle Deckung; oberhalb des Strikes ist sie ein Papier, in das Institutionen hineinmüssen, ohne hineinzukommen — und das ist die zweite Hälfte des Gammas.
Zweitens: Das Gamma wirkt in beide Richtungen. Dieselbe Enge, die den Kurs im Januar versiebenfacht hat, hat ihn zuvor vom SPAC-Hoch bei 55 Dollar im Juni 2025 auf 0,91 Dollar im Januar gebracht — minus 98 Prozent in sieben Monaten. Wer in einem engen Float verkaufen muss, findet keinen Käufer zum Bewertungspreis, sondern nur zum Räumungspreis nach unten. Khumalos Verkauf von 4,9 Millionen Aktien zwischen August 2025 und Februar 2026 — mehr als der gesamte Float — ist ein Teil dieses Weges, und er erklärt, warum die Aktie am Tief bei einem Bruchteil ihres EBITDA stand.
Drittens: Der Float ist kleiner geworden, nicht größer. Die 4,9 Millionen verkauften Khumalo-Aktien sind nicht im Publikum geblieben; ein Teil davon ist in feste Hände gewandert, ein Teil wurde über den Short-Bestand recycelt. Die 4,0 Millionen geliehenen Aktien sind ein potenzielles Angebot, kein bestehendes. Und die 2,7 Millionen verpfändeten Stücke könnten eines Tages ein Angebot werden. Zwischen dem Bid und dem Ask dieser Aktie liegt also nicht nur ein Spread, sondern eine Eigentumsstruktur.
Die Beta als Maß der Konvexität. Was der Januar gezeigt hat, ist die Steigung der Auszahlungskurve oberhalb des Strikes — nicht ihr Niveau. NAMM bei 7,36 Dollar war eine Marktkapitalisierung von rund 400 Millionen, 6,5-mal die 2026er EBITDA-Guidance, immer noch am unteren Rand dessen, was afrikanische Mid-Tier-Produzenten tragen. Die Aktie war also am Hoch nicht teuer; sie war für einen Monat lang normal bewertet. Dass sie danach wieder auf 1,30 fiel, lag daran, dass Gold unter den Strike zurücklief, die Option wieder aus dem Geld ging und der Float in die andere Richtung wirkte. Wer die Aktie als Unternehmen liest, sieht darin Chaos. Wer sie als Option liest, sieht darin Gamma.
Es gibt nach Kenntnis dieser Arbeit kein zweites produzierendes Goldunternehmen an einer großen US-Börse, dessen Aktie auf eine Bewegung des Basiswerts mit dem 26-Fachen reagiert. Das ist keine Empfehlung. Es ist die Beschreibung eines Instruments, das man nur halten sollte, wenn man versteht, dass es eines ist.
Die erste Vermessung hat das Metallon-Erbe als Reputations- und Rechtsstreitrisiko geführt. Das war zu schwach, und es war auch falsch sortiert. Das Erbe ist ein Eigentumsrisiko — und es ist keins, das neben dem Goldpreis steht, sondern eines, das von ihm abhängt. Dieses Kapitel zeigt die Verbindung; Kapitel 6 liefert die Vertragsdetails.
Die Rechnung. Namib Minerals hält seine drei Minen über Greenstone, eine Cayman-Tochter, die im Juni 2024 sämtliche Anteile der Bulawayo Mining Company aus der Insolvenzmasse von Metallon gekauft hat. Kaufpreis: 53,2 Millionen Pfund, rund 67 Millionen Dollar. Zahlbar nicht von Greenstone, nicht von Namib — sondern von zwei Garantoren: Mzilikazi Khumalo persönlich und dem Southern SelliBen Trust, seinem Family Trust, der die Mehrheit der Namib-Aktien hält. Der Jahresbericht für 2025 sagt in einem Satz, was daraus geworden ist: „the Guarantors are responsible for payment of the Purchase Price, which to date has not been satisfied.“ Als Sicherheit hat der Trust 4,9 Prozent der Namib-Aktien an die Administratoren verpfändet, mit einer Frist zum 5. Juni 2026. Die Frist ist verstrichen. Ihr Ausgang ist nicht offengelegt.
Warum die Garantoren nicht zahlen können. Die Frage, die der Markt seit Juni stellt, lautet: Warum bezahlen zwei Eigentümer, die zusammen die Mehrheit einer Nasdaq-Gesellschaft halten, nicht 67 Millionen Dollar? Die Antwort steht im Kurs. Der Trust hält rund 34 Millionen Aktien. Bei 1,30 Dollar sind das 44 Millionen Dollar. Die Rechnung ist größer als der gesamte Kontrollblock. Um sie aus dem Block zu bezahlen, müsste der Trust mehr Aktien verkaufen, als er hat — in einen Float von vier Millionen Stück, was den Kurs auf einen Bruchteil drücken und den Rest des Blocks entwerten würde. Khumalo hat es versucht: Er hat zwischen August 2025 und Februar 2026 sein gesamtes direktes Paket von 4,9 Millionen Aktien verkauft, zu durchschnittlich 3,46 Dollar, für rund 17 Millionen. Ob dieses Geld auf die Rechnung geflossen ist, ist Frage 5 des Katalogs. Selbst wenn: Es fehlen fünfzig Millionen, und der Verkauf hat den Kurs halbiert.
Das ist die Falle, in der die Eigentümer sitzen. Sie schulden einen Betrag, den sie nur mit ihren Aktien bezahlen können, und jeder Verkauf ihrer Aktien senkt den Wert dessen, womit sie bezahlen. Bei 1,30 Dollar ist die Rechnung unbezahlbar, ohne die Gesellschaft zu zerstören — und deshalb hängt sie.
Warum sie oberhalb des Strikes zahlen können. Jetzt dieselbe Rechnung bei 7 Dollar, dem Januar-Hoch. Der Block ist rund 240 Millionen wert. 67 Millionen sind dann rund zehn Millionen Aktien — ein Viertel des Blocks, platzierbar bei Institutionen, die bei einer Marktkapitalisierung von 400 Millionen und einem finanzierten Redwing-Restart plötzlich eine Position aufbauen können. Oder eine Wandelanleihe auf Trust-Ebene. Oder eine Einigung mit den Administratoren, die bei einem Pfand, das dann 19 Millionen statt 3,5 Millionen wert ist, ganz anders verhandeln. Die Rechnung, die bei 1,30 Dollar ein existenzielles Problem ist, wird bei 7 Dollar zu einer Transaktion.
| Kurs NAMM | Wert des Trust-Blocks (~34 Mio. Aktien) | Wert des Pfands (2,7 Mio. Aktien) | Aktien nötig für 67 Mio. USD | Anteil am Block | Status der Rechnung |
|---|---|---|---|---|---|
| 1,30 USD | 44 Mio. | 3,5 Mio. | 52 Mio. | >100 % | unbezahlbar |
| 2,50 USD | 85 Mio. | 6,8 Mio. | 27 Mio. | 79 % | zerstörerisch |
| 4,00 USD | 136 Mio. | 11 Mio. | 17 Mio. | 49 % | schwer |
| 7,00 USD | 238 Mio. | 19 Mio. | 9,6 Mio. | 28 % | Platzierung |
| 12,50 USD | 425 Mio. | 34 Mio. | 5,4 Mio. | 16 % | Formalie; Lock-up-Schwelle erreicht |
Die Verbindung zum Goldpreis. Der Kurs von NAMM hängt — das ist der Inhalt der ersten beiden Kapitel — nicht linear, sondern konvex am Goldpreis. Also hängt die Bezahlbarkeit der Rechnung konvex am Goldpreis. Unterhalb des Strikes bleibt die Aktie eine Option aus dem Geld, der Block bleibt zu klein für die Rechnung, und die Rechnung bleibt offen — ein chronischer Überhang, der jeden Monat schwerer wiegt, weil die Administratoren nicht ewig warten. Oberhalb des Strikes wird die Aktie neu bewertet, der Block wird zum Vielfachen der Rechnung, und die Rechnung löst sich in einer Platzierung auf. Die Eigentumskette bereinigt sich selbst, sobald Gold sie bereinigen lässt.
Das ist der Kern dieser zweiten Vermessung, und er verdient einen eigenen Satz: Die offene Rechnung und der Goldpreis sind nicht zwei Risiken. Sie sind eines. Wer NAMM hält, wettet nicht darauf, dass die Eigentümer ehrenhaft sind oder die Administratoren geduldig — sondern darauf, dass Gold über den Strike läuft, bevor die Geduld endet. Wer NAMM meidet, wettet auf das Gegenteil. Beide Wetten sind rational. Keine von beiden ist in erster Linie eine Wette auf Zimbabwe.
Was das für die Anreize heißt. Aus dieser Struktur folgt etwas, das in keinem Governance-Kapitel steht und doch das Wichtigste ist, was man über die Interessen der Kontrolleigentümer wissen kann: Sie brauchen den Kurs. Nicht in dem vagen Sinn, in dem jeder Aktionär ihn braucht, sondern in dem konkreten, dass sie ohne einen Kurs über dem Strike ihre eigene Rechnung nicht bezahlen können und ihr Pfand verlieren. Ein Trust, der eine Rechnung von 67 Millionen mit einem Block von 44 Millionen bedienen muss, hat keinen Anreiz, den Kurs zu drücken, Aktionäre zu verwässern oder die Gesellschaft auszuplündern — all das würde die Rechnung noch unbezahlbarer machen. Er hat einen einzigen Anreiz: dass Redwing finanziert wird und die Aktie neu bewertet. Das ist derselbe Anreiz wie der des Minderheitsaktionärs. Er ist nicht aus Ehre entstanden, sondern aus Not. Aber Not ist der verlässlichere Anreiz von beiden.
Das heißt nicht, dass die Struktur ungefährlich ist. Es heißt, dass die Gefahr eine andere ist, als sie aussieht. Die Gefahr ist nicht in erster Linie, dass die Eigentümer die Gesellschaft gegen die Minderheit nutzen — das Risiko existiert, Kapitel 7 und Kriterium F9 benennen es. Die größere Gefahr ist, dass die Zeit ausläuft, bevor der Strike erreicht wird — dass die Administratoren verwerten, dass ein Gläubiger den Verkauf anficht, dass die Nasdaq-Schwelle fällt —, und dass die Option wertlos verfällt, obwohl der Basiswert richtig war. Das ist Theta. Es ist Gegenstand des nächsten Kapitels.
Eine Option aus dem Geld hat einen Feind, und er heißt Zeit. Jeder Tag, an dem der Basiswert unter dem Strike bleibt, ist ein Tag, an dem Zeitwert verfällt — nicht als Metapher, sondern als messbare Erosion. Bei einer börsengehandelten Option steht das Verfallsdatum auf dem Kontrakt. Bei Namib Minerals steht es nirgends, und genau das macht die Vermessung nötig: Man muss die Kanäle kennen, durch die der Zeitwert abfließt, und abschätzen, wie lange sie offen bleiben können, bevor die Option verfällt.
Seit dem 19. Juni 2026 sind vier solche Kanäle sichtbar geworden. Keiner davon war in der ersten Vermessung.
Kanal 1 — Cohen. Die Gesellschaft hat eine Promissory Note über 3,5 Millionen USD an Cohen & Company Securities, am 9. Dezember 2025 neu gefasst. Das Form F-3 vom Juli verrät, wie sie bedient wird: Zum 27. Juli 2026 hatte Namib 1.620.302 Aktien an Cohen ausgegeben, und es registriert bis zu 1.629.698 weitere. Die Gesellschaft bezahlt ihren Finanzberater also in Aktien, zu Kursen zwischen 1,30 und 2 Dollar — dem Zeitwert der Option, umgesetzt in Verwässerung. Das ist der präziseste Ausdruck von Theta, den es gibt: Jeder Monat unter dem Strike wandelt einen Teil des Unternehmens in Honorar um.
Kanal 2 — das F-3. Das am 6. August wirksam gewordene Form F-3 stellt 80,6 Millionen Aktien zum Wiederverkauf bereit; davon sind rund 45 Millionen bereits ausgegeben — 80,5 Prozent des heutigen Bestands —, der Rest sind Earnout, Sponsor-Warrants und die Cohen-Tranche. Das schafft kein Kapital. Es beseitigt die Verkaufsbeschränkung für vier Fünftel der Aktien, sobald Lock-ups es zulassen, und registriert den gesamten künftigen Überhang gleich mit: 55,57 Millionen reservierte Aktien gegen 55,85 Millionen ausstehende — ein Überhang von 99,5 Prozent, bevor ein Dollar Restart-Kapital eingeworben ist. Für eine Option ist das die Anzahl der Kontrakte, die der Stillhalter nachschreiben darf, während man wartet.
Kanal 3 — die Nasdaq-Schwellen. Im Januar 2026 erhielt die Gesellschaft einen Brief der Nasdaq: Der Marktwert der frei gehaltenen Aktien lag unter 15 Millionen Dollar, der Schwelle für das Nasdaq Global Market. Am 18. Februar wurde die Einhaltung bestätigt — der Januar-Squeeze hatte das Problem gelöst. Bei 1,30 Dollar und einem Publikumsanteil, der nach Nasdaq-Definition — ohne Organmitglieder und Zehn-Prozent-Aktionäre, Lock-ups eingeschlossen — bei rund 14 Prozent liegt, ergibt sich rechnerisch wieder ein Wert von zehn bis elf Millionen. Ein neuer Brief ist nicht gemeldet; die Nasdaq rechnet nach eigenen Definitionen. Aber die Mindestgebotsschwelle von einem Dollar ist nur rund 23 Prozent entfernt, und ein Reverse Split wäre für eine These, die auf Vervielfachung setzt, kein ökonomischer, aber ein erheblicher psychologischer Einschnitt. Der mildere Ausgang — ein Wechsel auf das Nasdaq Capital Market mit seiner Schwelle von einer Million — ist ein Weg, den viele Micro-Caps gehen. Beides sind Kosten des Wartens, keine Kosten des Scheiterns.
Kanal 4 — der Zeitplan. Am 20. Juli hat die Gesellschaft erstmals einen datierten Restart-Pfad für Redwing veröffentlicht: Dewatering bis Q4 2026, DFS-Technik Anfang Q1 2027, Ressourcendefinition mit 8.750 Bohrmetern bis Q4 2027 — danach Finanzierung und Bau. Wichtig ist, was daran schon bezahlt ist: Das technische DFS-Programm ist nach eigener Angabe aus internem Cashflow voll finanziert, und die Bohrungen laufen, sobald die Sohlen trocken sind — sie hängen an keiner Kapitalmaßnahme. Am Goldpreis hängt die Geschwindigkeit danach. Liest man den Pfad bei einem Goldpreis unter dem Strike, ist 2028 das Jahr der Finanzierung und des Baubeginns und 2029 das erste Produktionsjahr. Liest man ihn bei einem Goldpreis, der über 4.500 bleibt — und das ist das Szenario, auf das diese Arbeit wettet —, dann laufen Ressourcendefinition und Finanzierung parallel, weil ein Preisdeck über dem Strike jede Bank an den Tisch bringt, bevor der letzte Bohrmeter gemeldet ist; dann wird 2028 gebaut, und Redwing fördert 2028/29. Für die Option heißt das: Der Basiswert muss nicht nur über den Strike, er muss dort lange genug bleiben, dass eine Feasibility-Studie mit diesem Preisdeck gerechnet, geprüft und finanziert werden kann. Ein Januar-Spike reicht dafür nicht. Ein Jahr über 4.500 reicht — und holt genau das Jahr zurück, das der Basisfall verliert.
| Kanal | Was abfließt | Messgröße | Stand |
|---|---|---|---|
| Cohen-Note | Anteile am Unternehmen gegen Honorar | 1,62 Mio. Aktien ausgegeben, bis 1,63 Mio. weitere | läuft |
| F-3 / reservierte Aktien | Verwässerungsüberhang wird handelbar | 55,57 Mio. reserviert = +99,5 % | registriert |
| Nasdaq-Schwellen | Listing-Qualität, Zugang zu Kapital | MVPHS ~10–11 Mio. gegen 15 Mio.; Mindestgebot 1,00 USD | rechnerisch unterschritten, kein Brief gemeldet |
| Redwing-Zeitplan | Jahre bis zur Auszahlung | Produktion 2029 im Basisfall, 2028 bei Gold über dem Strike | Zeit wird zur Funktion des Goldpreises |
| Die Frist | Geduld der Administratoren | 5. Juni 2026 verstrichen, Ausgang unbekannt | offen |
Wie lange die Option läuft. Das ist die Frage, die diese Arbeit nicht beantworten kann, und sie sagt, warum. Der Verfall einer gewöhnlichen Option ist ein Datum. Der Verfall dieser Option ist ein Ereignis, und die Ereignisse, die ihn auslösen könnten, liegen in fremder Hand: eine Verwertung durch die Administratoren, ein Anfechtungsantrag, ein Delisting, ein erfolgreicher Corporate-Rescue-Antrag, eine Eigenkapitalrunde zu Tiefstkursen. Keines davon ist angekündigt. Jedes davon ist möglich. Was sich sagen lässt, ist die Reihenfolge der Wahrscheinlichkeiten: Die Nasdaq-Schwellen sind der nächste Kanal, weil sie mechanisch sind; die Administratoren der langsamste, weil eine Verwertung in einen Float von vier Millionen Stück auch für sie ein Räumungspreis wäre; die Eigenkapitalrunde der unwahrscheinlichste, weil sie die Rechnung der Garantoren unbezahlbarer machen würde — Kapitel 3.
Die andere Seite des Theta. Es gibt einen Grund, warum Zeitwert nicht nur abfließt. Während die Option wartet, laufen die Pumpen. Das Dewatering, das im Januar begann, soll im vierten Quartal abgeschlossen sein. Die DFS, die ohne Wasser nicht gerechnet werden kann, soll in ihrem technischen Teil Anfang 2027 und bankfähig Ende 2027 vorliegen. Die Mühle in How, die heute 40.500 Tonnen verarbeitet, soll Ende des Jahres 55.000 verarbeiten. Jeder dieser Schritte senkt den Strike ein Stück, weil er das Projekt de-riskt, das der Strike finanzierbar machen muss. Eine Redwing-Mine mit fertiger DFS und trockenen Schächten braucht einen niedrigeren Goldpreis, um Fremdkapital anzuziehen, als eine geflutete mit einer Studie von 2023. Die Option verliert also Zeitwert nach dem Kalender — und gewinnt inneren Wert nach dem Fortschritt. Ob das eine das andere aufwiegt, entscheidet sich nicht in diesem Text, sondern in den vier Quartalen, die er vermisst.
Der Bewertungsabschlag von Namib Minerals hat einen Namen, und er lautet Metallon.
Metallon Corporation war in den 2010er Jahren zeitweise der größte Goldproduzent Zimbabwes: vier Minen — How, Redwing, Mazowe, Shamva —, rund 100.000 Unzen im Jahr, ein Betrieb, der aus den alten „Ancient Workings“ des Landes eine industrielle Goldgesellschaft gemacht hatte. Gegründet und geführt von Mzilikazi Khumalo, einem südafrikanischen Unternehmer, der nach 1994 zu den ersten schwarzen Bergbaukapitalisten des Kontinents gehörte. Metallon war kein Zufallsprodukt, sondern ein Aufbau — und sein Fall war es auch nicht.
Der Niedergang begann nicht in Zimbabwe, sondern am Goldmarkt. Metallon wuchs im Bullenmarkt bis 2011 und fiel im Bärenmarkt danach: Von 2013 bis 2019 stand Gold zwischen 1.050 und 1.350 Dollar, und eine Hochkosten-Untertageproduktion in einem Land mit unzuverlässigem Strom verdient bei diesen Preisen nichts. Das ist der Hebel aus Kapitel 14 in seiner anderen Richtung — dieselbe Marge, die bei 4.300 Dollar explodiert, war bei 1.200 Dollar nicht vorhanden. Auf diesen Preis traf dann das Muster, das in Zimbabwe kein Einzelfall ist: Devisenkontrollen, die den Zugang zu Dollar-Erlösen einschränkten; Stromausfälle, die Untertage-Betriebe unwirtschaftlich machten; Rechtsstreitigkeiten mit der Reserve Bank of Zimbabwe um zurückgehaltene Exporterlöse; Schulden, die in der Krise nicht mehr bedienbar waren. 2018 legte eine Überflutung Mazowe still, 2019 fiel Redwing in Care & Maintenance. Beide Minen gerieten in Corporate-Rescue-Verfahren, die der Supreme Court 2021 und 2022 wieder aufhob. In der Zwischenzeit wurde Redwing unter einem Tribute-Vertrag von Betterbrands Mining betrieben — der Phase, die Kapitel 9 als das dokumentierte Erbe der Mine behandelt. Metallon selbst ging in England in Administration; die Administratoren sind bis heute im Amt, und das ist, wie Kapitel 6 zeigt, keine historische Fußnote. Die Reihenfolge ist wichtig, weil sie den Abschlag von heute erklärt: Der Markt bepreist Metallons Scheitern, als wäre es ein Zimbabwe-Scheitern gewesen. Es war zuerst ein Goldpreis-Scheitern — und der Goldpreis hat sich seither mehr als verdreifacht.
Was aus der Metallon-Ära mitkommt. Die Aktiva: drei Minen mit über vier Millionen Unzen Ressource, davon eine produzierend, alle mit bewiesener Metallurgie und historischer Förderung — How seit 1941, Redwing mit 650.000 historischen Unzen, Mazowe mit Graden, die in der Inferred-Kategorie bei 8,65 Gramm liegen. Die Passiva: der Ruf. Wer „Metallon“ hört, hört Schulden, Rechtsstreit, einen Skandal um über hundert Tote in einer unregulierten Artisanal-Phase und einen Gründer, dessen Name in Zimbabwe und Südafrika polarisiert. Der Markt bepreist beides, und er bepreist das zweite schwerer als das erste. Das ist die Survivor-Junior-Dynamik der ersten Vermessung: Überlebende, die noch wie Tote gehandelt werden.
Der SPAC-Pfad. Der Weg an die Nasdaq führte über eine Fusion mit Hennessy Capital Investment Corp. VI, abgeschlossen im Juni 2025. Die Struktur ist typisch für SPAC-Transaktionen der Jahre 2024 und 2025 und trägt deren Lasten: einen Earnout von bis zu 28,77 Millionen Aktien bei Erreichen von Meilensteinen, 18,58 Millionen Warrants zu 11,50 Dollar, gestaffelte Lock-ups mit Kursschwellen bei 12,50 und 15,00 Dollar, ein negatives Eigenkapital, das überwiegend aus der Fair-Value-Bilanzierung dieser Instrumente stammt. Und sie trägt eine Leistung, die nicht klein ist: Metallon war eine private Black Box; Namib Minerals ist ein SEC-Berichtspflichtiger mit 20-F, Material-Weakness-Offenlegung, Audit Committee und einer Nasdaq, die Schwellen durchsetzt. Die erste Vermessung hat das Listing als strategischen Vermögenswert geführt. Das gilt weiter — mit der Ergänzung, dass ein Listing auch eine Uhr ist, wie Kapitel 4 gezeigt hat.
Die Person. Khumalo ist Settlor des Southern SelliBen Trust, der die Mehrheit der Gesellschaft hält, aber formell ohne Verfügungsgewalt über die Trust-Anteile. Er ist zugleich — und das ist der Punkt, an dem die Herkunft in die Mechanik übergeht — einer der beiden Garantoren des unbezahlten Kaufpreises. Die operative Führung liegt seit März 2026 bei Tulani Sikwila, einem ACA-qualifizierten Finanzmann, der zuvor CFO war und seit Juli auch Chairman ist. Die erste Vermessung hat diese Aufstellung als konstruktiv gelesen: Die Gründerfigur bleibt als Anker, die Finanzdisziplin rückt an die Spitze. Diese zweite Vermessung hält daran fest — und fügt hinzu, dass Sikwila auch für den Trust unterschreibt, wie das Deed of Assignment zeigt, und dass diese Doppelrolle in Kapitel 7 eine eigene Betrachtung verdient.
Die Uraltgold-Perspektive. Ein letzter Gedanke zur Herkunft, der in der ersten Vermessung breiter ausgeführt war und hier nur als Anker bleibt: Die drei Minen liegen auf Grünsteingürteln, die seit vorkolonialer Zeit abgebaut werden — die „Ancient Workings“, aus denen das Gold von Great Zimbabwe und der Swahili-Küste stammte, lange bevor europäische Gesellschaften sie kartierten. Das ist keine Romantik, sondern ein geologischer Datenpunkt: Lagerstätten, die über Jahrhunderte immer wieder wirtschaftlich waren, sind selten erschöpft. Sie sind meistens nur zu dem Preis erschöpft, der gerade galt. Bei 4.300 Dollar gilt ein anderer.
Kapitel 3 hat gezeigt, warum die Rechnung am Goldpreis hängt. Dieses Kapitel zeigt die Rechnung selbst — Vertrag für Vertrag, Datum für Datum, aus den eigenen Unterlagen der Gesellschaft und ihrer Eigentümer. Es ist das Kapitel, das in der ersten Vermessung fehlte, und es ist bewusst trocken.
Der Vertrag. Am 17. Juni 2024, geändert am 17. Januar 2025, kaufte Greenstone Corporation — die Cayman-Tochter, über die Namib Minerals sämtliche Minen hält — alle Anteile der Bulawayo Mining Company (BMC) von Metallon Corporation Limited, in Administration in England. BMC hält How, Redwing und Mazowe. Die Anteile an BMC sind, in den Worten des 20-F, „substantially all of Greenstone’s assets and, in turn, the Company’s assets“. Der Kaufpreis: rund 53,2 Millionen Pfund, etwa 67,3 Millionen USD, zahlbar von zwei Garantoren — Khumalo persönlich und dem Southern SelliBen Trust. Greenstone hat gegenüber Metallon „no obligation or liability“. Die Garantoren stellen Metallon, die Administratoren und Greenstone für sechs Jahre von allen Ansprüchen frei.
Und dann der Satz: „Under the BMC Purchase Agreement, the Guarantors are responsible for payment of the Purchase Price, which to date has not been satisfied.“
Warum das die Gesellschaft betrifft, obwohl sie nichts schuldet. Greenstone ist eingetragener Eigentümer von BMC, unabhängig von der Zahlung. Aber die Administration von Metallon kann nicht abgeschlossen werden, bevor der Kaufpreis bezahlt und alle Gläubiger befriedigt sind. Und der 20-F sagt, was dann droht: „if the Purchase Price is not satisfied … there is a risk that a claim may be made to, among other things, rescind or unwind the BMC Sale or for Greenstone to pay all or a portion of the Purchase Price.“ Die Freistellung durch die Garantoren schützt nicht gegen „equitable remedies“ — nicht gegen die Rückabwicklung selbst. Und wenn Greenstone eine Geldstrafe nicht bezahlen kann, können Gläubiger „actions relating to Greenstone’s assets, which may include the shares of BMC“ betreiben. Die Minen gehören Namib. Der Anspruch darauf, dass sie Namib gehören bleiben, hängt an zwei Privatparteien und 67 Millionen Dollar.
Die Sicherheit und die Frist. Am 25. Juli 2025 unterzeichnete der Trust mit den Administratoren ein Deed of Assignment — veröffentlicht als Anlage zum Schedule 13D des Trusts, nicht in einer Einreichung der Gesellschaft.
| Element | Regelung (Deed of Assignment, 25. Juli 2025) |
|---|---|
| Gesicherte Verbindlichkeiten | Initial Purchase Price plus anerkannte Gläubigerforderungen der Metallon-Administration plus Zinsen und Kosten |
| Sicherheit | 4,9 % der Namib-Aktien aus dem Bestand des Trusts, abgetreten an Metallon bei Enforcement Event |
| Initial Purchase Price fällig | spätestens 4. August 2025 |
| Event of Default | (a) gesicherte Zahlung bis 5. Juni 2026 nicht geleistet, oder (b) Administration bis 5. Juni 2026 nicht beendet |
| Heilungsfrist | 30 Tage — ungeheilt wird der Default etwa am 5. Juli 2026 zum Enforcement Event |
| Verwertung | Metallon darf halten oder verkaufen, pro Tag höchstens 5 % des Vortagesvolumens |
| Lock-up-Vorrang | die verpfändeten Aktien werden bei jeder vorzeitigen Lock-up-Freigabe zuerst freigegeben |
| Unterzeichner für den Trust | Three Rivers PTC Limited, vertreten durch Alexandra Neal und Tulani Sikwila |
Eine Klarstellung, die die Stärke der Beobachtung begrenzt. Die Frist vom 5. Juni steht nicht im Jahresbericht. Der Risikofaktor des 20-F zum BMC-Kauf nennt kein Datum; das einzige „June 5, 2026“ im 20-F betrifft das Auslaufen der Lock-up-Vereinbarung. Auch die 4,9 Prozent tauchen im 20-F nicht auf. Die beiden Dokumente verweisen nicht aufeinander; diese Arbeit stellt sie erstmals nebeneinander. Ob die Parteien die Frist verlängert, geheilt oder einvernehmlich behandelt haben, ist öffentlich nicht bekannt. Die EDGAR-Akte der Gesellschaft enthält seit dem 5. Juni keine Einreichung, die den Ausgang behandelt — und seit dem 24. August überhaupt keine.
Was seit dem 5. Juni beobachtbar ist.
| Datum | Ereignis | Quelle |
|---|---|---|
| 5. Juni 2026 | Vertragliche Frist für Zahlung und Abschluss der Administration | Deed of Assignment |
| 29. Juni 2026 | Share Loan Agreement: der Trust leiht Khumalo 4.000.000 Aktien; Khumalo verpfändet seine Earnout-Aktien | Schedule 13D/A, 24. August |
| ~5. Juli 2026 | Ende der Heilungsfrist | Deed of Assignment |
| 7. Juli 2026 | Board-Umbau: Sikwila Chairman und CEO; Wendy Luhabe Lead Independent Director; Sphesihle Mchunu CFO | 6-K |
| 20. Juli 2026 | Redwing-Zeitplan; Ecobank-Fazilität 5 Mio. USD für BMC | 6-K |
| 28. Juli / 6. August 2026 | Form F-3: 80,6 Mio. Aktien zum Wiederverkauf; 1,62 Mio. Aktien bereits an Cohen ausgegeben | F-3, EFFECT |
| 24. August 2026 | Schedule 13D/A Khumalo: 4.886.996 Aktien zu ~3,46 USD verkauft; Bestand 4.000.000 geliehene Aktien (7,1 %) | 13D/A |
| 9. September 2026 | IR an den Autor: Punkte werden im Investor Call „später im Monat“ behandelt | Korrespondenz |
| 14. September 2026 | Corporate-Rescue-Notiz im Namen Redwings; Gesellschaft weist sie als betrügerisch zurück | Mining Zimbabwe |
Man kann diese Chronologie unschuldig lesen: Ein Gründer schafft Liquidität; ein Trust erhält seine Stimmposition; ein Board ordnet sich; eine Bank finanziert eine Mine. Man kann sie auch anders lesen: Ein Garantor, der 67 Millionen schuldet, verkauft seinen gesamten direkten Bestand für 17 Millionen und erhält drei Wochen nach der Zahlungsfrist vier Millionen Aktien aus dem Kontrollblock geliehen — verkäufliches Material, ohne dass der Trust seinen gemeldeten Anteil aufgibt. Diese Arbeit entscheidet zwischen den Lesarten nicht. Sie hält fest, dass die Gesellschaft es könnte und bisher nicht getan hat — und dass Kapitel 3 eine dritte Lesart anbietet, die beide umfasst: Die Eigentümer tun, was man mit einem Block von 44 Millionen und einer Rechnung von 67 Millionen tun kann, nämlich Zeit kaufen.
Was die Gesellschaft selbst zur Fortführung sagt. Der Anhang des Jahresberichts enthält keinen Hinweis auf eine wesentliche Unsicherheit der Fortführung. Die Verbindlichkeiten der stillgelegten Minen sind nach eigener Angabe abgeschirmt — Redwing 9,2 Millionen, Mazowe 6,7 Millionen USD —, und keine Einheit der Gruppe hat Sicherheiten dafür gestellt. Die Gruppe steht im Einklang mit allen Kreditauflagen. Die Eigentumsfrage ist also keine Liquiditätsfrage der operativen Einheiten. Sie ist eine Frage der Gesellschafterebene — weniger dringend als eine Zahlungsunfähigkeit und schwerer zu beheben, weil die Gesellschaft sie nicht lösen kann, ohne genau jene Stützung der Garantoren vorzunehmen, die Frage 16 des Katalogs ausschließen möchte. Es sei denn, der Kurs löst sie. Das ist Kapitel 3.
Namib Minerals ist im Nasdaq-Sinne eine „Controlled Company“. Die Mehrheit liegt beim Southern SelliBen Trust, einem neuseeländischen Foreign Trust zugunsten der Khumalo-Familie, errichtet am 24. Juli 2024, Treuhänder Three Rivers PTC Limited. Khumalo ist Settlor ohne formelle Verfügungsgewalt. Der Trust ist zugleich Garantor des unbezahlten Kaufpreises, und 4,9 Prozent der Aktien aus seinem Bestand sind dafür verpfändet. Das ist der Rahmen; die Tabelle ist der Inhalt.
| Eigentümer / Gruppe | Anteil (ca.) | Aktien (ca.) | Seit Juni geändert |
|---|---|---|---|
| Southern SelliBen Trust | ~56–60 % | ~31–34 Mio. | 4,0 Mio. an Khumalo verliehen (29. Juni); 4,9 % an Metallon verpfändet |
| Mzilikazi Khumalo (direkt) | 7,1 % | 4,0 Mio. — geliehen | eigener Bestand von 4,9 Mio. Aktien zwischen Aug. 2025 und Feb. 2026 zu ~3,46 USD vollständig verkauft (~16,9 Mio. USD) |
| Tulani Sikwila | ~8–9 % | ~4,8 Mio. | Chairman und CEO in Personalunion seit 7. Juli; Direktor der Trustee-Gesellschaft |
| Übrige Insider | ~5–8 % | ~3–4 Mio. | — |
| Institutionen | ~7 % | ~4 Mio. | — |
| Allgemeines Publikum | ~6–8 % | ~3,5–4,5 Mio. | Metallons Pfand (2,7 Mio.) würde bei Verwertung hierher fallen |
| Ausstehend gesamt | 100 % | 55,85 Mio. (27. Juli 2026) | Juni: 54,5 Mio. |
Khumalo. Im Juni stand er mit rund 9 Prozent als zweitgrößter Einzelaktionär neben dem Trust. Heute hält er keine eigene Aktie mehr. Der Schedule 13D/A vom 24. August weist 4.886.996 verkaufte Aktien aus, „broker assisted, open market transactions“, zu durchschnittlich 3,46 Dollar — in der Phase, in der die Aktie vom Sommerhoch auf ihr Januartief fiel, und in einen Float, der kleiner war als das verkaufte Paket. Und er hält 4,0 Millionen Aktien, die ihm der Trust am 29. Juni geliehen hat, gegen Verpfändung seiner künftigen Earnout-Aktien. Die Leihe erhält seine gemeldete Position bei 7,1 Prozent, obwohl sein Kapital aus der Aktie ist, und verschafft ihm verkäufliches Material aus dem Kontrollblock, ohne dass der Trust seinen Anteil verändert. Ob die geliehenen Aktien verkauft wurden oder werden, ist nicht offengelegt — Frage 15. Kapitel 3 hat gezeigt, warum das keine Frage der Ehre, sondern der Arithmetik ist: Ein Garantor mit einer Rechnung, die größer ist als sein Vermögen, verkauft, was er kann, und leiht, was er nicht verkaufen darf.
Das Board vom 7. Juli. Drei Veränderungen, zwei davon in verschiedene Richtungen.
| Position | Juni 2026 | September 2026 |
|---|---|---|
| Chairman | nicht ausgewiesen | Tulani Sikwila |
| CEO | Sikwila (seit März) | Sikwila |
| CFO | vakant | Sphesihle Mchunu (zuvor General Counsel) |
| COO | vakant | nicht gemeldet |
| Lead Independent Director | — | Wendy Luhabe (neu) |
| Unabhängige Direktoren | 2 | 3 |
| Verbindung Board ↔ Trust | Sikwila | Sikwila — Direktor der Trustee-Gesellschaft, Unterzeichner des Deed of Assignment |
Die CFO-Vakanz ist intern besetzt, nicht mit einem Bergbau-CFO vom Markt. Wendy Luhabe — in Südafrika eine prominente Unternehmerin und Aufsichtsrätin, Mitgründerin von WIPHOLD und frühere Vorsitzende der Industrial Development Corporation, der staatlichen Entwicklungsbank Südafrikas — hebt die unabhängige Bank auf drei und schafft die Rolle, die in einer Controlled Company Related-Party-Fragen prüfen soll. Ihre Berufung hat eine zweite Lesart, die diese Arbeit für die wahrscheinlichere hält: Luhabe kennt die Entwicklungsfinanzierer des Kontinents — IDC, DBSA, Afreximbank, die DFI-Fenster der Weltbankgruppe — von innen, und die Finanzierungspräferenz der Gesellschaft heißt ausdrücklich Projektfremdkapital und DFIs vor Eigenkapital (Kapitel 12). Eine Lead Independent Director, die diese Türen öffnet, ist für eine Gesellschaft mit 1,9 Millionen Cash und einem 300-Millionen-Restart kein Governance-Schmuck, sondern der Finanzierungsweg in Person. Bestätigt sich das, ist es der positivste einzelne Personalvorgang seit dem Listing. Das ist die konstruktive Veränderung. Die andere ist die Personalunion: Sikwila ist Chairman und CEO, und er unterschreibt als Direktor der Three Rivers PTC für den Trust. Er führt also die Gesellschaft, die gegenüber Metallon nichts schuldet, sitzt dem Board vor, das entscheiden müsste, ob sie den Garantoren hilft, und vertritt den Garantor, der 67 Millionen schuldet.
Kein Interessenkonflikt ist per se ein Fehlverhalten. Dieser hier hat eine Eigenschaft, die ihn von den üblichen unterscheidet und die Kapitel 3 erklärt: Er ist, oberhalb des Strikes, gar keiner. Wenn der Kurs steigt, hat der Trust kein Interesse daran, dass die Gesellschaft ihm hilft, weil er sich selbst helfen kann. Der Konflikt existiert nur unterhalb des Strikes, und dort ist er akut: Eine Gesellschaft mit 1,9 Millionen Cash kann den Garantoren nur mit ihrer eigenen Substanz helfen — mit einem Buyback, einer Platzierung, einer Garantie, einem Darlehen —, und jede dieser Transaktionen wäre eine Übertragung von Minderheitsvermögen auf die Kontrolleigentümer. Frage 16 des Katalogs fragt, ob das Board sie ausschließt. Dass Luhabe als Lead Independent Director genau dafür da ist, macht ihre Rolle zur wichtigsten Personalie des Jahres.
Der Float und das, was auf ihn zukommt. Kapitel 2 hat den Float als Quelle des Gammas gezeigt. Hier die Angebotsseite: Erstens 4,0 Millionen geliehene Aktien Khumalos, falls sie verkauft werden — fast der gesamte heutige Float noch einmal. Zweitens das Pfand: 2,7 Millionen Aktien, die Metallon bei einem Enforcement Event verwerten dürfte, gedeckelt auf 5 Prozent des Vortagesvolumens — eine Verwertung, die sich bei heutigen Umsätzen über viele Monate streckte und den Kurs so lange deckelte. Drittens die F-3-Registrierung, die 80,5 Prozent des bestehenden Bestands zum Wiederverkauf freigibt, sobald Lock-ups es zulassen. Nichts davon ist neues Kapital für die Gesellschaft. Alles davon ist Angebot gegen einen Float von viereinhalb Millionen Stück.
Und das ist die Doppeldeutigkeit, die man aushalten muss: Derselbe Float, der oberhalb des Strikes ein Gamma von 26 erzeugt, ist unterhalb des Strikes ein Trichter, in den drei potenzielle Angebotsquellen münden. Die Struktur ist nicht neutral. Sie verstärkt, was der Basiswert tut.
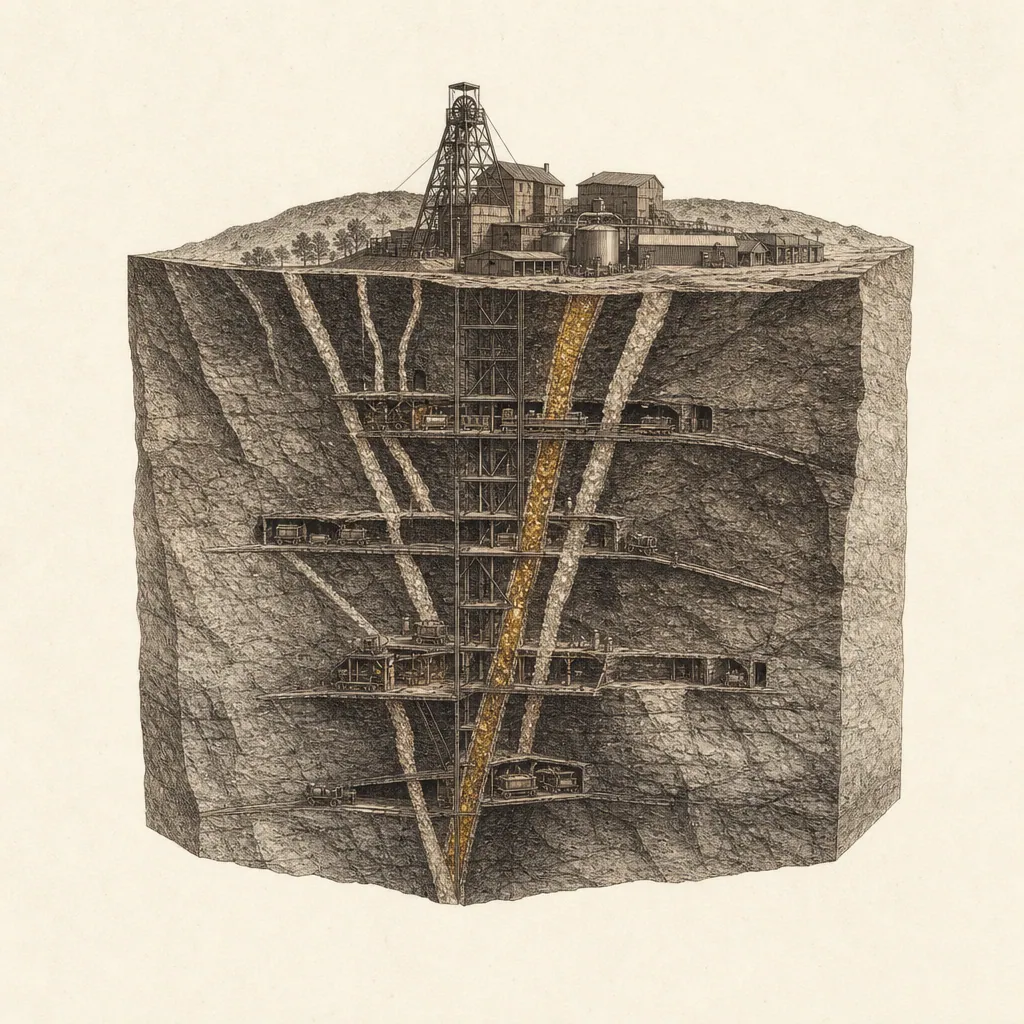
How Mine ist der Basiswert der Option. Alles, was in den ersten vier Kapiteln über Strike, Zeitwert und Gamma gesagt wurde, ruht auf dem Cashflow dieser einen Mine — und deshalb lohnt es sich, sie genau zu kennen.
Gelegen in Matabeleland South unter der Mining Lease ML 28, ist How eine Untertage-Goldmine mit einer der längsten kontinuierlichen Produktionshistorien Zimbabwes: seit 1941 rund 1,82 bis 1,84 Millionen Unzen. Durch den Zweiten Weltkrieg, die Unabhängigkeit 1980, die Hyperinflation der 2000er und den Metallon-Kollaps hat sie gefördert. Das ist kein Explorationsversprechen. Es ist ein Beweis, den keine Studie liefern kann: Die Lagerstätte funktioniert geologisch, metallurgisch und politisch. 2025 förderte How rund 25.000 Unzen — praktisch die gesamte Produktion der Gesellschaft.
| How Mine | |
|---|---|
| Lage / Lizenz | Matabeleland South · ML 28 |
| Typ | Untertage, Narrow-Vein, Open Stoping |
| Produktion 2025 | ~25.000 oz |
| Guidance 2026 | 28.000–31.500 oz · EBITDA 50–62 Mio. USD |
| Verarbeitung | eigene CIP-Anlage, ISO-zertifiziert |
| Kapazität | 40.500 t/Monat → 55.000 t/Monat (Ziel H2 2026) |
| Reserven | 103.000 oz @ 1,29 g/t (Stand 31.12.2025) |
| Historische Produktion | ~1,82–1,84 Moz seit 1941 |
Die Expansion — Stand September 2026. Der konkrete operative Katalysator ist die Mühlenerweiterung von 40.500 auf 55.000 Tonnen im Monat, plus 36 Prozent Durchsatz, geplant für die zweite Jahreshälfte 2026. Der operative Nachtrag vom 2. Juni bestätigt ein „fortgeschrittenes Stadium“ mit Hauptkomponenten vor Ort; die Website meldet die Installation der letzten Hauptkomponente. Was bis zum 19. September nicht gemeldet ist: mechanische Fertigstellung und Beginn des Commissioning. Bei einem Ziel „H2 2026“ bleiben dafür gut drei Monate. Das ist kein Verzug — aber es ist der Punkt, an dem der nächste überprüfbare operative Beweis fällig wird, Frage 6 des Katalogs und Falsifikationskriterium F3. Die Ecobank-Fazilität vom 20. Juli — 5 Millionen USD, 36 Monate, Kreditnehmer BMC — ist ausdrücklich für Kapitalarbeiten an How bestimmt.
Warum das Wachstum 2026/27 aus How kommt — und was Redwing vorher beitragen kann. Die Guidance von 28.000 bis 31.500 Unzen ist How plus anlaufende Expansion; Redwing steht nicht darin, Mazowe auch nicht. Die solide, kurzfristig sichtbare Geschichte ist How, und sie ist solide genug, den Zeitwert der Option allein zu tragen. Aber Redwing ist keine Neuentdeckung, sondern eine Mine mit Schächten, Stollen, Stromanschluss und einer Anlage, die bis 2019 lief. Sobald die oberen Sohlen trocken sind, ist eine aufpolierte Altanlage mit begrenztem Durchsatz — Erz aus bereits erschlossenen Sohlen, verarbeitet in bestehender oder mobiler Kapazität — kein Restart im Sinne der DFS, sondern ein Vorlauf, den die Gesellschaft aus eigenem Cashflow und der Ecobank-Fazilität stemmen kann. Das wäre 2027/28 möglich, es würde Cashflow vor der Bankfinanzierung erzeugen und die DFS mit Betriebsdaten füttern. Es steht in keiner Meldung, und diese Arbeit führt es als Szenario, nicht als Plan. Wer die These auf eine schnelle Verdopplung durch Redwing stützt, überdehnt den Zeitstrahl des Basisfalls — wer den Vorlauf ausschließt, unterschätzt, was eine Brownfield-Mine über dem Strike kann.
Die Narrow-Vein-Geologie. Schmale, steil einfallende Goldgänge werden im Open-Stoping-Verfahren abgebaut: Abbaukammern entlang des Ganges, selektive Gewinnung, niedrige Verdünnung. Der Vorteil ist Selektivität; der Nachteil ist, dass die Förderrate durch die Geometrie begrenzt ist. Genau deshalb ist die Mühlenexpansion der entscheidende Hebel: Sie erhöht den Durchsatz innerhalb der geologischen Grenzen. Und die Tiefenbohrungen bis Level 40, die die Vererzung weiterhin antreffen, bedeuten, dass die ausgewiesenen 88.000 Unzen Reserve eine Untergrenze sind — eine eingebettete, kostenlose Verlängerungsoption auf den Cashflow.
How als Finanzierungsquelle — und als Strike-Definition. Eine produzierende Mine mit positivem freiem Cashflow kann einen Teil der Wiederbelebung der Schwesterprojekte tragen und den extern zu finanzierenden Bedarf mildern. Die EBITDA-Guidance von 50 bis 62 Millionen ist diese interne Quelle. Sie deckt 300 bis 400 Millionen nicht — aber sie ist, was ein Projektfinanzierer als Bedienungsfähigkeit während der Bauphase prüft. Und hier liegt die präzise Bedeutung des Strikes aus Kapitel 1: Bei 4.300 Dollar ist Hows Cashflow ein Argument. Bei 4.500 und darüber, mit 55.000 Tonnen Durchsatz und 40.000 Unzen, ist er eine Sicherheit. Der Unterschied zwischen Argument und Sicherheit ist der Unterschied zwischen einer Option aus dem Geld und einer im Geld.
How ist der Beweis, dass Namib Minerals kein reines Hoffnungspapier ist. Eine Bewertung von NAMM allein auf Basis von How — als Single-Asset-Produzent mit 30.000 Unzen, wachsend auf 40.000 — ergibt bei branchenüblichen Multiples einen Wert deutlich über dem heutigen Kurs. Redwing und Mazowe sind das, was diesen soliden Single-Asset-Case in eine Option verwandelt.
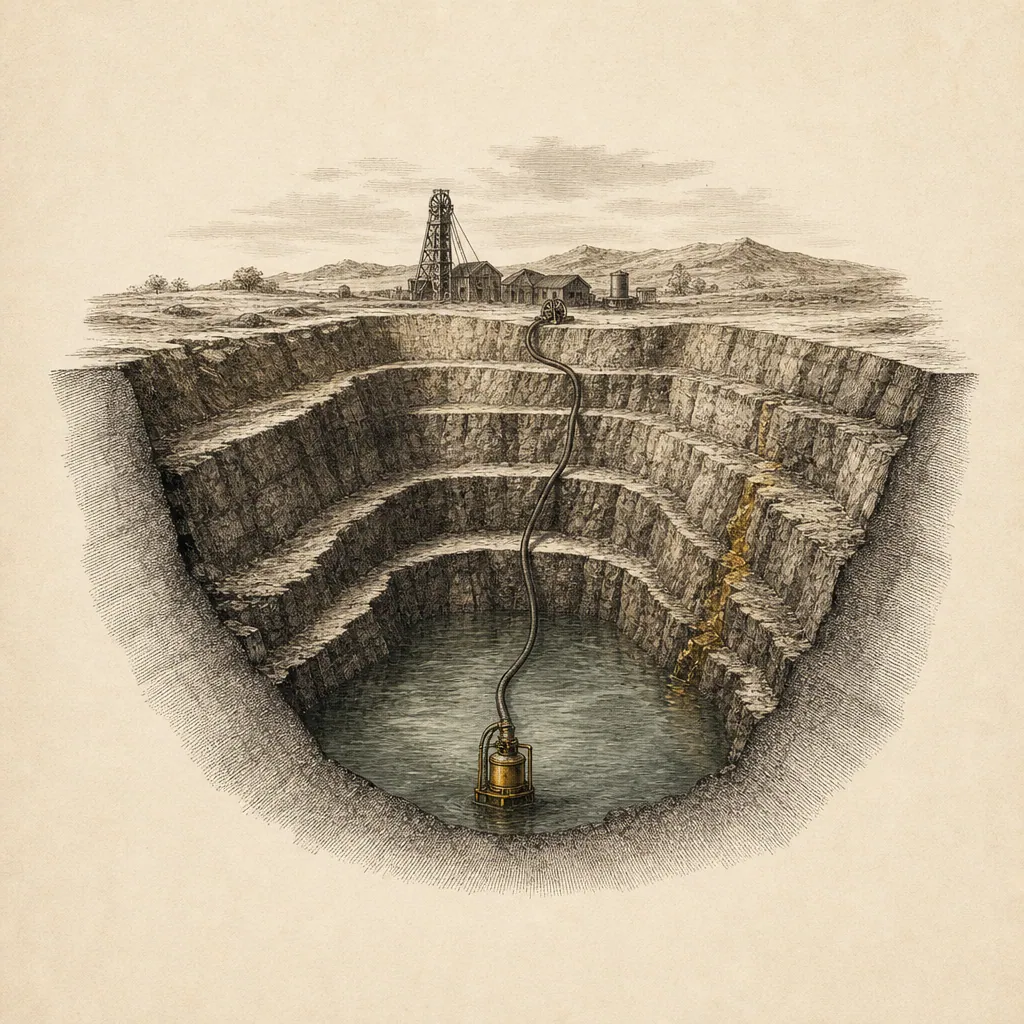
Redwing ist der Ort, an dem die Option ins Geld läuft — oder nicht. Die Brownfield-Mine in Manicaland unter ML 34, bei Penhalonga nahe Mutare, hat historisch rund 650.000 Unzen produziert, bevor sie im April 2019 unter Metallon in Care & Maintenance fiel. Ihr Ressourcenbestand ist der größte der Gesellschaft: 1,18 bis 1,19 Millionen Unzen Measured & Indicated bei 3,83 Gramm, plus 1,33 Millionen Unzen Inferred bei 2,61 Gramm.
Das Dewatering — und der Pfad, der erstmals datiert ist. Seit dem 29. Januar 2026 läuft die Pumpe; in den ersten Monaten über 544.000 Kubikmeter, Pegel auf rund minus 22 Meter, rund 640 Kubikmeter in der Stunde. Die erste Vermessung konnte diese Zahlen nennen, aber nicht, was danach kommt. Das kann sie jetzt: Am 20. Juli hat die Gesellschaft per 6-K einen fünfstufigen Restart-Pfad veröffentlicht, bei dem jede Stufe die nächste freigibt.
| Stufe | Inhalt | Termin | Finanzierung | Stand |
|---|---|---|---|---|
| 1 | Dewatering | Abschluss Q4 2026 | intern | läuft, „on track“ |
| 2 | DFS, technisches Programm (WSP, S-K 1300) | Abschluss Anfang Q1 2027 | intern, durch Ecobank freigestellt | läuft |
| 3 | Ressourcendefinition und Bankability: 8.750 m Oberflächenbohrungen, Geotechnik, Metallurgie, FEED, Kosten, Umwelt | Abschluss Q4 2027 | nicht gemeldet | folgt |
| 4 | Finanzierungsentscheidung und Projekt-Fremdkapital | nach Stufe 3 | 300–400 Mio. USD für Redwing und Mazowe zusammen, gestreckt | offen |
| 5 | Untertage-Zugang, Anlage, TSF, Produktion | nach Stufe 4 | — | 2029 im Basisfall; 2028 bei Gold über dem Strike |
Der entscheidende Satz steht in Stufe 3: Die Ressourcendefinition, ohne die keine Bank finanziert, ist Ende 2027 abgeschlossen. Die erste Vermessung hatte „2028 oder später“ geführt. Nach dem eigenen Pfad ist 2028 im Basisfall das Jahr der Finanzierung und des Baubeginns und 2029 das erste Produktionsjahr — und diese Arbeit hält fest, dass dieser Pfad aus einer Meldung stammt, die ihn erstmals überhaupt datiert; ein datierter Pfad ist mehr wert als eine undatierte Hoffnung. Aber der Pfad ist bei 4.300 Dollar Gold geschrieben. Bricht Gold nach oben aus — über 4.500 und erst recht über 5.000 —, dann ist Stufe 3 keine Voraussetzung mehr, auf die Banken warten, sondern eine Formalität, die parallel zur Finanzierung läuft: Ein Preisdeck 1.000 Dollar über dem der Studie macht jede konservative Ressource bankfähig, und Stufe 4 beginnt 2028 statt 2029. Für die Option heißt das: Der Strike muss nicht nur erreicht, er muss gehalten werden — und jedes Quartal, das er gehalten wird, holt ein Quartal des Zeitplans zurück.
Die Durchfinanzierung — präzise gelesen. Die Meldung trägt den Titel „Fully Funded Through to Completion“, und das stimmt für Stufe 2. Aber der Mechanismus: Die DFS wurde bisher aus laufendem Cashflow bezahlt, „which governed the pace at which the work could progress“ — durchfinanziert ist sie, weil die Ecobank-Fazilität die How-Kapitalarbeiten übernimmt und internen Cashflow freistellt. Ordentliche Kapitaldisposition, kein Taschenspielertrick, aber: Die Selbstfinanzierung der Studie hängt an einem Kredit, nicht an Überschussliquidität. Stufen 3 bis 5 sind nicht finanziert.
Warum Brownfield besser ist als Greenfield. Eine Mine, die bereits produziert hat, bringt einen Vorlauf an De-Risking mit, den keine Entdeckung liefern kann: bekannte Geologie, erprobte Metallurgie, teilweise vorhandene Infrastruktur, etablierte Genehmigungshistorie. Redwing wurde nicht stillgelegt, weil sie erschöpft war, sondern weil Metallon das Kapital ausging. Das verschiebt das Risiko von der unkalkulierbaren Exploration zum kalkulierbaren Ausführungs- und Finanzierungsrisiko — und Finanzierungsrisiko ist, wie das erste Buch gezeigt hat, eine Funktion des Goldpreises.
Das Erbe — ungeschönt. Diese Arbeit würde ihren Anspruch verfehlen, wenn sie den Skandal verschwiege. Im März 2025 dokumentierten Inhlase und GroundUp unter dem Titel „Deaths, cover-ups and bribes at Zimbabwe’s lawless Redwing Mine“ den Zustand der Mine in der Phase vor NAMM: Nach dem Corporate-Rescue-Verfahren um 2020 wurde Redwing faktisch von Betterbrands Mining kontrolliert, einem Akteur mit Verbindungen zum ZANU-PF-Politiker Scott Sakupwanya. Über 3.000 offene Pits, über 100 dokumentierte Tote durch Gasvergiftungen und Einstürze ohne offizielle Erfassung, Berichte über Korruption, Polizei- und Armeeangehörige mit eigenen Pits. Das ist die Realität, über die das Wasser zurückweicht. Die Formalisierung durch NAMM — ein reguliertes, kapitalisiertes, beaufsichtigtes Dewatering — ist die Lösung dieses Skandals, nicht seine Fortsetzung. Aber das Reputationserbe bleibt ein Risiko, das gemanagt werden muss, und es ist der Boden, auf dem die nächste Episode wächst.
Die Corporate-Rescue-Notiz vom September. Mitte September wurde im Namen der Redwing Mining Company eine Corporate-Rescue-Notiz veröffentlicht, ausgehend von Raynos Gumbo von Gumbo & Associates. Die Gesellschaft reagierte am 14. September in ungewöhnlich scharfer Form: Sie habe sich „categorically“ nicht unter Corporate Rescue gestellt und niemanden autorisiert; die Notiz sei falsch, verleumderisch und Teil „betrügerischer Versuche, sich unrechtmäßig in die Angelegenheiten der Gesellschaft einzumischen“; man werde zivil- und strafrechtlich vorgehen, Beschwerde bei der Law Society of Zimbabwe einreichen und Anzeige erstatten.
Die Vorgeschichte fällt überwiegend zugunsten der Gesellschaft aus. Die Corporate-Rescue-Anordnungen der Metallon-Zeit wurden 2021 (Mazowe) und 2022 (Redwing) aufgehoben. Anfang 2024 scheiterten Redwing-Beschäftigte vor dem High Court an Formfehlern nach § 124 des Insolvency Act, an unterlassener Offenlegung und an verjährten Forderungen. Ein Antrag für Mazowe vom Februar 2024 ist laut 20-F weiter anhängig, der Termin verschoben — wobei die Gesellschaft auf „the recent withdrawal of the principal petitioner’s application“ hinweist und festhält, beide Minen hätten „successfully defended several legal applications that were filed in 2024“. Solche Anträge sind bei diesen Minen ein wiederkehrendes Werkzeug früherer Beteiligter, und sie sind bisher ausnahmslos gescheitert.
Diese Arbeit bewertet die Notiz nach dem, was nachprüfbar ist: Die Gesellschaft hat sie nicht autorisiert und geht rechtlich dagegen vor. Nicht nachprüfbar ist, ob ein Antrag beim High Court eingereicht wurde und von wem — Frage 13, und die Gesellschaft hat kein 6-K veröffentlicht. Für die Option gilt: Eine betrügerische Notiz ist ein Belastungssignal für das Umfeld, kein Verfallsereignis. Ein zugelassenes Verfahren wäre eines — Kriterium F8.
Die Dewatering-Mathematik. Bei rund 640 Kubikmetern in der Stunde werden täglich rund 15.000 und monatlich rund 460.000 Kubikmeter gefördert; die gemeldeten 544.000 Kubikmeter entsprechen gut fünf Wochen Pumpbetrieb, die kumulierte Menge seit Januar liegt rechnerisch ein Vielfaches darüber, wird aber nicht fortlaufend gemeldet. Ob die Entwässerung bis Q4 2026 abgeschlossen ist, hängt von der Gesamttiefe des gefluteten Bereichs und vom Nachfluss ab, die öffentlich nicht vollständig beziffert sind. Die regelmäßig berichteten, intern konsistenten Zahlen sind das, was man bei einem ernsthaft betriebenen Projekt erwartet, und nicht das, was man bei einem PR-Vehikel sähe.
Mazowe ist die zweite Stufe der Kaskade und die am wenigsten bepreiste. Die Mine liegt in Mashonaland Central, nördlich von Harare, und war historisch die hochgradigste des Metallon-Portfolios. Ihre Ressource ist kleiner als Redwings, aber ihr Grad ist der höchste im Unternehmen und gehört in der Inferred-Kategorie zu den höchsten im afrikanischen Untertagebergbau: rund 790.000 Unzen Inferred bei 8,65 Gramm je Tonne. Zum Vergleich: Der weltweite Durchschnitt produzierender Untertage-Goldminen liegt zwischen drei und fünf Gramm.
Warum der Grad alles verändert. Eine Unze bei 8,65 Gramm braucht halb so viel Gestein wie eine bei 4 Gramm — halb so viel Bohren, Sprengen, Fördern, Mahlen. Die Kostenstruktur einer Hochgrad-Mine ist strukturell niedriger, ihr operativer Hebel auf den Goldpreis strukturell höher. Und in der Optionslogik dieses Textes: Ihr Strike liegt niedriger. Ein Mazowe-Restart würde sich bei einem Goldpreis rechnen, bei dem ein Redwing-Restart noch Argumente braucht. Das ist der Grund, warum Mazowe in der Kaskade nicht die dritte, sondern potenziell die zweite Stufe ist — sobald Redwing bewiesen hat, dass die Gesellschaft einen Restart finanzieren und ausführen kann.
| Mazowe | |
|---|---|
| Lage | Mashonaland Central |
| Ressource | ~0,79 Moz Inferred @ 8,65 g/t |
| Status | Care & Maintenance seit Metallon-Kollaps; geflutet |
| Corporate Rescue | Anordnung 2021 aufgehoben; Antrag vom Feb. 2024 anhängig, Termin verschoben, Hauptantragsteller zurückgezogen |
| Studie | WSP-Feasibility angekündigt; kein Datum (Frage 9) |
| Bewertung im Kurs | null |
Die Überflutungsfrage. Mazowe ist wie Redwing geflutet, und anders als bei Redwing gibt es kein laufendes Dewatering und keinen datierten Pfad. Die Meldung vom 20. Juli nennt Mazowe als „planned restart“ ohne Zeitangabe. Das ist ehrlich, und es heißt: Mazowe ist eine Option auf eine Option — sie wird erst dann zur Kaskade, wenn Redwing finanziert ist. Ihr Wert im Kurs ist null, und das ist für eine geflutete Mine ohne Zeitplan angemessen. Ihr Wert in der Kaskade ist erheblich, weil sie der Beweis wäre, dass die Gesellschaft nicht eine Wiederbelebung schafft, sondern ein Geschäftsmodell hat.
Die Tiefe. Mazowe wurde historisch bis zur 18. Sohle abgebaut. Was darunter liegt, ist ungetestet — und ungetestet heißt nicht reich, sondern unbekannt. Die Ressource ist Inferred, also die niedrigste Konfidenzstufe; eine Feasibility könnte sie bestätigen, erweitern oder reduzieren. Diese Arbeit rechnet Mazowe deshalb nirgends in eine Bewertung ein. Sie führt es als das, was es ist: die zweite Stufe einer Kaskade, deren erste noch nicht gezündet hat, mit einem Grad, der — wenn er sich bestätigt — die Kostenstruktur des gesamten Unternehmens verändern würde.
Die Ressourcenbasis hat sich seit der ersten Vermessung an einer Stelle verändert, die die erste Vermessung übersehen hat: Das 20-F vom April 2026 führt für How eine neue Schätzung zum 31. Dezember 2025, gerechnet mit einem Goldpreis von 3.600 Dollar für den Cut-off — und diese Neuschätzung hat Hows Measured & Indicated von rund 147.000 auf 1.046.000 Unzen versiebenfacht, bei einem Grad, der von 2,21 auf 1,36 Gramm fiel. Redwing und Mazowe stehen weiter auf dem Stand vom 31. Dezember 2023, gerechnet mit 2.340 Dollar. Die nächste Schätzung kommt mit der Redwing-Ressourcendefinition Ende 2027. Die Tabelle folgt dem 20-F.
| Asset | Stand / Cut-off-Preis | M&I | Grad M&I | Inferred | Grad Inferred | Reserven |
|---|---|---|---|---|---|---|
| How, Untertage | 31.12.2025 · 3.600 USD | 1.046 koz | 1,36 g/t | 2.176 koz | 2,18 g/t | 103 koz @ 1,29 g/t |
| How, Tailings | 31.12.2025 | — | 220 koz | 0,59 g/t | — | |
| Redwing | 31.12.2023 · 2.340 USD | 1.188 koz | 3,83 g/t | 1.328 koz | 2,61 g/t | keine (DFS ausstehend) |
| Mazowe | 31.12.2023 · 2.340 USD | 291 koz | 7,77 g/t | 915 koz | 8,65 g/t | keine (Studie ausstehend) |
| Gesamt | 2.525 koz | 2,26 g/t | 4.639 koz | 103 koz |
Anmerkung zur Zählung: Die erste Vermessung rechnete mit rund 4 Moz (1,6 Moz M&I, 2,4 Moz Inferred) auf der alten How-Basis. Diese Arbeit behält die 4 Moz als konservative Basis für alle Kennzahlen bei — sie entspricht grob dem Bestand ohne Hows Neuschätzung zu 3.600 Dollar und ohne Tailings — und nennt die 7,2 Moz des 20-F als Obergrenze. Auf der konservativen Basis sind 73 Millionen Marktkapitalisierung rund 19 Dollar je Unze, auf der vollen rund 11.
Was die Tabelle erzählt. Erstens: Der Goldpreis ist auch für die Ressource ein Strike. Hows Neuschätzung zeigt, was ein höherer Cut-off-Preis mit einer Lagerstätte macht — sieben Mal mehr M&I-Unzen bei niedrigerem Grad, weil Material, das bei 2.340 Dollar Abraum war, bei 3.600 Dollar Erz ist. Redwing und Mazowe sind noch nicht neu gerechnet; die DFS wird es tun, mit einem Preisdeck, das näher an 4.000 als an 2.340 liegt. Zweitens: Der gewichtete M&I-Grad von 2,26 Gramm ist von Hows Neuschätzung gedrückt; Redwing mit 3,83 und Mazowe mit 7,77 Gramm liegen über dem Durchschnitt produzierender Untertage-Minen, Mazowe weit darüber. Drittens: Die einzige Reserve — also die einzige Unze mit nachgewiesener Wirtschaftlichkeit — sind 103.000 Unzen bei How. Alles andere ist Ressource, und Ressource ist eine Aussage über Vorhandensein, nicht über Abbaubarkeit. Viertens: Rund 4 Millionen Unzen der konservativen Basis gegen 73 Millionen Marktkapitalisierung sind rund 19 Dollar je Unze, die vollen 7,2 Millionen rund 11 — wo afrikanische Mid-Tier-Produzenten 100 bis 250 Dollar tragen.
Die Werttreppe. Eine Unze wandert von Inferred über Indicated und Measured zur Reserve, und jede Stufe erhöht ihren Wert, weil sie Unsicherheit abbaut. Redwings 1,19 Moz M&I sind die Kandidaten für die nächste Stufe, und die 8.750 Bohrmeter der Ressourcendefinition 2027 sind der Weg dorthin. Die Gegenrechnung gehört dazu: Dass Redwing und Mazowe keine Reserven haben, heißt, dass ihre wirtschaftliche Abbaubarkeit formal nicht nachgewiesen ist. Eine Feasibility kann zu dem Ergebnis kommen, dass Teile der Ressource bei realistischen Kosten nicht profitabel sind — insbesondere Redwings Inferred bei 2,61 Gramm. Die Treppe führt nicht garantiert nach oben.
Die Optionslesart. In der Sprache des ersten Buchs ist die Ressourcenbasis der Nominalwert der Option: das, worauf sie lautet. 4 Millionen Unzen sind, bei 4.300 Dollar, ein In-situ-Wert von 17 Milliarden; die 7,2 Millionen des 20-F wären 31 Milliarden. Niemand bekommt In-situ-Werte; sie sind eine Obergrenze, keine Bewertung. Aber sie sagen, wie groß das ist, worauf 73 Millionen Marktkapitalisierung ein Anspruch sind — und warum die Auszahlung oberhalb des Strikes nicht linear sein kann.
Die operativen Zahlen 2025. Rund 25.000 Unzen, ein bereinigtes EBITDA von 29 Millionen USD, ein operativer Cashflow von 13,8 Millionen. Und ein Net Profit von 101,2 Millionen — der irreführt. Er stammt überwiegend aus nicht zahlungswirksamen Neubewertungen der SPAC-Instrumente: Wenn der Kurs fällt, sinkt der Fair Value von Earnout und Warrants, und die Differenz wird als Gewinn gebucht. Ein Trailing-P/E nahe 1 ist deshalb keine Bewertungskennzahl, sondern ein Buchhaltungsartefakt. Der Wahrheitsanker ist der operative Cashflow, und der ist für eine Single-Asset-Mine mit 25.000 Unzen ordentlich.
Die Guidance 2026. 28.000 bis 31.500 Unzen; EBITDA 50 bis 62 Millionen USD. Das ist der Hebel in Zahlen: Eine Produktionssteigerung von rund 20 Prozent und ein Goldpreis, der im Jahresschnitt höher liegt, ergeben ein EBITDA-Wachstum von 70 bis 110 Prozent. Multiplikativ, nicht additiv — Kapitel 14.
Die Bilanz — zwei Welten. Zum Jahresende 2025: 1,9 Millionen USD Cash, Working Capital minus 37,4 Millionen, Total Liabilities rund 102 Millionen, Eigenkapital minus 39 Millionen. Das sieht erschreckend aus und zerfällt in zwei völlig verschiedene Welten. Die echte, cash-rückzahlbare Finanzschuld liegt bei rund 5 Millionen — ein Term Loan bei ABC Zimbabwe und Betriebslinien, fällig 2028, gut gedeckt. Die übrigen rund 97 Millionen sind SPAC-Fair-Value-Positionen: Earnout und Warrants, die in Aktien beglichen werden, nicht in Geld. Sie sind Verwässerung, kein Insolvenzrisiko. Der Anhang bestätigt: kein Going-Concern-Vorbehalt, Verbindlichkeiten der stillgelegten Minen abgeschirmt, alle Kreditauflagen eingehalten.
| Position | Betrag (USD) | Charakter |
|---|---|---|
| Total Liabilities | ~102 Mio. | optisch erschreckend |
| davon echte Finanzschuld | ~5 Mio. | cash, besichert, fällig 2028 |
| davon SPAC-Fair-Value | ~97 Mio. | Earnout + Warrants → Aktien |
| Cash (31. Dez. 2025) | 1,9 Mio. | H1-2026-Zahlen bis heute nicht veröffentlicht |
| Ecobank-Fazilität (Juli 2026) | +5,0 Mio. | 36 Monate, Kreditnehmer BMC, für How |
| Eigenkapital | −39 Mio. | über 90 % SPAC-Artefakt |
Die Kanäle des Theta — in Zahlen. Kapitel 4 hat sie benannt; hier stehen sie mit Quelle.
| Kanal | Erste Vermessung | Stand September 2026 | Quelle |
|---|---|---|---|
| Cohen Promissory Note | ~3,5 Mio. USD, wandelbar in 1,75 Mio. Aktien | 3,5 Mio. USD, neu gefasst 9. Dez. 2025; 1.620.302 Aktien bereits ausgegeben; bis zu 1.629.698 weitere registriert | F-3 |
| Ausstehende Aktien | 54,5 Mio. | 55.852.406 (27. Juli 2026) | F-3 |
| Reservierte Aktien | — | 55.574.152 für Incentive Plan, Warrants, Earnout, Cohen | F-3 |
| Warrants | 18,576 Mio. @ 11,50 USD | unverändert | F-3 |
| F-3 Wiederverkauf | — | 80,6 Mio. Aktien registriert; ~45 Mio. davon bereits ausgegeben = 80,5 % des Bestands | F-3 |
| Nasdaq MVPHS | — | Mangel Jan. 2026, geheilt 18. Feb.; rechnerisch bei ~1,30 USD wieder unter 15 Mio. | 20-F |
Die Zeile „reservierte Aktien“ ist die, die man sich merken muss: Die Gesellschaft hat fast so viele Aktien reserviert, wie sie ausstehend hat. Der Verwässerungsüberhang der ersten Vermessung von rund 92 Prozent ist keine Schätzung mehr, sondern eine Registrierungszahl — ein Überhang von 99,5 Prozent, bevor ein Dollar Restart-Kapital eingeworben ist. Und die Cohen-Zeile zeigt, wie eine Gesellschaft mit 1,9 Millionen Cash ihre Rechnungen bezahlt: in Aktien, zu Kursen, die im Jahresverlauf von 2 auf 1,30 Dollar gefallen sind.
Die Finanzierungswege. Eigenkapital ist der verwässerndste Weg — bei 300 bis 400 Millionen und 1,30 Dollar wären das 230 bis 300 Millionen neue Aktien, eine Verfünf- bis Versechsfachung. Fremdkapital verwässert nicht, belastet aber die Bilanz — die Metallon-Falle. Streaming verkauft künftige Produktion gegen Vorabkapital. Joint Ventures teilen Risiko und Upside auf Asset-Ebene. Das Management hat im April 2026 ausdrücklich nicht- und geringverwässernde Wege priorisiert, mit DFIs im Gespräch; die Ecobank-Fazilität ist der erste unterzeichnete Schritt auf diesem Weg — klein, aber in der richtigen Kategorie. Und Kapitel 3 hat gezeigt, warum die Eigenkapitalrunde der unwahrscheinlichste Weg ist: Sie würde die Rechnung der Garantoren unbezahlbarer machen.
Die Verkaufsseite. Namib verkauft an die Fidelity Gold Refinery, die staatliche Raffinerie. 75 Prozent in USD, 25 Prozent in ZiG, abzüglich 3 bis 5 Prozent Royalty. Die ZiG-Komponente ist ein realer Währungsfaktor und Teil des Zimbabwe-Risikos im sechsten Buch.
Die Bewertungslücke ist seit Juni größer geworden, und sie ist aus einem anderen Grund größer geworden, als die erste Vermessung annahm.
| Kennzahl | Juni 2026 | September 2026 | Branche |
|---|---|---|---|
| Kurs | 1,90–2,01 USD | ~1,30 USD | |
| Aktien | 54,5 Mio. | 55,85 Mio. | |
| Marktkapitalisierung | ~107 Mio. USD | ~73 Mio. USD | |
| Enterprise Value | ~112 Mio. USD | ~77 Mio. USD | |
| EV / EBITDA (Guidance 2026, Mitte 56 Mio.) | ~2,0× | ~1,4× | 4–8× |
| EV / Ressourcenunze (~4 Moz) | ~27 USD | ~19 USD | afrikanische Mid-Tier: 100–250 USD |
| Goldpreis | ~4.300 USD | ~4.300 USD |
Die letzte Zeile ist der Befund: Gold hat sich nicht bewegt, das EBITDA wächst, die Pumpen laufen — und die Bewertung ist um ein Drittel gefallen. Ein Markt, der auf Gold und Operationen schaut, tut das nicht. Ein Markt, der auf die Eigentumskette und den Float schaut, tut es. Kapitel 3 und 7 haben erklärt, warum.
Die ehrliche Liste — warum der Abschlag existiert. Zimbabwe: Frontier-Jurisdiktion, Devisenkontrollen, ZiG-Anteil, politische Konzentration. Der Float: vier Millionen Aktien, unterhalb des Strikes kann keine Institution eine Position aufbauen, keine Analystendeckung mit institutioneller Reichweite. Die Eigentumskette: ein unbezahlter Kaufpreis, eine verstrichene Frist, ein Garantor, der verkauft hat. Der Verwässerungsüberhang: 55,6 Millionen reservierte Aktien, 80,6 Millionen zum Wiederverkauf registriert. Die Governance: Controlled Company, Personalunion, drei unabhängige Direktoren. Das Erbe: Metallon, Redwing, der Skandal. Die internen Kontrollen: offengelegte Material Weaknesses. Jeder dieser Punkte rechtfertigt für sich einen Abschlag. Zusammen rechtfertigen sie einen erheblichen. Die Frage ist nicht, ob NAMM billiger handeln soll als ein Produzent in Nevada. Die Frage ist, ob 1,4-mal EBITDA — ein Multiple, bei dem sich das Unternehmen in unter zwei Jahren selbst zurückkauft — der richtige Preis für diese Liste ist.
Die Peers. Afrikanische Mid-Tier-Produzenten — Perseus, West African Resources, Caledonia (ebenfalls Zimbabwe) — handeln zwischen 4 und 8-mal EBITDA und zwischen 100 und 250 Dollar je Ressourcenunze. Caledonia, der nächste Vergleich, weil dieselbe Jurisdiktion, trägt ein Vielfaches der NAMM-Bewertung mit einer einzigen Mine, Blanket, die kleiner ist als How plus Redwing. Der Zimbabwe-Abschlag allein erklärt also nicht die Lücke; Caledonia trägt ihn auch. Was NAMM von Caledonia unterscheidet, ist nicht das Land. Es ist die Liste oben — und die steht fast vollständig unter der Kontrolle der Gesellschaft und ihrer Eigentümer, nicht des Staates.
Die Optionslesart der Bewertung. In der Sprache des ersten Buchs: 1,4-mal EBITDA ist der Zeitwert. Der Markt bezahlt für How allein, mit einem Abschlag für alles, was in der Liste steht, und mit null für alles, was oberhalb des Strikes käme. Die Peer-Multiples sagen, was die Auszahlung wäre, wenn die Option ins Geld läuft und die Liste sich bereinigt: Bei 5-mal EBITDA auf 56 Millionen sind das 280 Millionen — rund 5 Dollar je Aktie auf heutiger Basis, rund 2,50 Dollar voll verwässert —, und das ohne Redwing. Mit einem finanzierten Redwing und 100.000 Unzen in 2030 rechnet die Branche anders: 100.000 Unzen bei 4.500 Dollar und 1.900 Dollar AISC sind 260 Millionen EBITDA, bei 5-mal 1,3 Milliarden, bei 111 Millionen voll verwässerten Aktien rund 12 Dollar. Das ist keine Prognose. Es ist die Auszahlung, die der Markt heute mit null bewertet.
Der Analystenkonsens. Sieben Analysten führten im Juni ein Konsens-Kursziel um 9,60 Dollar. Diese Arbeit zitiert die Zahl als externen Datenpunkt und übernimmt sie nicht als eigene Prognose; sie liegt rechnerisch beim Siebenfachen des heutigen Kurses und ist ein Hinweis darauf, wo eine Bewertung landet, die die Liste nicht als permanent liest.
Die Triangulation. Drei Wege zu einem Wert, ohne Redwing und ohne Strike: EBITDA-Multiple der Peers (4–6× auf 56 Mio.) ergibt 225 bis 340 Millionen. Ressourcen-Multiple mit einem Abschlag von 50 Prozent auf den unteren Peer-Rand (50 USD je Unze auf 4 Moz) ergibt 200 Millionen. Ein Single-Asset-DCF von How (30.000 Unzen wachsend auf 40.000, zehn Jahre, 8 Prozent) ergibt 150 bis 250 Millionen. Alle drei landen beim Zwei- bis Viereinhalbfachen der heutigen Marktkapitalisierung — für How allein, bei 4.300 Dollar, ohne dass die Option ins Geld läuft. Das ist der innere Wert, den der Markt mit einem Abschlag von 50 bis 80 Prozent belegt, weil die Liste ihn belastet. Es ist auch der operative Boden, solange der Kontrakt hält: Was passiert, wenn der Strike nie erreicht wird und die Liste sich trotzdem langsam bereinigt.
Eine Mine mit hohen Fixkosten übersetzt jede Goldpreisbewegung überproportional in Cashflow. Das ist die einfachste und wichtigste Rechnung in diesem Text, und sie ist der Grund, warum die Option überhaupt ein Gamma hat.
How fördert bei All-in Sustaining Costs, die die Gesellschaft für 2026 mit 2.400 bis 2.700 Dollar je Unze guidet und die 2025 bei 2.546 Dollar lagen; diese Arbeit setzt — an der oberen Hälfte der Spanne — rund 2.600 Dollar an. Bei 4.300 Dollar Gold verdient jede Unze 1.700 Dollar. Bei 5.600 Dollar, dem Januar-Hoch, verdient sie 3.000. Der Goldpreis stieg um 30 Prozent; die Marge je Unze stieg um 76 Prozent. Das ist der erste Hebel, und er ist rein arithmetisch.
Der zweite Hebel ist das Volumen. Die Mühlenexpansion hebt die Produktion von 30.000 auf 40.000 Unzen — plus 33 Prozent. Beide Hebel multiplizieren sich: 30.000 Unzen bei 1.700 Dollar Marge sind 51 Millionen; 40.000 Unzen bei 3.000 Dollar Marge sind 120 Millionen. Der Goldpreis stieg um 30 Prozent, die Produktion um 33 — und das EBITDA um 135.
| Gold, USD/oz | Marge je oz (AISC 2.600) | EBITDA bei 30.000 oz | EBITDA bei 40.000 oz |
|---|---|---|---|
| 4.000 | 1.400 | 42 Mio. | 56 Mio. |
| 4.300 (heute) | 1.700 | 51 Mio. | 68 Mio. |
| 4.500 (Strike) | 1.900 | 57 Mio. | 76 Mio. |
| 5.000 | 2.400 | 72 Mio. | 96 Mio. |
| 5.600 (Januar-Hoch) | 3.000 | 90 Mio. | 120 Mio. |
| 6.500 | 3.900 | 117 Mio. | 156 Mio. |
Zum Vergleich: Die Guidance 2026 (50–62 Mio. bei 28.000–31.500 oz) liegt in der Zeile 4.300–4.500 — die Tabelle ist an der Realität kalibriert.
Der dritte Hebel — die Reserven. Ein höherer Goldpreis senkt den Cut-off-Gehalt, ab dem Gestein wirtschaftlich ist, und verwandelt Ressource in Reserve, ohne dass ein Meter gebohrt wird. Bei How, wo die Vererzung bis Level 40 anhält, verlängert das das Minenleben. Bei Redwing, wo 1,33 Millionen Unzen Inferred bei 2,61 Gramm liegen, entscheidet der Cut-off darüber, ob die Hälfte der Ressource abbaubar ist oder nicht. Dieser Hebel ist unsichtbar, bis eine Studie ihn ausweist — und die Redwing-DFS wird mit einem Preisdeck rechnen, das der Studie von 2023 nicht zur Verfügung stand.
Warum AISC die entscheidende Zahl ist. Alles in diesem Kapitel hängt an der Kostenannahme. Die Gesellschaft weist AISC aus — 2.546 Dollar für 2025, 2.400 bis 2.700 in der Guidance 2026; diese Arbeit setzt 2.600 und hält die Zahl für konservativ. Wäre sie 2.200, läge jede Zeile der Tabelle um 12 bis 16 Millionen höher. Wäre sie 3.000, um ebenso viel niedriger. Wer die These prüfen will, prüfe zuerst diese Zahl — die Guidance für 2026 ist der beste öffentliche Anker, und sie bestätigt die Größenordnung.
Die Dekomposition. Gold mal Kosten mal Volumen. Der Markt sieht nur den ersten Faktor und handelt Goldaktien als gehebeltes Gold. Bei NAMM wirken alle drei gleichzeitig, und dazu kommt der vierte, der in keiner Minenrechnung steht: der Float. Wenn 40.000 Unzen bei 5.600 Dollar 120 Millionen EBITDA liefern und der Markt dafür 5-mal bezahlt, sind das 600 Millionen Marktkapitalisierung — und wer diese Neubewertung in vier Millionen freie Aktien hineinkaufen will, bezahlt nicht 600 Millionen. Er bezahlt den Räumungspreis. Das ist die Brücke von Kapitel 14 zu Kapitel 2.
Die Tabellen dieses Kapitels sind Landkarten, keine Prognosen. Sie zeigen, was die Aktie wert wäre, wenn bestimmte Dinge eintreten — und sie zeigen es bewusst auf zwei Aktienbasen: den heutigen 55,85 Millionen und den voll verwässerten rund 111 Millionen, die entstehen, wenn Earnout, Warrants, Cohen-Note und die übrigen reservierten Aktien vollständig gewandelt sind. Die zweite Spalte ist die ehrlichere. Die erste zeigt, warum Insider Lock-up-Schwellen bei 12,50 und 15 Dollar akzeptiert haben.
Tabelle A — How allein, Multiple 5× EBITDA. Das ist der Fall, in dem der Strike nie erreicht wird, Redwing nie finanziert wird und die Liste aus Kapitel 13 sich nur so weit bereinigt, dass NAMM ein normales Peer-Multiple bekommt.
| Gold, USD/oz | 30.000 oz — basic / verwässert | 40.000 oz — basic / verwässert |
|---|---|---|
| 4.000 | 3,80 / 1,90 | 5,00 / 2,50 |
| 4.500 | 5,10 / 2,60 | 6,80 / 3,40 |
| 5.000 | 6,40 / 3,20 | 8,60 / 4,30 |
| 5.600 | 8,10 / 4,00 | 10,70 / 5,40 |
| 6.500 | 10,50 / 5,30 | 14,00 / 7,00 |
Selbst die oberste linke Zelle — Gold fällt auf 4.000, die Expansion scheitert, volle Verwässerung — liegt bei 1,90 Dollar, über dem heutigen Kurs. Das ist der Boden dieser Landkarte — der operative Boden, der gilt, solange der Kontrakt hält; was ihn außer Kraft setzt, steht in Kapitel 19 —, und er ist der Grund, warum die Option auch aus dem Geld einen Zeitwert hat, der nicht null ist.
Tabelle B — die Kaskade, 2030, voll verwässert. Das ist der Fall oberhalb des Strikes: Redwing finanziert und in Produktion (100.000 Unzen), später Mazowe (weitere 100.000), gemischte AISC 1.900 Dollar wegen der höheren Grade, Multiple 5×, 111 Millionen Aktien. Die Restart-Finanzierung wird als Fremdkapital angenommen; wäre sie Eigenkapital, müsste die Aktienzahl entsprechend erhöht werden — Kapitel 3 hat begründet, warum das der unwahrscheinlichere Weg ist.
| Gold, USD/oz | How + Redwing (140.000 oz) — EBITDA / Kurs | How + Redwing + Mazowe (240.000 oz) — EBITDA / Kurs |
|---|---|---|
| 4.000 | 294 Mio. / 13,20 | 504 Mio. / 22,60 |
| 4.500 | 364 Mio. / 16,30 | 624 Mio. / 28,00 |
| 5.000 | 434 Mio. / 19,50 | 744 Mio. / 33,40 |
| 5.600 | 518 Mio. / 23,20 | 888 Mio. / 39,90 |
| 6.500 | 644 Mio. / 28,90 | 1.104 Mio. / 49,60 |
Was die beiden Tabellen zusammen sagen. Tabelle A ist der Zeitwert: das, was NAMM wert ist, wenn es das bleibt, was es heute ist. Tabelle B ist die Auszahlung: das, was es wert ist, wenn die Option ins Geld läuft und die Kaskade zündet. Der Abstand zwischen den beiden — bei 4.500 Dollar von 2,60 auf 16,30 Dollar, das Sechsfache — ist die Konvexität, die im ersten Buch behauptet wurde. Und die Zeile 4.500 ist keine Fantasie: Es ist der Guidance-Preis der Gesellschaft.
Die Verwässerung als bewusste Vereinfachung. Beide Tabellen rechnen ohne die Eigenkapitalkomponente einer Restart-Finanzierung. Wer sie für wahrscheinlich hält, erhöhe die Aktienzahl in Tabelle B um die Zahl der neuen Aktien, die er erwartet — bei 100 Millionen USD Eigenkapital zu 5 Dollar wären das 20 Millionen, und jede Zelle fällt um 15 Prozent. Die Landkarte bleibt lesbar. Die EBITDA-Spalte von Tabelle B ist belastbarer als die Kurs-Spalte, weil sie von der Aktienzahl unabhängig ist; die Marktkapitalisierung ist bei 5× das Fünffache davon.
Die Zeitkomponente. Tabelle B ist ein Bild von 2030. Bei 8 Prozent Diskont ist ein Dollar in 2030 heute 74 Cent wert, und die Wahrscheinlichkeit, dass der Pfad dorthin ohne Verzögerung, Verwässerung oder Verfall durchlaufen wird, ist deutlich unter eins. Wer die Tabellen in eine Erwartung übersetzen will, multipliziere sie mit seiner Wahrscheinlichkeit für den Strike und diskontiere. Diese Arbeit tut das nicht für ihn. Sie stellt fest, dass bei jeder Wahrscheinlichkeit über etwa 15 Prozent und jedem Diskont unter 15 Prozent ein Erwartungswert deutlich über 1,30 Dollar bleibt — und dass genau diese Rechnung der Grund ist, warum das Instrument sich als Option und nicht als Aktie bewerten lässt.
Diese Arbeit ist keine technische Analyse, und sie wird keine. Aber ein Chart kann etwas zeigen, was Tabellen nicht zeigen: die Form, in der ein Markt eine Entscheidung vor sich herschiebt. Der Tageschart von NAMM seit dem Listing hat eine solche Form, und sie passt zur Mechanik dieses Textes so genau, dass sie erwähnt gehört — als Illustration, nicht als Beweis.
Die Form. Auf logarithmischer Skala zeichnet der Chart seit dem SPAC-Hoch im Juni 2025 zwei Rundungen, eine in der anderen. Die große: vom Hoch über den Kollaps des zweiten Halbjahres 2025 in den Boden bei 0,94 Dollar im Januar 2026 und von dort im Januar-Spike hinauf bis 6,50 bis 7,36 Dollar — eine Tasse, deren rechter Rand tiefer liegt als der linke, weil der Spike an der fallenden Linie vom SPAC-Hoch abprallte. Die kleine: vom Januarhoch über die Sommermonate in den Boden zwischen 1,20 und 1,40 Dollar, in dem der Kurs seit August liegt — der Henkel der großen Tasse, selbst wieder als Rundung geformt. In beiden Rundungen liegt dasselbe Detail: ein fallender Keil aus zwei aufeinander zulaufenden Linien. Der erste, vom Juni-Hoch aus gezeichnet, lief im Januar 2026 im Boden zusammen und löste sich mit dem Spike auf, versiebenfacht in vier Wochen. Der zweite, vom Januarhoch aus gezeichnet, läuft jetzt zusammen; sein Apex liegt nach der Geometrie im vierten Quartal 2026, bei 1,20 bis 1,30 Dollar. Die Struktur wiederholt sich eine Stufe tiefer, mit derselben Abfolge — Rundung, Keil, Auflösung —, und der Kurs steht im September 2026 an der Stelle, an der sie beim ersten Mal kippte.
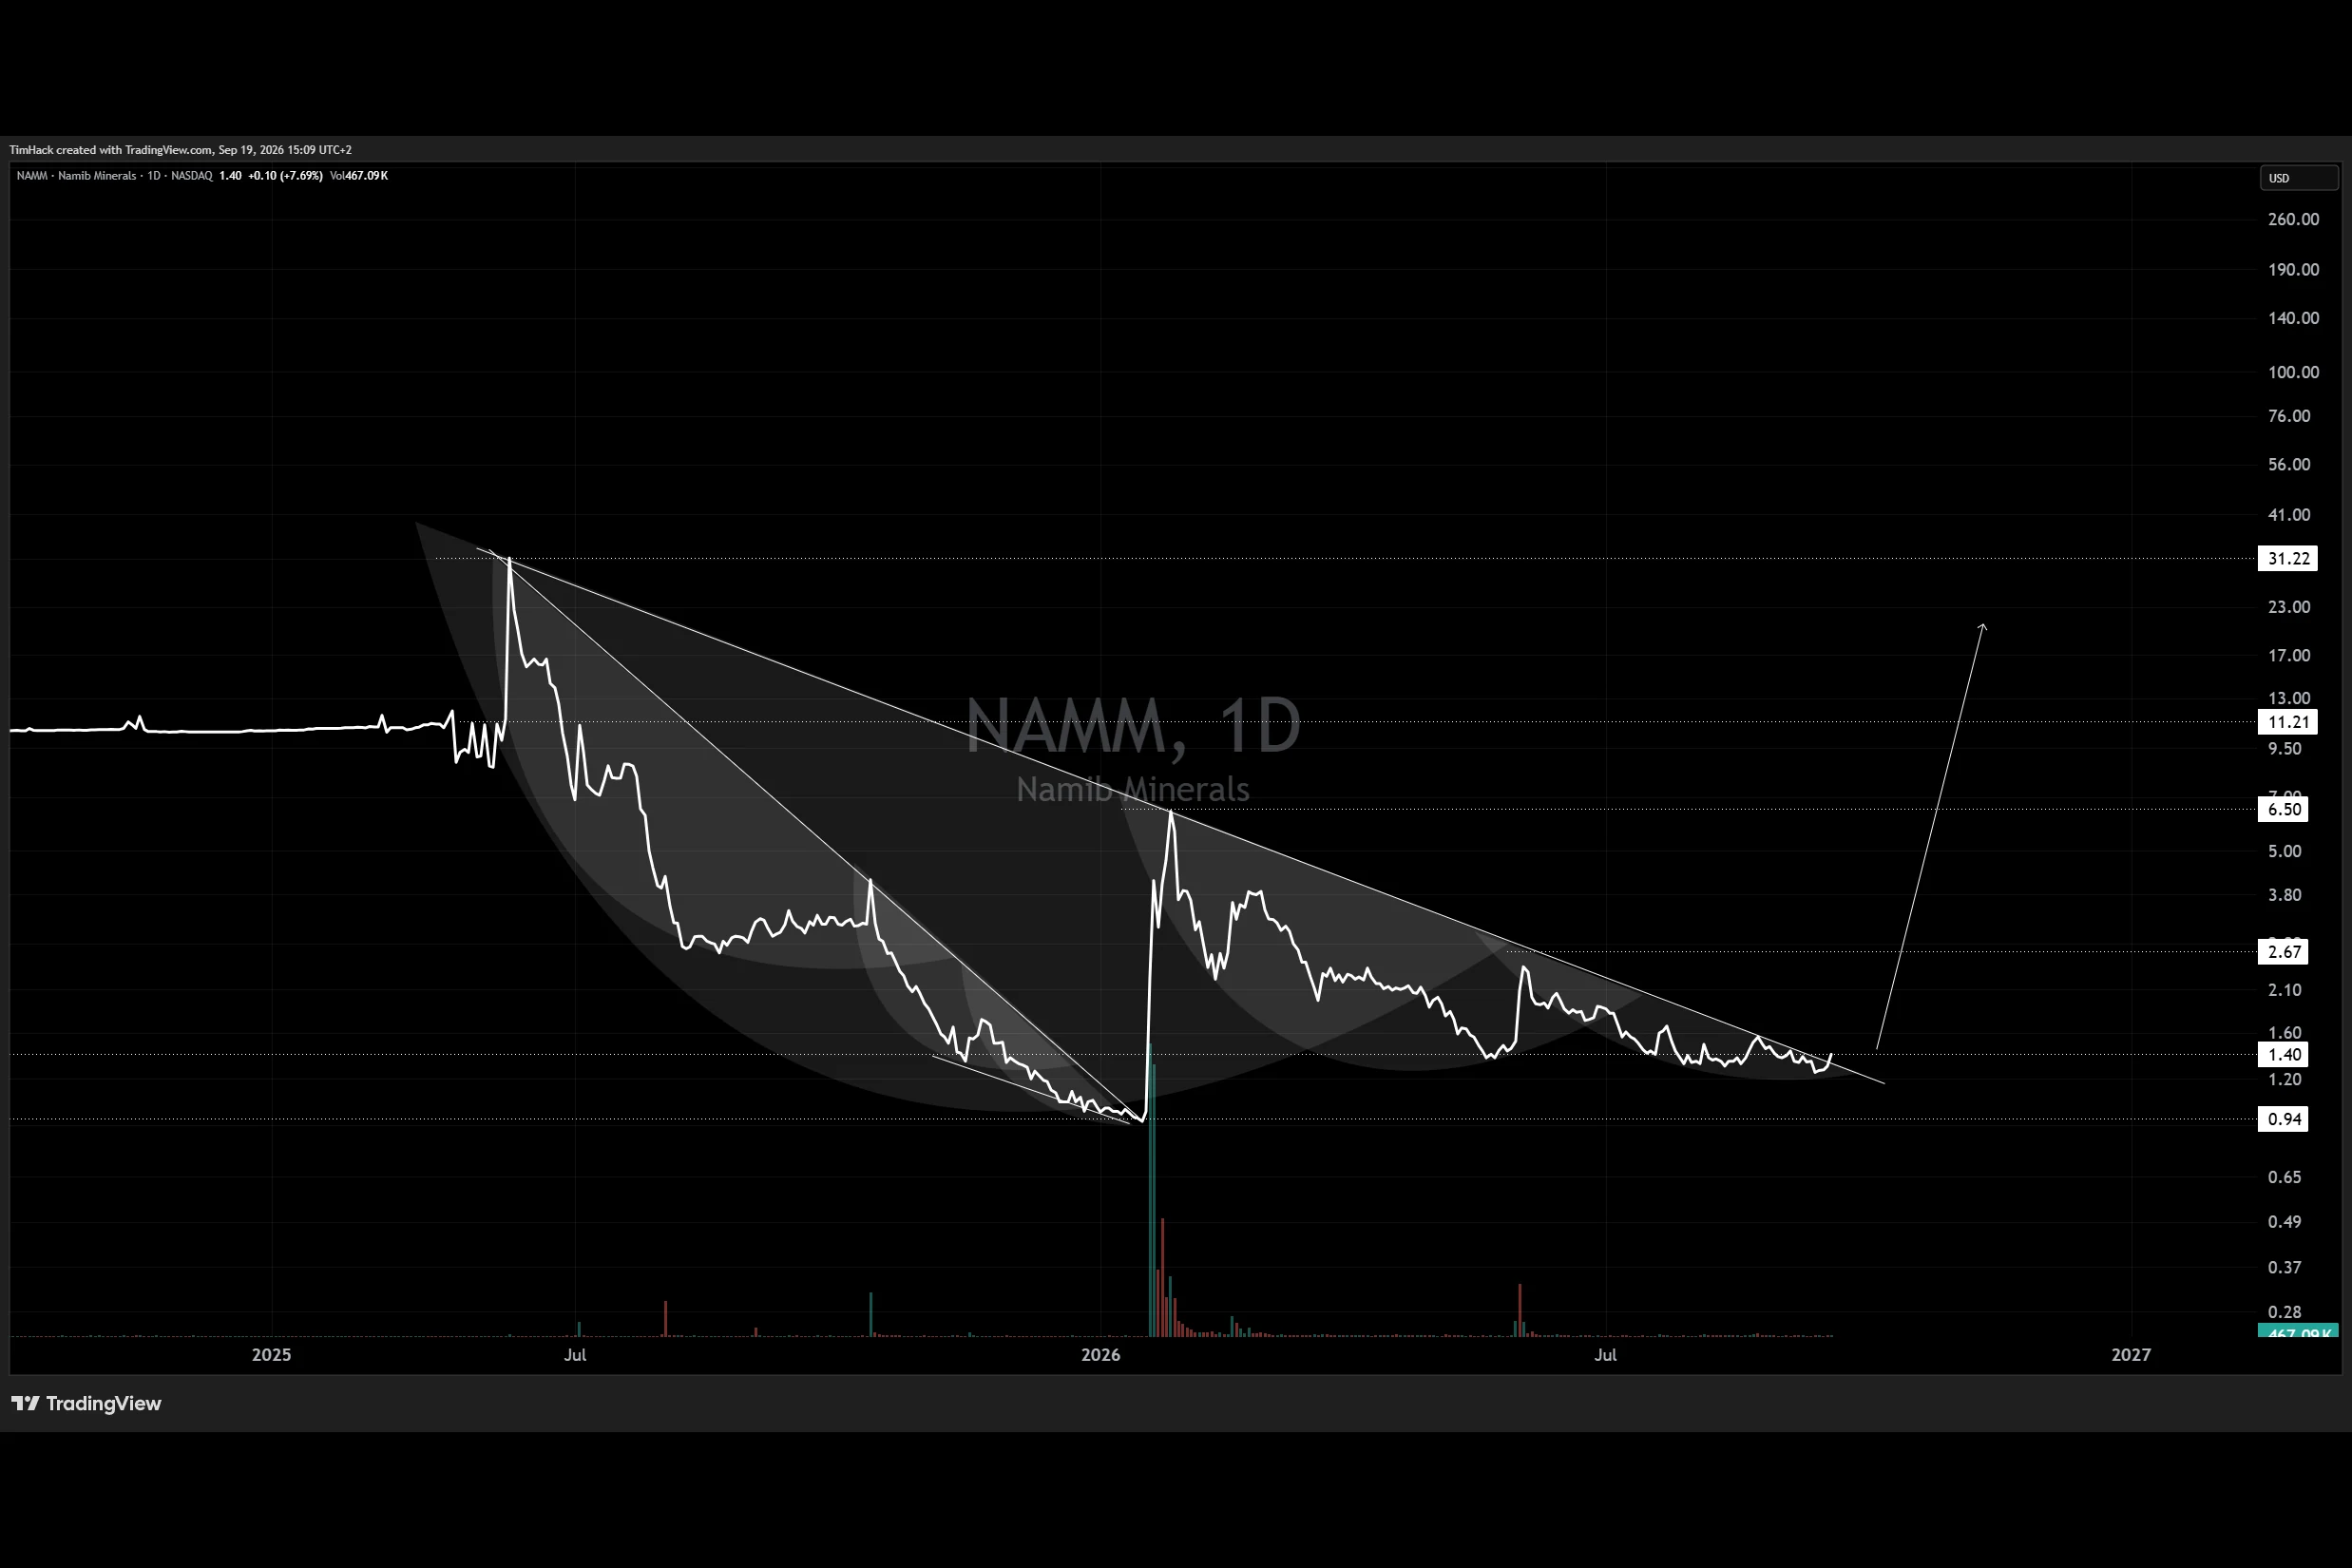
| Marke | Kurs | Was dort liegt |
|---|---|---|
| 0,91–0,94 | Januartief | Boden der großen Tasse; Nasdaq-Mindestgebot von 1,00 USD knapp darüber |
| 1,20–1,40 | Boden des Henkels | Apex des zweiten Keils; 1,30 heute |
| 2,00–2,67 | Juni-Niveau / Frühjahrs-Widerstand | erste Vermessung; erste Marke oberhalb des Henkels |
| 6,50–7,36 | Januarhoch | rechter Rand der großen Tasse; das, was der Henkel klassisch anläuft; Tabelle A (30.000 oz, basic) zwischen 5.000 und 5.600 USD Gold |
| 11,21–11,50 | Warrant-Strike | Warrants werden Kapitalquelle; Tassenmaß des Henkels, vom Rand abgetragen |
| 12,50 / 15,00 | Lock-up-Schwellen | Insider-Aktien werden frei |
| 20–31 | Bereich der Tabelle B; linker Rand der großen Tasse | Kaskade im Geld |
Was die Form in der Sprache der Option heißt. Eine Tasse ist ein Markt, der einen Kollaps nicht mit einem V beantwortet, sondern mit einer Rundung: Das Angebot, das den Kurs nach unten getrieben hat, wird über Monate absorbiert, bis der Boden flach wird — Akkumulation, nicht Panik. Bei NAMM ist das wörtlich zu nehmen: Vier Millionen freie Aktien wechseln zwischen Händen, die auf den Strike warten, und Händen, die die Liste aus Kapitel 13 für permanent halten, und der Keil im Henkel ist die Kompression dieses Tauschs — Käufer und Verkäufer zu ähnlichen Preisen zu ähnlichen Mengen bereit, keine Seite gibt den Ausschlag. Der Goldpreis steht bei 4.300 — nahe genug am Strike, dass niemand verkauft, weit genug darunter, dass niemand kauft. Der Henkel ist, in der Sprache des ersten Buchs, das Theta in Bildform: Zeit, die verstreicht, während sich am Basiswert nichts entscheidet.
Was die Form nicht sagt. Sie sagt nicht, dass sich die Geschichte wiederholt. Ein Henkel, der zu tief fällt — unter den halben Tassenrand, und dieser hier ist längst darunter —, gilt in der Lehrbuchlesart schon als Bruch des Musters; und der Boden des Henkels liegt wenige Dutzend Cent über der Nasdaq-Schwelle von einem Dollar. Wer den Chart als bullisches Signal liest, liest ihn falsch. Wer ihn als Zeitangabe liest — der Keil zwingt die Entscheidung in die nächsten ein bis zwei Quartale —, liest ihn richtig. Und die Entscheidung fällt nicht im Chart. Sie fällt im Goldpreis, im Investor Call, in der Frist und in der DFS — also in den Dingen, die dieser Text vermisst. Der Chart ist nur das Bild davon, dass der Markt sie ebenfalls für nah hält.
Die Ausbruchsmathematik, der Vollständigkeit halber. Die klassische Zielprojektion einer Tasse mit Henkel ist der Rand, dann das Tassenmaß, vom Rand nach oben abgetragen. Für den Henkel heißt das: Rand bei 6,50 bis 7,36, Maß rund fünf Dollar, Ziel um 11 bis 12 — dort liegen, ohne dass der Chart davon wüsste, der Warrant-Strike von 11,50 und die erste Lock-up-Schwelle von 12,50. Für die große Tasse heißt es Rand bei 20 bis 31, der Bereich der Tabelle B; auf logarithmischer Skala ist das kein Ziel mehr, sondern eine Größenordnung. Ein Ausbruch nach unten hat ein Ziel, das nicht existiert, weil unter einem Dollar die Nasdaq-Mechanik übernimmt. Das ist die Asymmetrie des Charts, und sie ist dieselbe wie die Asymmetrie der Option: nach unten begrenzt durch einen Boden, der institutionell ist, nach oben offen bis zur nächsten Schwelle.
Die erste Vermessung hat dieses Kapitel breit ausgeführt; hier steht es in der Form, die zur Mechanik passt.
Der Barron’s Gold Mining Index stieg vom Ende 1969 bis Oktober 1980 um rund 1.247 Prozent, während der S&P 500 etwa 43 Prozent lieferte. Innerhalb dieses Zyklus lieferten die großen Produzenten das Zehn- bis Zwanzigfache. Die Junior-Gesellschaften — kleine Produzenten, Wiederbelebungen, Explorer mit einer Mine — lieferten in den Jahren 1979 und 1980 das Fünfzig- bis Hundertfache, manche mehr. Der Unterschied lag nicht in der Qualität der Lagerstätten. Er lag in drei Eigenschaften, die die Gewinner teilten: eine niedrige Ausgangsbewertung, ein hoher operativer Hebel durch Grad und Kostenstruktur, und ein enger Markt für die Aktie, in dem eine Neubewertung nicht linear, sondern in Sprüngen erfolgte.
Man erkennt die drei Eigenschaften wieder. Es sind Zeitwert, Hebel und Float — Kapitel 1, 14 und 2 dieser Arbeit.
| Eigenschaft der 1979er Gewinner | NAMM 2026 |
|---|---|
| Niedrige Ausgangsbewertung | 1,4× EBITDA; 19 USD je Ressourcenunze |
| Hoher Hebel durch Grad und Kosten | 3,9 g/t gewichtet; Mazowe 8,65 g/t; Fixkosten-Mine |
| Enger Markt, sprunghafte Neubewertung | Float ~4 Mio. Aktien; Januar 2026: 26× Beta |
| Wachstumspfad durch Produktionssteigerung | How-Expansion +36 %; Redwing-Restart; Mazowe |
Die Anatomie eines Junior-Zyklus. Er beginnt nicht mit den Juniors. Er beginnt mit dem Metall, geht über die Senioren, dann über die Mid-Tiers, und erreicht die Juniors zuletzt — dann aber mit der größten Amplitude, weil bis dahin das Kapital, das in den Sektor will, keine Senioren mehr zu vertretbaren Preisen findet und in die engen Namen drängt. Gold hat sich seit 2024 mehr als verdoppelt. Die Senioren sind neu bewertet. Die Mid-Tiers auch. Die Juniors — und NAMM ist unter den produzierenden Juniors an einer US-Börse einer der billigsten — sind es noch nicht, und der Januar hat gezeigt, was passiert, wenn sie es für einen Monat sind.
Was die Geschichte beweist und was nicht. Sie beweist nicht, dass NAMM hundertfach macht. Sie beweist, dass Aktien mit genau diesem Profil in genau diesem Marktumfeld in der Vergangenheit hundertfach gemacht haben — und dass sie danach, 1981 bis 1985, den Großteil davon wieder verloren. Der historische Präzedenzfall ist ein Argument für die Existenz des rechten Verteilungsschwanzes, nicht eine Garantie seiner Wiederholung, und er ist ebenso ein Argument dafür, dass eine Position in einem solchen Instrument einen Ausstiegsplan braucht. Die heutigen Bedingungen unterscheiden sich: strengere Regulierung, effizientere Märkte, ein Float, der aus Verpflichtungen entsteht und nicht aus Streubesitzarmut. Aber die Mechanik ist dieselbe, und die Mechanik ist es, worauf diese Arbeit ihre Beobachtung gründet.
Die Option hat einen Basiswert, und der Basiswert liegt in Zimbabwe. Die erste Vermessung hat dem Land vier Kapitel gewidmet — Makro, Politik, Klima, Enteignung. Diese zweite fasst sie in einem zusammen, nicht weil das Land weniger wichtig geworden wäre, sondern weil sich in drei Monaten an Zimbabwe wenig geändert hat und an der Gesellschaft viel. Was bleibt, ist der Befund: Zimbabwe ist der Grund, warum die Option so billig ist, und Zimbabwe ist neben der Eigentumskette der eine Faktor, der die Option wertlos machen kann, ohne dass am Goldpreis etwas passiert.
Makro — die Doppelnatur. Das Land, in dem NAMM fördert, ist nicht mehr das Land der Hyperinflation, an das der Abschlag implizit anknüpft. Das BIP wuchs 2025 um rund 6,6 Prozent, die Prognosen für 2026 liegen zwischen 5 und 8,5 Prozent, die Inflation war im Januar 2026 mit rund 4,1 Prozent erstmals seit Jahrzehnten einstellig, und ein Staff-Monitored Program des IWF begleitet die Stabilisierung. Bergbau und Landwirtschaft tragen das Wachstum. Zugleich ist die Fragilität real: niedrige Werte bei Demokratie und Rechtsstaatlichkeit im Bertelsmann Transformation Index, verbreitete Armut, eine Stromversorgung, die vom Pegel des Kariba-Staudamms abhängt und in Dürrejahren Lastabwürfe produziert — jene Stromausfälle, die Metallons energieintensive Untertagebetriebe lahmlegten und zur Mitursache seines Scheiterns wurden. Zimbabwe ist kein Botswana. Es ist ein High-Risk-Umfeld, und genau diese Fragilität ist ein legitimer Teil des Abschlags.
| Faktor | Befund | Richtung für NAMM |
|---|---|---|
| Wachstum | ~6,6 % (2025), 5–8,5 % (2026e) | positiv |
| Inflation | ~4,1 % (Jan. 2026), erstmals einstellig | positiv, reversibel |
| Währung | ZiG, goldgedeckt; 25 % der Erlöse | zweischneidig |
| Strom | Kariba-abhängig; Lastabwürfe in Dürrejahren | negativ, operativ |
| Rechtsstaat | niedrige BTI-Werte; Verfassungsänderung Nr. 3 | negativ, strukturell |
| Fiskus | Gold als strategische Devisenquelle | schützend |
Die Währung. NAMM verkauft sein Gold an die staatliche Fidelity Gold Refinery und erhält 75 Prozent in US-Dollar und 25 Prozent in ZiG, abzüglich einer Royalty von 3 bis 5 Prozent. Ein Viertel des Erlöses in einer weichen Währung ist ein Abwertungs- und ein Konvertierbarkeitsrisiko, und beides drückt die effektive Marge unter den nominalen Wert. Es gibt eine Symmetrie, die das Risiko mildert, ohne es zu beseitigen: Der ZiG ist nominell goldgedeckt, und ein Goldproduzent, der teils in einer goldgedeckten Währung bezahlt wird, ist gegen die Abwertung dieser spezifischen Währung teilweise abgesichert — soweit die Deckung hält, was von der Disziplin der zimbabwischen Geldpolitik abhängt. Für die Option heißt das: Die ZiG-Komponente ist ein Abschlag auf den Zeitwert, kein Faktor, der den Strike verschiebt.
Politik. Emmerson Mnangagwa regiert seit 2017, ZANU-PF seit 1980. Die Verfassungsänderung Nr. 3 — Amtszeit von fünf auf sieben Jahre, mögliche Verschiebung der Wahlen bis 2030, Wechsel von der direkten zur parlamentarischen Präsidentenwahl — ist demokratiepolitisch hochkontrovers, und die Proteste dagegen (Studierende, Opposition, Diaspora) werden polizeilich unterdrückt. Für ein Bergbauunternehmen mit mehrjährigem Kapitaleinsatz bedeutet dieselbe Änderung verlängerte Vorhersehbarkeit. Beides ist wahr, und diese Arbeit hält beides fest. Das unterschätzte Risiko ist ein anderes: Mnangagwa ist rund 83 Jahre alt, und Übergänge in autoritär geprägten Systemen sind unberechenbar — der von Mugabe zu Mnangagwa 2017 verlief innerhalb der Partei geordnet, aber das ist ein Datenpunkt, kein Gesetz. Die Amtszeitverlängerung lässt sich als Machtkonsolidierung lesen oder als Vertagung einer Nachfolgefrage, deren ungeregelte Lösung das größere Risiko wäre.
Klima — Risiko, kein Rückenwind. Die Versuchung, das Klima zum Verbündeten der These zu erklären, ist groß; die Daten geben es nicht her. Der IPCC (AR6) und die regionalen Modelle projizieren für Zimbabwe und das südliche Afrika eher eine Abnahme des mittleren Jahresniederschlags — in der Größenordnung von 5 bis 20 Prozent bis zum Ende des Jahrhunderts —, häufigere, oft El-Niño-getriebene Dürren und zugleich intensivere Einzel-Starkregen. 2024 wurde eine nationale Dürrekatastrophe ausgerufen. Für NAMM ist das ein Doppelrisiko: Dürre senkt den Kariba-Pegel und damit die Stromversorgung und bedroht das Prozesswasser; Starkregen bedroht Tailings, Gruben und Infrastruktur — es war eine Überflutung, die Mazowe 2018 stilllegte. Der eine reale Wasservorteil kommt nicht aus dem Klima, sondern aus der Operation: Das Redwing-Dewatering fördert große Grundwassermengen, die als Prozesswasser nutzbar sind, sofern Qualität (Acid Mine Drainage, Schwermetalle) und Nachfluss beherrscht werden — Details, die erst DFS und Umweltprüfung liefern. Manicaland ist zudem relativ wasserreicher als andere Landesteile. Das mildert die Dürreseite. Gegen Flut und Stromknappheit hilft es nicht.
Enteignung — geprüft. Die provokante These, NAMM sei so billig, weil es am Ende verstaatlicht wird — Kapital an der Nasdaq einsammeln, Redwing erschließen, dann Enteignung —, verdient Prüfung statt Reflex. Sie trägt nicht, aus vier Gründen. Erstens ist die Strategie der Gesellschaft mit einem geplanten Verlust des Assets inkonsistent: Wer Plattform, Dewatering und DFS aufbaut, plant auf Jahrzehnte. Zweitens hat Zimbabwe seine Indigenisation-Gesetzgebung seit etwa 2020 abgeschwächt; bei großen Minen ist 100 Prozent Auslandseigentum möglich, und die Regierung wirbt um Kapital, sichtbar im Lithium-Boom. Drittens bietet der ZIDA-Act einen Investorenschutzrahmen. Viertens wäre ein Bait-and-Switch gegen eine Nasdaq-gelistete Gesellschaft für den Staat selbstschädigend: bilaterale Investitionsschutzabkommen, Schiedsverfahren, das Ende des mühsam aufgebauten Kapitalzugangs. Die Spieltheorie ist eindeutig — der einmalige Gewinn einer Enteignung ist begrenzt, die Wiederholungskosten sind dauerhaft, und ein Staat, der Devisen braucht und Gold als eine seiner wenigen verlässlichen Devisenquellen betrachtet, hat ein nacktes fiskalisches Interesse daran, dass Goldminen produzieren. Nicht das Vertrauen in abstrakte Rechtsstaatlichkeit schützt den NAMM-Aktionär, sondern der Eigennutz des Staates an Steuern, Royalties und Devisen aus laufender Produktion. Das ist kein Beweis — Staaten handeln nicht immer rational —, aber es verschiebt die Wahrscheinlichkeit deutlich nach unten. Enteignung gehört in die Matrix als Tail-Risk, nicht als Basiserwartung.
Was das Gelände für die Option bedeutet. Zimbabwe erklärt, warum die Option zu einem Dollar Zeitwert zu haben ist und nicht zu drei. Es erklärt nicht, warum sie im Januar auf 7,36 stieg und seither auf 1,30 fiel — in diesen acht Monaten hat sich an Zimbabwe nichts geändert, was diesen Weg rechtfertigen würde. Das Land ist der konstante Abschlag im Preis. Die Variable ist die Gesellschaft. Und das ist der Grund, warum diese zweite Vermessung das Gelände in einem Kapitel abhandelt und die Eigentumskette in dreien.
Hier prüft die Arbeit sich selbst. Sie ordnet jedes Risiko nach Schwere und nach dem, was es an der Option trifft — den Basiswert, die Zeit oder den Kontrakt selbst —, definiert im Voraus, welche beobachtbaren Ereignisse die These widerlegen würden, legt die achtzehn Fragen an die Gesellschaft mit dem öffentlichen Faktenstand daneben und zieht dann das Fazit.
Die Matrix. Die erste Vermessung führte „Metallon-Legacy“ als Reputations- und Rechtsstreitrisiko. Das war zu schwach. Die Eigentumskette gehört an die Spitze, weil sie als einziges Risiko nicht den Wert der Aktiva betrifft, sondern deren Zugehörigkeit — in der Sprache der Option: Sie trifft nicht den Basiswert, sondern den Kontrakt. Die vierte Spalte ordnet jedes Risiko dem Teil der Option zu, den es beschädigt.
| Risiko | Schwere | Beschreibung | Trifft | Kapitel |
|---|---|---|---|---|
| Eigentumskette / BMC-Kaufpreis | hoch — neu | 53,2 Mio. GBP laut 20-F „not satisfied“; Frist 5. Juni 2026 verstrichen, Ausgang nicht offengelegt; 4,9 % der Aktien verpfändet; Risiko von „rescind or unwind“ | den Kontrakt | 6, 7 |
| Interessenkonflikt Trust ↔ Board | hoch — neu | CEO und Chairman in Personalunion ist Direktor der Trustee-Gesellschaft des Garantors und Unterzeichner des Deed of Assignment | den Kontrakt | 7 |
| Kapitalbedarf und Verwässerung | hoch | 300–400 Mio. USD gegen ~73 Mio. USD Marktkapitalisierung; 55,6 Mio. reservierte Aktien (+99,5 %); F-3 stellt 80,5 % der ausgegebenen Aktien zum Wiederverkauf | Zeit | 3, 12 |
| Execution / Restart-Verzögerung | hoch | Redwing-Produktion 2029 im Basisfall (2028 bei Gold über dem Strike); Ressourcendefinition Q4 2027; Mazowe ohne Datum | Zeit | 4, 9, 10 |
| Goldpreis | hoch | der Basiswert; unter 4.500 USD ist die Option aus dem Geld, unter 3.000 bleiben weniger als 400 USD Marge je Unze, bei 2.600 ist Break-even | Basiswert | 1, 14, 15 |
| Liquidität / Float | hoch | effektiver Float ~4–4,5 Mio. Aktien gegen 4,0 Mio. geliehene und 2,7 Mio. verpfändete Stücke; verstärkt in beide Richtungen | Zeit (Gamma) | 2, 7 |
| Corporate-Rescue-Anträge | hoch — neu gewichtet | Notiz im Namen Redwings September 2026 (von der Gesellschaft als betrügerisch zurückgewiesen); Mazowe-Antrag von Februar 2024 laut 20-F anhängig | den Kontrakt | 9, 10 |
| Zimbabwe politisch/wirtschaftlich | hoch | Verfassungsänderung Nr. 3, Nachfolgefrage, Strom, ZiG-Anteil, Rechtsstaatlichkeit | Zeit (konstanter Abschlag) | 18 |
| Governance / Controlled Company | hoch | Trust-Mehrheit; drei unabhängige Direktoren; Minderheit ohne Sperrminorität | den Kontrakt | 7 |
| Interne Kontrollen | hoch | offengelegte Material Weaknesses | den Kontrakt (Datenbasis) | 5, 13 |
| Artisanal-Erbe Redwing | hoch | über 100 Tote in der Betterbrands-Phase vor NAMM; ESG, Reputation | Zeit | 9 |
| Nasdaq-Listing | mittel — neu | MVPHS-Mangel Januar 2026 geheilt; bei 1,30 USD rechnerisch erneut unter 15 Mio. USD; Mindestgebot 1,00 USD rund 23 Prozent entfernt | den Kontrakt | 4, 16 |
| Klima und Wasser | mittel | Dürre → Strom und Prozesswasser; Starkregen → Tailings und Flut (Mazowe 2018) | Basiswert, operativ | 18 |
| Enteignung / Verstaatlichung | mittel (Tail) | real, aber nicht primäres Szenario; Fiskalinteresse des Staates wirkt dagegen | den Kontrakt | 18 |
Wie die Spalte „Trifft“ zu lesen ist. Ein Risiko, das den Basiswert trifft, ist der gewöhnliche Fall: Gold fällt, die Option verliert an Wert, aber sie existiert weiter, und wenn Gold wiederkommt, kommt sie mit. Ein Risiko, das die Zeit trifft, verschiebt den Zeitpunkt, an dem der Strike wirksam wird — ein Restart 2029 statt 2028 kostet Zeitwert, nicht den Kontrakt. Ein Risiko, das den Kontrakt trifft, ist die andere Kategorie: Wenn die Eigentumskette reißt, ein Gericht ein Rescue-Verfahren zulässt oder der Staat eingreift, dann ist es gleichgültig, wo Gold steht. Die Option verfällt, obwohl sie im Geld wäre. Drei der Kontrakt-Risiken sind seit Juni neu oder neu gewichtet. Das ist der eigentliche Befund dieser Matrix.
Falsifikation — F1 bis F9. Eine These, die nicht sagt, woran sie scheitern würde, ist keine These. Die sechs Kriterien der ersten Vermessung bleiben gültig; F1 erhält ein neues Datum, drei kommen hinzu.
| Nr. | Annahme | Falsifikation | Konsequenz |
|---|---|---|---|
| F1 | Dewatering und DFS schreiten planmäßig voran | Dewatering nicht bis Q4 2026 abgeschlossen; DFS-Technik nicht bis Anfang Q1 2027 | Katalysator entfällt; Strike rückt in die Zeit |
| F2 | Restart-Finanzierung ohne ruinöse Verwässerung | Eigenkapitalemission, die die Aktienzahl mehr als verdoppelt, bei Kurs unter 5 USD | Kaskade nach unten zu korrigieren; Tabelle B wird zur Tabelle A |
| F3 | How-Expansion gelingt H2 2026 | Commissioning verschiebt sich über 2027 hinaus oder verfehlt die Kapazität deutlich | Zeitwert sinkt; 2027-Wachstum entfällt |
| F4 | Goldpreis hält ≥ 4.000 USD/oz | nachhaltiger Rückfall unter 4.000 USD/oz; unter 3.000 schrumpft die Marge auf einen Bruchteil | Option bleibt aus dem Geld; Zeitwert kollabiert |
| F5 | Zimbabwe respektiert Eigentumsrechte | staatlicher Eingriff, Lizenzentzug, erzwungene Beteiligung | Kontrakt verfällt |
| F6 | Material Weaknesses bleiben kontrollierbar | Restatement, Audit-Vorbehalt oder Delisting-Drohung | Datenbasis kompromittiert |
| F7 | Die Eigentumskette hält | Metallon oder die Administratoren verwerten die verpfändeten Aktien, kündigen einen Default an oder betreiben die Rückabwicklung des BMC-Verkaufs — oder die Gesellschaft bestätigt, dass der Kaufpreis weiterhin offen ist, ohne Verlängerung oder Vereinbarung | These im Fundament getroffen — nicht „noch nicht aufgegangen“, sondern widerlegt |
| F8 | Corporate-Rescue-Anträge bleiben erfolglos | ein Gericht lässt ein Corporate-Rescue-Verfahren für Redwing oder Mazowe zu | Kontrolle über das Asset verloren; Restart-Plan hinfällig |
| F9 | Listing und Board-Aufsicht bleiben intakt | Delisting vom Nasdaq ohne Wechsel auf den Capital Market; oder eine Transaktion von Namib, Greenstone oder BMC, die die Garantoren bei ihrer Kaufpreisverpflichtung stützt | Zugang zum Kapitalmarkt bzw. Minderheitsschutz verloren |
F7 und F9 sind die Kriterien, die diese zweite Vermessung von der ersten unterscheiden. Beide werden nicht in Jahren entschieden, sondern in Wochen — durch eine Mitteilung, die die Gesellschaft machen kann, sobald sie will. Und beide haben eine Eigenschaft, die die übrigen sieben nicht haben: Ihr Gegenteil ist ebenso datierbar. Wird der Kaufpreis als bezahlt oder die Frist als verlängert gemeldet, und schließt das Board eine Stützung der Garantoren aus, dann ist nicht nur F7 und F9 nicht eingetreten — dann ist der größte Einzelgrund für den Abschlag seit Juni weggefallen, ohne dass sich an Minen, Gold oder Guidance etwas geändert hätte. Das ist die Asymmetrie, die diese Arbeit beobachtet: Die Kriterien, die die These am schnellsten widerlegen könnten, sind dieselben, die sie am schnellsten bestätigen könnten.
Eine These, die ihre Falsifikationskriterien datiert, muss auch ihre Fragen datieren. Die folgenden achtzehn wurden der Gesellschaft am 28. August, 3. September und 18. September 2026 schriftlich gestellt. IR hat am 9. September zugesagt, „a number of the points“ im Investor Call später im September zu behandeln und danach direkt nachzufassen, „within the limits of what we can share publicly“. Keine der Fragen ist rhetorisch. Jede hat eine Antwort, die die Gesellschaft kennt und geben könnte, ohne Material Non-Public Information preiszugeben, weil jede sich auf Sachverhalte bezieht, die in den eigenen SEC-Unterlagen bereits als Risiko benannt sind. Die Spalte „Faktenstand“ gibt wieder, was aus öffentlichen Unterlagen bis zum 19. September 2026 bekannt ist; die Spalte „Gewicht“ ordnet, was eine Antwort für die Option bedeutet. Wer den Call hört, kann diese Tabellen danebenlegen und abhaken.
Block A — BMC und Metallon: die Eigentumskette
| Nr. | Frage | Faktenstand (öffentlich) | Gewicht |
|---|---|---|---|
| 1 | Wie viel des Kaufpreises von 53,2 Mio. GBP ist bezahlt, wie viel offen? | 20-F FY2025: „to date has not been satisfied“. Seither keine Meldung. | entscheidend — F7 |
| 2 | Ist der offene Betrag allein Verpflichtung der Garantoren, ohne Zahlungspflicht für Namib, Greenstone oder BMC? | Ja laut Vertrag („Greenstone … has no obligation or liability to Metallon“). Aber: Freistellung schützt nicht gegen Rückabwicklung. | hoch |
| 3 | Gibt es eine Default-Mitteilung, Vollstreckung, Klage oder Absicht der Administratoren, den BMC-Verkauf rückabzuwickeln? | Frist 5. Juni 2026 plus 30 Tage verstrichen; nichts gemeldet. Anfrage des Autors an die Administratoren (S&W Group) unbeantwortet. | entscheidend — F7 |
| 4 | Kann eine Vollstreckung gegen die Garantoren oder ihre Sicherheiten Greenstones Eigentum an BMC oder BMCs Betrieb der Minen berühren? | 20-F: bei Nichtzahlung Risiko von „rescind or unwind“ und Zugriff auf „the shares of BMC“. Sicherheit: 4,9 % der Namib-Aktien. | hoch |
| 5 | Wurden Erlöse aus Khumalos Verkauf von ~4,9 Mio. Aktien auf den Kaufpreis gezahlt? | 13D/A: 4.886.996 Aktien zu ~3,46 USD verkauft (~16,9 Mio. USD). Verwendung nicht offengelegt. | hoch |
Block B — How Mine: der Zeitwert
| Nr. | Frage | Faktenstand (öffentlich) | Gewicht |
|---|---|---|---|
| 6 | Ist die mechanische Fertigstellung der Mühlenexpansion erreicht; wann kommt das Commissioning-Update? | 6-K 2. Juni: „advanced stage, key components on-site, H2 2026“. Website: letzte Hauptkomponente installiert. Kein Commissioning gemeldet. | mittel — F3 |
| 7 | Gibt es nach Erreichen von 55.000 t/Monat eine neue Produktions- und Kostenguidance? | Guidance 2026: 28.000–31.500 oz, EBITDA 50–62 Mio. USD. Keine 2027er Guidance. | mittel |
Block C — Redwing und Mazowe: der Strike
| Nr. | Frage | Faktenstand (öffentlich) | Gewicht |
|---|---|---|---|
| 8 | Liegt das DFS-Technikprogramm im Plan für Anfang Q1 2027? | 6-K 20. Juli: Stufe 2 (DFS technisch) Anfang Q1 2027; Stufe 3 (8.750 m Bohrungen, Bankability) Q4 2027. | hoch — F1 |
| 9 | Läuft WSPs Mazowe-Studie parallel; welcher Zeitplan? | Mazowe nur als „planned restart“ erwähnt; kein Datum. Corporate-Rescue-Antrag vom Februar 2024 laut 20-F weiter anhängig, Termin verschoben. | mittel |
| 10 | Werden gestufte Restart-Varianten mit kleinerem Anfangskapital geprüft? | Stufenpfad ja; Kapitalzahlen für eine Anfangsstufe nein. | hoch |
| 11 | Gelten die 300–400 Mio. USD für Redwing und Mazowe zusammen und gestreckt? | Call 2. April: ja, über mehrere Jahre. Keine neue Zahl seit Juli. | hoch |
| 12 | Bleibt die Präferenz: How-Cashflow, Projekt-Fremdkapital, DFIs vor Eigenkapital? | 6-K 20. Juli: DFS aus internem Cashflow; Ecobank 5 Mio. USD, 36 Monate, nicht verwässernd. Keine DFI-Vereinbarung gemeldet. | hoch — F2 |
Block D — Nachträge vom 18. September
| Nr. | Frage | Faktenstand (öffentlich) | Gewicht |
|---|---|---|---|
| 13 | Corporate-Rescue-Notiz Redwing: Wurde ein Antrag beim High Court eingereicht, von wem? Kommt ein 6-K? | Notiz im Namen Redwings durch Raynos Gumbo (Gumbo & Associates); Gesellschaft: nicht autorisiert, betrügerisch, Anzeige angekündigt. Kein 6-K — seit dem 24. August 2026 überhaupt keine SEC-Einreichung. | hoch — F8 |
| 14 | Cash zum 30. Juni 2026 und Liquidität bis Ende Dewatering und DFS? | 31. Dez. 2025: 1,9 Mio. USD Cash, Working Capital −37,4 Mio. USD; Going Concern ohne Einschränkung. H1-2026-Zahlen bis heute nicht veröffentlicht. | hoch |
| 15 | Aktienleihe vom 29. Juni 2026 (Trust an Khumalo, 4,0 Mio. Aktien): Wussten unabhängige Direktoren und Administratoren davon; weitere Verkäufe? | 13D/A: Leihe bestätigt, besichert mit Khumalos Earnout-Aktien. Kenntnis Dritter nicht offengelegt. | hoch |
| 16 | Schließt das Board jede Transaktion aus, die die Garantoren bei der Kaufpreisverpflichtung direkt oder indirekt stützt? | Nicht adressiert. CEO/Chairman ist Direktor der Trustee-Gesellschaft (Deed of Assignment). | entscheidend — F9 |
| 17 | Nasdaq: Plan für Mindestgebot 1,00 USD und MVPHS 15 Mio. USD? | MVPHS-Mangel Jan. 2026, geheilt 18. Feb. 2026. Bei 1,30 USD und geringem Publikumsanteil liegt der rechnerische MVPHS unter 15 Mio. USD; kein neuer Brief gemeldet. | hoch |
| 18 | Cohen-Note: bisher ausgegebene Aktien und Abrufplan? | Teilweise beantwortet — aus dem F-3, nicht aus einer Mitteilung: 1.620.302 Aktien bereits ausgegeben (27. Juli 2026); bis zu 1.629.698 weitere registriert. Abrufplan offen. | mittel |
Wie die Tabellen nach dem Call zu lesen sind. Drei Fragen entscheiden: 1, 3 und 16. Sagt die Gesellschaft, der Kaufpreis sei bezahlt oder die Frist einvernehmlich verlängert, und schließt das Board eine Stützung der Garantoren aus, dann ist der größte Grund für den Abschlag seit Juni entfallen, und der Rest der Tabelle ist operative Routine — die Option bleibt aus dem Geld, aber der Kontrakt steht. Weicht sie diesen drei Fragen aus — und „within the limits of what we can share publicly“ ist bei Sachverhalten, die im eigenen 20-F als Risiko stehen, kein tragfähiger Grund —, dann ist das Ausweichen selbst die Antwort. Diese Arbeit legt sich vorab fest: Sie wird das Ergebnis des Calls in genau diesen Tabellen nachtragen, Frage für Frage, und sie wird die Fragen 3, 13 und 16 danach bewerten, was gesagt und was ausgelassen wurde.
Was die erste Vermessung sah und was sie übersah. Im Juni beschrieb diese Arbeit Namib Minerals als Survivor-Junior: eine Gesellschaft, die den Kollaps ihres Eigentümers überlebt, ihre Aktiva durch die Krise hindurch gerettet und ein Nasdaq-Listing als Disziplinierungsrahmen angenommen hat — deren Kurs aber das überstandene Trauma einpreist, als wäre es ein fortdauernder Zustand. Diese Beschreibung ist nicht falsch geworden. Sie ist unvollständig geworden. Der Survivor hat das Feuer überlebt, aber die Rechnung für die Rettung ist nicht bezahlt, und der Markt hat das im Kurs abgebildet, bevor die Gesellschaft es in einer Mitteilung getan hat. Drei Monate nach der ersten Vermessung ist der Kurs um ein Drittel gefallen, während Gold stand, das EBITDA wuchs, die Pumpen liefen und die Gesellschaft erstmals einen datierten Restart-Pfad vorlegte. Wer nur auf Gold und Operationen schaut, kann diesen Kursverlauf nicht erklären. Wer auf die Eigentumskette schaut, kann es.
Was die zweite Vermessung hinzufügt. Sie fügt die Mechanik hinzu. NAMM ist zu 1,30 Dollar keine Goldaktie im gewöhnlichen Sinn — ein Anspruch auf Cashflow, der mit dem Goldpreis linear wächst. Es ist eine Call-Option auf Gold mit einem Strike um 4.500 Dollar, der nicht aus einer Formel stammt, sondern aus drei Sachverhalten, die dort zusammenlaufen: die eigene Guidance-Annahme der Gesellschaft, der Preis, ab dem ein Restart von 300 bis 400 Millionen Dollar mit Projektfremdkapital rechenbar wird, und der Preis, ab dem der Trust-Block groß genug ist, um die Rechnung zu bezahlen, die auf ihm lastet. Unterhalb des Strikes zahlt man einen Dollar Zeitwert für eine produzierende Mine zu 1,4-mal EBITDA. Oberhalb kauft der Markt eine Kaskade: How finanziert die DFS, die DFS macht Redwing bankfähig, Redwing hebt den Kurs, der Kurs macht die Garantoren zahlungsfähig, die bezahlte Rechnung säubert die Eigentumskette, die saubere Kette öffnet Mazowe. Der Januar 2026 hat gezeigt, wie diese Kaskade aussieht, wenn der Markt sie für vier Wochen glaubt: Gold plus 24 Prozent, NAMM mal 7,4, auf einem Float von vier Millionen Aktien, der nicht aus Streubesitzarmut entsteht, sondern aus Verpflichtungen — verpfändet, verliehen, gesperrt, im Earnout gebunden. Das ist das Gamma. Und es hat eine Kehrseite, die der Weg von 7,36 zurück auf 1,30 ebenso demonstriert.
Die Survivor-Junior-Dynamik, präzisiert. Die Klasse, die diese Arbeit beschreibt, vereint zwei Eigenschaften, die sonst getrennt auftreten: die reale Substanz eines etablierten Betriebs und den tiefen Abschlag eines unbeliebten Titels. Die zweite Vermessung fügt eine dritte hinzu, die NAMM von anderen Survivor-Juniors unterscheidet: Der Abschlag ist an ein einzelnes, datierbares, von der Gesellschaft lösbares Ereignis gebunden. Die meisten billigen Juniors sind billig aus diffusen Gründen — Jurisdiktion, Größe, Liquidität, Historie —, und diffuse Gründe verschwinden langsam. NAMMs größter Einzelgrund ist eine offene Rechnung, deren Status mit einer einzigen Pressemitteilung geklärt werden kann. Das macht die Option nicht sicherer. Es macht sie schneller: Die Kriterien, die sie widerlegen könnten, sind dieselben, die sie bestätigen könnten, und beide werden in Wochen entschieden, nicht in Jahren.
Die fünf Beobachtungspunkte. Eine These ohne überprüfbare Wegmarken ist eine Glaubenssache. Die erste Vermessung nannte drei; die zweite nennt fünf, und die Reihenfolge hat sich geändert.
| # | Beobachtungspunkt | Was zu prüfen ist | Wann |
|---|---|---|---|
| 1 | Der Kaufpreis | Ist der BMC-Kaufpreis bezahlt, die Frist verlängert oder die Administration beendet? Gibt es einen Default oder eine Verwertung? | Investor Call September 2026, dann laufend |
| 2 | Der Interessenkonflikt | Schließt das Board jede Stützung der Garantoren aus? Nimmt die Lead Independent Director dazu öffentlich Stellung? | Investor Call, dann Jahresbericht |
| 3 | Die How-Expansion | Mechanische Fertigstellung und Commissioning bis Jahresende; Produktions- und Kostenguidance für 2027 | Q4 2026 |
| 4 | Dewatering und DFS | Abschluss Q4 2026; DFS-Technik Anfang Q1 2027; dann Bohrprogramm über 8.750 m | Q4 2026 – Q1 2027 |
| 5 | Der Finanzierungsweg | Folgt auf die Ecobank-Fazilität eine DFI- oder Streaming-Vereinbarung — oder eine Eigenkapitalrunde? | ab Q4 2027, nach Stufe 3 |
Die ersten beiden Punkte stehen bewusst vor den operativen. Punkt 3 bis 5 entscheiden, wie viel das Unternehmen wert ist. Punkt 1 und 2 entscheiden, wem es gehört. Die zweite Frage ist der ersten vorgelagert, und die erste Vermessung hat sie nicht gestellt. Dazu kommt, was keine Wegmarke ist, sondern der Basiswert: der Goldpreis. Bei 4.300 Dollar steht er nahe genug am Strike, dass die Option nicht verfällt, und weit genug darunter, dass sie nicht zündet. Der Henkel im Chart ist die Form dieses Wartens.
Der Bear-Case, in seiner stärksten Form. Er lautet nicht „Zimbabwe“, und er lautet nicht „Verwässerung“. Er lautet: Die Eigentumskette reißt, bevor Gold den Strike erreicht. Die Administratoren verwerten die verpfändeten Aktien in einen Markt, der vier Millionen Stück Float hat; der Kurs fällt unter einen Dollar; die Nasdaq-Uhr läuft; der Reverse Split kommt; und die Kaskade, die den Strike definiert, läuft rückwärts — nicht weil die Minen schlechter geworden wären, sondern weil der Kontrakt, der sie mit dem Aktionär verbindet, angefochten wird. In diesem Szenario ist die Option wertlos, obwohl How weiter Gold fördert. Das ist der Unterschied zwischen einem Basiswert-Risiko und einem Kontrakt-Risiko, und diese Arbeit hält ihn für den wichtigsten Satz des Textes.
Die Position, nicht die Empfehlung. Diese Arbeit gibt keine Anlageempfehlung, und sie sagt nicht, wie groß eine Position sein sollte. Sie sagt, was das Instrument ist: eine Option mit zweistelliger Wahrscheinlichkeit des Totalverlusts und einem rechten Verteilungsschwanz, den die Tabellen des fünften Buches vermessen und den die Geschichte von 1979 bis 1980 für diese Klasse belegt. Ein solches Instrument wird nicht gehalten wie eine Aktie. Es wird dimensioniert wie eine Option — groß genug, dass der Erfolgsfall ein Portfolio bewegt, klein genug, dass der Verfall verkraftbar ist —, und es braucht einen Ausstiegsplan, weil auf jeden Junior-Zyklus der Kollaps folgt, wie 1981 bis 1985. Ob dieser Hebel das Risiko wert ist, beantwortet diese Arbeit nicht — das ist die Abwägung, die jeder Leser für sich selbst treffen muss, mit seinem Kapital, seinem Zeithorizont und seiner Toleranz für den Totalverlust. Diese Arbeit liefert die Vermessung dafür, nicht das Urteil.
Aus dem Geld. Der Titel dieser zweiten Vermessung ist eine Zustandsbeschreibung, keine Wertung. Eine Option aus dem Geld ist nicht wertlos; sie ist die billigste Form, ein Recht zu halten, dessen Wert von einem einzigen Ereignis abhängt. Bei NAMM sind es zwei: dass Gold den Strike überschreitet und dass der Kontrakt bis dahin hält. Das erste kann die Gesellschaft nicht beeinflussen. Das zweite — Klarheit über den Kontrakt — kann sie an einem einzigen Nachmittag herstellen, und die Tatsache, dass sie es bis zum 19. September 2026 nicht getan hat, ist die eine Beobachtung, die diese Arbeit nicht erklären kann und die einzige, die sie nicht erklären muss, um zu wissen, was sie beobachtet. Der Markt bepreist keine Mine mehr. Er bepreist eine offene Rechnung. Und er bepreist sie zu einem Dollar Zeitwert, während die Mine, die den Zeitwert trägt, weiter Gold fördert.
Methodik. Diese Arbeit verwendet bewusst eine Szenario-Sensitivität statt eines DCF mit Punktbewertung. Ein DCF erzeugt eine scheinbar präzise Einzelzahl, die bei einem Unternehmen mit so vielen offenen Variablen — Restart-Erfolg, Goldpreis, Verwässerung, Eigentumskette — eine Genauigkeit suggeriert, die nicht existiert. Die Tabellen des fünften Buches legen die Bandbreite offen, statt sie zu verstecken. Die Annahmen sind: AISC 2.600 USD/oz als Mittelwert der Guidance-Spanne (1.900 USD/oz für die Kaskadenszenarien mit Redwing und Mazowe, entsprechend den Kostenannahmen der Gesellschaft für höhergradige Untertageproduktion); ein EBITDA-Multiple von 5× als konservative Mitte des Junior-Produzenten-Bandes; 55,85 Millionen Aktien basic und 111,4 Millionen voll verwässert (Warrants, Earnout, Cohen-Note, Reserven). Die Option-Terminologie — Strike, Zeitwert, Gamma, Theta — ist eine Analogie, keine Bewertungsformel. Es gibt kein Black-Scholes für NAMM. Was die Analogie leistet, ist die Trennung dreier Risikoarten, die eine lineare Betrachtung vermischt: Risiken am Basiswert (Gold), Risiken an der Zeit (Restart, Finanzierung, Float, Zimbabwe-Abschlag) und Risiken am Kontrakt (Eigentumskette, Rescue, Listing, Datenbasis). Der Strike von rund 4.500 USD ist keine berechnete Größe, sondern die Konvergenz dreier unabhängiger Schwellen, die im ersten Buch hergeleitet sind. Die 26-fache Beta des Januars ist eine Beobachtung, keine Schätzung; sie beschreibt vier Wochen und nicht das Instrument.
Limitationen. Sieben verdienen es, explizit zu stehen. Erstens: die in Kapitel 6 beschriebene Lücke zwischen 20-F und Deed of Assignment — Frist und Pfand stehen nur im zweiten Dokument, die beiden verweisen nicht aufeinander, und diese Arbeit stellt sie erstmals nebeneinander; das ist ihr Beitrag und zugleich ihr Vorbehalt. Zweitens: Es gibt keine H1-2026-Zahlen. Cash, Working Capital und Going-Concern-Lage sind Stand 31. Dezember 2025. Drittens: Die Float-Schätzung von 4 bis 4,5 Millionen Aktien ist eine Ableitung aus Lock-ups, Pfand, Leihe und Earnout, keine gemeldete Zahl; der tatsächlich handelbare Bestand kann davon abweichen. Viertens: Die Kaskadentabellen unterstellen den Erfolg einer Finanzierung, deren Struktur unbekannt ist; wer sie über die EBITDA-Spalte liest, umgeht die Verwässerungsannahme, wer sie über den Kurs je Aktie liest, muss die voll verwässerte Zahl nehmen. Fünftens: Die Ressourcenzahlen datieren auf den 31. Dezember 2023 und werden erst mit der DFS aktualisiert. Sechstens: Anfragen an die Metallon-Administratoren (S&W Group) und an WSP blieben bis zum 19. September 2026 unbeantwortet; die Antworten der Gesellschaft auf die achtzehn Fragen stehen aus. Siebtens, und ehrlichsten: Diese Arbeit prüft eine konstruktive Arbeitshypothese und hat die Belege dafür mit besonderer Gründlichkeit gesammelt. Die einzige seriöse Antwort auf diese Verzerrung ist nicht die Behauptung von Neutralität, sondern die strukturelle Einbindung des Gegenarguments — die Matrix, die neun Kriterien, der Bear-Case im Fazit. Wer die These liest, lese die Gegenprobe mit.
Was sich seit der ersten Fassung geändert hat. Die erste Fassung vom 10. Juni 2026 hatte 25 Kapitel in sechs Büchern und führte die Risikoachse über Zimbabwe, Verwässerung und Zeit. Diese zweite hat 21 Kapitel in sieben Büchern, führt die Risikoachse über die Eigentumskette und fügt die Optionsmechanik als Spine hinzu. Vier Zimbabwe-Kapitel sind zu einem kondensiert; drei Kapitel zur Eigentumskette, eines zum Chart und eines zu den achtzehn Fragen sind neu; die Sensitivitäten sind auf 55,85 Millionen Aktien und die Guidance-AISC neu gerechnet; die Manie-Multiples der ersten Fassung (50×/100×/200×) sind durch die 1979/80-Präzedenz ersetzt, die dasselbe belegt, ohne es als Tabelle zu behaupten.
Quellen — Ebene 1: SEC-Einreichungen und Verträge (im Volltext gelesen)
| Dokument | Datum | Was daraus stammt |
|---|---|---|
| Form 20-F FY2025, Risikofaktoren und Anhang F-7 | 2. April 2026 | Kaufpreis 53,2 Mio. GBP / 67,3 Mio. USD, „to date has not been satisfied“; Rückabwicklungsrisiko; Corporate-Rescue-Historie; MVPHS-Brief Januar 2026 und Heilung 18. Februar 2026; Cash 1,9 Mio. USD, Working Capital −37,4 Mio. USD; Ring-Fencing Redwing/Mazowe; Material Weaknesses; Ressourcen Stand 31.12.2023 |
| Deed of Assignment, Exhibit 99.7 zum Schedule 13D/A des Southern SelliBen Trust | 25. Juli 2025 | Sicherheit über 4,9 % der Aktien; Event of Default zum 5. Juni 2026; 30-tägige Heilungsfrist; Verwertungsgrenze 5 % des Vortagesvolumens; Unterzeichner Alexandra Neal und Tulani Sikwila für Three Rivers PTC |
| Schedule 13D/A, Mzilikazi Godfrey Khumalo | 24. August 2026 | 4.886.996 Aktien verkauft (Aug. 2025 – Feb. 2026) zu ~3,46 USD; Share Loan Agreement vom 29. Juni 2026 über 4.000.000 Aktien; Besicherung mit Earnout-Aktien; Bestand 7,1 % |
| Form F-3, wirksam 6. August 2026 | 28. Juli 2026 | 55.852.406 ausstehende Aktien (27. Juli 2026); 55.574.152 reservierte Aktien; 80.646.036 Aktien zum Wiederverkauf, darunter ~44,96 Mio. bereits ausgegebene (80,5 %); Cohen-Note 3,5 Mio. USD (A&R 9. Dezember 2025), 1.620.302 ausgegeben, bis zu 1.629.698 weitere; 18.576.677 Warrants @ 11,50 USD; Schlusskurs 1,43 USD am 27. Juli |
| Form 6-K — Redwing-Meilensteine | 20. Juli 2026 | Fünfstufiger Restart-Pfad; Dewatering Q4 2026; DFS-Technik Anfang Q1 2027; 8.750 m Bohrungen und Bankability Q4 2027; Ecobank-Zimbabwe-Fazilität 5,0 Mio. USD über 36 Monate (Kreditnehmer BMC); DFS „fully funded“ aus internem Cashflow |
| Form 6-K — Board und Führung | 7. Juli 2026 | Sikwila als Chairman und CEO; Wendy Luhabe als Lead Independent Director; Sphesihle Mchunu als CFO |
| Form 6-K — Operational Update | 2. Juni 2026 | How-Mühlenexpansion im fortgeschrittenen Stadium; Commissioning weiter für H2 2026 angestrebt |
| Form 6-K — FY2025-Ergebnisse und Earnings Call | 2. April 2026 | Guidance 2026: 28.000–31.500 oz, AISC-Spanne, EBITDA 50–62 Mio. USD; 300–400 Mio. USD für Redwing und Mazowe gestreckt; Finanzierungspräferenz |
| EDGAR-Einreichungsübersicht, CIK 0002026514 | laufend | Vollständigkeitsprüfung: keine Meldung zum Ausgang der Frist vom 5. Juni 2026, kein 6-K zur Corporate-Rescue-Notiz, keine H1-2026-Zahlen bis 19. September 2026 |
Quellen — Ebene 1: Korrespondenz
| Vorgang | Datum | Inhalt |
|---|---|---|
| Fragen 1–12 an Namib IR | 28. August und 3. September 2026 | BMC-Kaufpreis, Garantoren, Default, Khumalo-Verkäufe; How-Commissioning und Guidance; Redwing-DFS, Mazowe, gestufte Restarts, 300–400 Mio. USD, Finanzierungspräferenz |
| Antwort Namib IR | 9. September 2026 | „We will be addressing a number of the points you raise during our investor call later this month“; Zusage direkter Rückmeldung danach „within the limits of what we can share publicly“ |
| Fragen 13–18 an Namib IR | 18. September 2026 | Corporate Rescue und 6-K; Cash zum 30. Juni 2026; Share Loan Agreement; Ausschluss einer Stützung der Garantoren; Nasdaq-Schwellen; Cohen-Note |
| Anfragen an Dritte | 28. August 2026 | Metallon-Administratoren (S&W Group) und WSP (DFS) — bis 19. September 2026 ohne Antwort |
Quellen — Ebene 2: Presse und Dritte
| Quelle | Datum | Was daraus stammt |
|---|---|---|
| Mining Zimbabwe — Redwing weist Corporate-Rescue-Notiz zurück | 14. September 2026 | Notiz durch Raynos Gumbo (Gumbo & Associates); Zurückweisung als falsch, verleumderisch und betrügerisch; angekündigte zivil-, straf- und standesrechtliche Schritte |
| Mining Zimbabwe — Redwing seeks corporate rescue | September 2026 | Wortlaut der Notiz, wie sie in Umlauf gebracht wurde |
| New Zimbabwe — Corporate-Rescue-Antrag der Beschäftigten gescheitert | Januar 2024 | Präzedenz: High Court weist Antrag dreier Beschäftigter ab — Formfehler nach § 124 Insolvency Act, Nichtoffenlegung, Verjährung |
| Mining Weekly — Redwing-Zeitplan | 21. Juli 2026 | Unabhängige Wiedergabe des Stufenplans |
| Namib Minerals — Pressemitteilungen | laufend | Installation der letzten Hauptkomponente der Mühle; Redwing-Pressemitteilung vom 20. Juli |
| Kurs- und Marktdaten (Nasdaq, StockAnalysis) | Stand 19. September 2026 | Kurs 1,30 USD; Marktkapitalisierung ~73 Mio. USD; Januar-Spanne 0,91–7,36 USD; Goldpreis ~4.300 USD/oz |
Quellen — Ebene 3: Makro, Klima, Geschichte
IWF (Staff-Monitored Program Zimbabwe), Bertelsmann Transformation Index, ZimStat (Inflation Januar 2026), IPCC AR6 (regionale Projektionen südliches Afrika), Berichte zur Verfassungsänderung Nr. 3 und zur ZIDA-Gesetzgebung; für die Präzedenz 1979/80 die dokumentierten Kursverläufe der nordamerikanischen Junior-Goldproduzenten im Zyklus 1976–1980 und deren Kollaps 1981–1985.
Hinweis zur Belastbarkeit. Alle Aussagen zur Eigentumskette stammen ausschließlich aus Ebene 1 — aus SEC-Einreichungen der Gesellschaft und ihrer Großaktionäre sowie aus einem als Exhibit veröffentlichten Vertrag. Es wird nichts über Absichten der Beteiligten behauptet. Wo diese Arbeit zwei Lesarten einer Chronologie nebeneinanderstellt, tut sie das ausdrücklich, ohne zwischen ihnen zu entscheiden. Was nicht öffentlich ist — der Ausgang der Frist, die Verwendung der Verkaufserlöse, die Kenntnis der unabhängigen Direktoren von der Aktienleihe — steht als offene Frage im Katalog und ist nicht durch Vermutung ersetzt. Diese Arbeit ist keine Anlageberatung. Der Autor hält eine Position in NAMM.
Erste Fassung: 10. Juni 2026 („Der Preis des Überlebens“). Zweite Fassung: 19. September 2026. Nachtrag nach dem Investor Call folgt in Kapitel 20.
Diese Seite stellt keine Anlageberatung, keine Anlageempfehlung, kein Angebot und keine Aufforderung zum Kauf oder Verkauf eines Finanzinstruments dar. Der Handel mit Finanzinstrumenten ist mit erheblichen Risiken bis hin zum Totalverlust des Kapitals verbunden; individuelle Ergebnisse können erheblich abweichen. Vaapad Capital ist kein zugelassenes Wertpapierinstitut und erbringt keine Portfolioverwaltung. Frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Die betreibende Person kann Positionen in besprochenen Instrumenten halten; daraus können Interessenkonflikte entstehen. Ein Artikel belegt weder einen aktuellen Bestand noch eine damalige Trade-Begründung. Verfügbare Brokerbestände stehen mit Datenstand im Portfolio des Mitglieder-Terminals. .